Kledingproducent in Bangladesh voor Nederlandse merken
Ja, in Bangladesh gemaakte kleding komt met 0% invoerrecht Nederland binnen onder de EU-regeling Alles behalve wapens (Everything But Arms), met een REX-attest van oorsprong; de 21% btw en de artikel 23-vergunning worden hieronder uitgelegd. CMB Sourcing Ltd. werkt vanuit Narayanganj als inkoopkantoor (buying house): uw order wordt gemaakt in een geauditeerde partnerfabriek die wij u vóór de productie schriftelijk noemen, en wij maken de exportdocumenten en de oorsprongsdocumenten klaar die de Nederlandse Douane wil zien. Nederlandse merken hebben al sinds 1 juli 2023 te maken met producentenverantwoordelijkheid voor textiel, vóór de EU-brede deadline van april 2028, dus de vragen die zij leveranciers stellen, lopen voor op een groot deel van de EU: waarvan het kledingstuk is gemaakt, wat het weegt en of het te recyclen is. De invoerrechten zijn eenvoudig; het werk zit in de recyclingregels.
Laatst bijgewerkt:
Het aanvraagformulier, de overige pagina’s en ons antwoord zijn in het Engels.
In het kort
In Bangladesh gemaakte kleding komt met 0% invoerrecht Nederland binnen onder Alles behalve wapens (Everything But Arms), mits er een geldig attest van oorsprong is; zonder dat attest betaalt de kledingcode die wij hebben gecontroleerd 12%. Over de douanewaarde plus eventueel invoerrecht wordt 21% invoer-btw geheven; een voor de btw geregistreerde importeur trekt die af of verlegt die met een artikel 23-vergunning. Nederland nam in het fiscale jaar 2025-26 voor US$ 2,17 miljard aan kleding uit Bangladesh af, een stijging van 3,91%, en Bangladesh leverde in 2025 20,5% van de Nederlandse kledinginvoer van buiten de EU, na China.
Nederlandse versie van onze Engelse gids, met dezelfde cijfers, data en bronnen. Bij verschillen geldt de Engelse versie. Met behulp van AI uit het Engels vertaald en per onderdeel gecontroleerd tegen het origineel.
Invoerrecht en 21% btw op kleding uit Bangladesh in Nederland
Nederland past de douaneregels van de EU toe. Een in Bangladesh gemaakt kledingstuk komt daarom onder Alles behalve wapens met 0% invoerrecht binnen als de zending een geldig REX-attest van oorsprong heeft. TARIC, de tariefdatabank van de EU, gaf bij onze controle op 25 september 2026 0% voor Bangladesh en een derdelandenrecht van 12% voor een denim herenbroek (6203 42 31 00): het tarief dat zou gelden als Bangladesh na afloop van de overgangsperiode, op zijn vroegst eind 2029, geen preferentie meer had. Hoe het attest van oorsprong werkt en welke opties er na 2029 zijn, staat in onze gids voor EU-merken.
Vrij van invoerrecht is niet vrij van btw. De Belastingdienst heft invoer-btw tegen het algemene tarief van 21%, dat ook voor kleding geldt; het verlaagde tarief van 9% noemt geen kleding, ook geen kinderkleding. De grondslag is de douanewaarde. Volgens het douanerecht van de EU is dat de prijs van de goederen plus het vervoer en de verzekering tot de plaats waar ze de EU binnenkomen, bij zeevracht de kade in Rotterdam; de Belastingdienst telt daar het invoerrecht en de bijkomende kosten bij op, zoals provisie, verpakking, vervoer en verzekering, tot de plaats van bestemming in de EU. Een bedrijf dat in Nederland voor de btw is geregistreerd, trekt de invoer-btw af als voorbelasting wanneer de goederen volgens de douaneaangifte voor dat bedrijf bestemd zijn.
De meeste Nederlandse importeurs betalen die btw nooit aan de Douane. Met een artikel 23-vergunning (vergunning artikel 23) wordt de invoer-btw op de periodieke btw-aangifte aangegeven en op dezelfde aangifte afgetrokken, zodat er geen geld het bedrijf uit gaat. Een buitenlands bedrijf kan de vergunning niet zelf aanvragen: het schakelt een in Nederland gevestigde fiscaal vertegenwoordiger in, die zekerheid stelt voor de btw, de vergunning aanvraagt en de btw namens het bedrijf aangeeft en aftrekt. Het buitenlandse bedrijf hoeft zich dan meestal niet zelf in Nederland voor de btw te registreren, maar blijft aansprakelijk voor zijn belastingverplichtingen. Stem de opzet vóór de eerste boeking af met uw douane-expediteur en uw belastingadviseur.
Landed cost van een spijkerbroek uit Bangladesh in Nederland, per stuk: 0% of 12% invoerrecht
Neem een denim herenbroek, goederencode 6203 42 31 00, aangevoerd in Rotterdam. De cijfers zijn een rekenvoorbeeld, geen offerte en niet onze prijs: een goederenwaarde van US$ 12,00 per broek, omgerekend naar € 10,56 tegen de eurowisselkoers van de Europese Centrale Bank van 24 september 2026 (US$ 1,1367 per euro), en een aangenomen € 0,50 per broek voor zeevracht en verzekering tot Rotterdam. De Douane rekent een factuur in dollars om tegen een eigen koers, die een maand geldt en in de laatste week van de voorafgaande maand wordt gepubliceerd, dus de eurobedragen op een echte aangifte wijken iets af.
Op 1.000 broeken bespaart een geldig attest van oorsprong € 1.326,83 aan invoerrecht. Als Bangladesh de preferentie na 2029 verloor zonder dat er iets voor in de plaats kwam, zou dezelfde order aan de kade € 1.326,83 meer kosten voor een importeur die zijn btw aftrekt, en € 1.605,46 meer voor een importeur die dat niet kan. Een voor de btw geregistreerde importeur krijgt de btw terug, dus komen zijn kosten in de haven uit op € 11,06 per broek bij 0% invoerrecht en € 12,39 bij 12%; met een artikel 23-vergunning wordt de btw-post aan de grens helemaal niet betaald.
De tabel eindigt op de kade in Rotterdam. Het honorarium van uw douane-expediteur, de terminalkosten en de vrachtwagen naar uw magazijn komen erbij, en de kosten tot de eerste plaats van bestemming in Nederland horen ook in de btw-grondslag. Onze landed-costcalculator telt vracht, verzekering, invoerrecht en inklaring op bij uw eigen prijs per stuk, zonder btw; laat uw douane-expediteur de definitieve cijfers bevestigen.
| Per broek | Nu: Alles behalve wapens, 0% invoerrecht | Terugval na 2029 zonder nieuwe preferentie: 12% invoerrecht |
|---|---|---|
| Goederenwaarde (voorbeeld: US$ 12,00 bij US$ 1,1367 per euro) | € 10,56 | € 10,56 |
| Zeevracht en verzekering tot Rotterdam (aanname) | € 0,50 | € 0,50 |
| Douanewaarde | € 11,06 | € 11,06 |
| Invoerrecht | € 0,00 | € 1,33 |
| Invoer-btw, 21% over douanewaarde plus invoerrecht | € 2,32 | € 2,60 |
| Kosten in de Nederlandse haven, btw niet teruggekregen | € 13,38 | € 14,98 |
| Kosten in de Nederlandse haven, btw teruggekregen of verlegd met artikel 23 | € 11,06 | € 12,39 |
| Kosten in de haven voor 1.000 broeken, btw niet teruggekregen | € 13.378,82 | € 14.984,28 |
Rotterdam als toegangspoort: douane-entrepot, artikel 23 en fiscale vertegenwoordiging voor goederen die verder de EU in gaan
In 2025 werd in Rotterdam 428,4 miljoen ton lading overgeslagen, 1,7% minder dan in 2024, terwijl de containeroverslag met 3,1% steeg tot 14,2 miljoen TEU, volgens de cijfers van het Havenbedrijf Rotterdam van 26 februari 2026. De gebruikelijke vaartijden van Chattogram naar Europa, en de vertragingen in havens en hubs die daarbuiten vallen, staan op onze verzendpagina.
Niet alle kleding die daar aankomt, is voor de Nederlandse markt. Het Centraal Bureau voor de Statistiek (CBS) telt goederen die via Nederland gaan en, al is het maar kort, eigendom worden van een ingezetene van Nederland voordat ze naar een ander land doorgaan, als wederuitvoer, en die goederen staan zowel in de Nederlandse invoer- als in de uitvoercijfers. Daarom overschatten de invoercijfers van Eurostat hieronder wat Nederlandse consumenten kopen. Drie instrumenten maken deze route mogelijk: één EU-regeling en twee Nederlandse. Een douane-entrepot, de EU-regeling douane-entrepot zoals de Nederlandse Douane die uitvoert, laat u niet-Uniegoederen voor onbepaalde tijd opslaan zonder invoerrechten of andere heffingen te betalen, totdat ze onder een volgende douaneregeling worden gebracht of de EU verlaten, en volgens de Douane kan het als distributiecentrum worden gebruikt; de entrepothouder heeft een vergunning nodig, aangevraagd via het EU Trader Portal, met een zekerheid en vaste eisen aan de administratie. De artikel 23-vergunning neemt de liquiditeitslast van de invoer-btw weg. En een in Nederland gevestigde fiscaal vertegenwoordiger laat een bedrijf van buiten Nederland via Rotterdam importeren zonder zich zelf voor de Nederlandse btw te registreren.
Twee waarschuwingen voor een merk in Duitsland, België of Frankrijk dat zijn goederen via Rotterdam laat lopen: de douanewaarde eindigt in Rotterdam, zoals de EU-gids uitlegt, en goederen die in Nederland worden ingeklaard, tellen in de handelsstatistiek van de EU als Nederlandse invoer. Spreek daarom vóór de eerste boeking met uw expediteur de haven en de plaats van inklaring af.
Het aandeel van Bangladesh in de Nederlandse kledinginvoer: 20,5% van buiten de EU in 2025, tweede na China
Nederland voerde in 2025 voor € 19,43 miljard aan kleding in (HS-hoofdstukken 61 en 62), volgens de Comext-databank van Eurostat, 4,8% meer dan in 2024. De invoer van buiten de EU, die Eurostat naar land van oorsprong registreert, bedroeg € 12,37 miljard: China leverde daarvan € 3,77 miljard, of 30,5%, en Bangladesh € 2,54 miljard, of 20,5%, een stijging van 15,6% ten opzichte van 2024. Daarna kwamen Turkije met 11,3%, Vietnam met 8,6%, India met 5,6% en Pakistan met 3,4%. Turkije was de enige van de zes die daalde, met 11,5%.
Nog eens € 7,07 miljard, 36,4% van het totaal, kwam uit andere EU-lidstaten, die Eurostat registreert naar het land van verzending; dat cijfer kan dus kleding bevatten die in Azië is gemaakt en elders in de Unie is ingeklaard. Gemeten tegen alle leveranciers, de EU meegerekend, was het aandeel van Bangladesh 13,1%. Beide cijfers overschatten de Nederlandse consumptie, omdat een deel van wat in Rotterdam wordt ingeklaard, weer wordt uitgevoerd.
Vanuit Bangladesh gezien kocht Nederland in het fiscale jaar 2025-26 (juli 2025 tot juni 2026) voor US$ 2,17 miljard aan kleding, een stijging van 3,91%, volgens cijfers van het Export Promotion Bureau die BGMEA publiceert. Daarmee is Nederland de op twee na grootste EU-markt van Bangladesh, na Duitsland en Spanje. Het Nederlandse cijfer van Eurostat gaat over kalenderjaren in euro’s aan de EU-grens en het cijfer uit Bangladesh over fiscale jaren in dollars bij export, dus de twee komen nooit overeen en zijn vooral bruikbaar om de richting te lezen.
| Leverancier | Nederlandse kledinginvoer, 2025 | Aandeel in de invoer van buiten de EU | Aandeel in de totale invoer | Verandering ten opzichte van 2024 |
|---|---|---|---|---|
| China | € 3.768,7 mln. | 30,5% | 19,4% | +4,5% |
| Bangladesh | € 2.540,5 mln. | 20,5% | 13,1% | +15,6% |
| Turkije | € 1.401,8 mln. | 11,3% | 7,2% | -11,5% |
| Vietnam | € 1.058,2 mln. | 8,6% | 5,4% | +16,5% |
| India | € 689,3 mln. | 5,6% | 3,5% | +12,6% |
| Pakistan | € 423,2 mln. | 3,4% | 2,2% | +4,5% |
| Alle leveranciers van buiten de EU | € 12.366,9 mln. | 100% | 63,6% | +6,6% |
| Andere EU-lidstaten | € 7.065,0 mln. | niet van toepassing | 36,4% | +1,7% |
| Alle leveranciers | € 19.431,8 mln. | niet van toepassing | 100% | +4,8% |
UPV textiel in Nederland: wie producent is, wat het kost en wat er in 2028 verandert
Het Besluit uitgebreide producentenverantwoordelijkheid textiel (Staatsblad 2023, 132) is sinds 1 juli 2023 van kracht. Het geldt voor nieuw gemaakte kleding, werkkleding inbegrepen, en huishoudtextiel zoals bed-, tafel- en huishoudlinnen. Producent is wie die producten beroepsmatig voor het eerst op de Nederlandse markt brengt, ongeacht de verkooptechniek; een importeur telt dus mee. Een producent zonder vestiging in Nederland moet een in Nederland gevestigde gemachtigde vertegenwoordiger aanwijzen, een rechtspersoon of natuurlijk persoon, die de verplichtingen overneemt; het ondernemersportaal van de overheid past dit toe op buitenlandse verkopers die rechtstreeks aan Nederlandse consumenten verkopen.
Elke producent rapporteert jaarlijks vóór 1 augustus aan Rijkswaterstaat over het vorige kalenderjaar, of draagt die plicht over aan een producentenorganisatie. Stichting UPV Textiel, de collectieve regeling, vraagt deelnemers de textielbeheerbijdrage-overeenkomst (TBBO) te tekenen, vóór 1 april op te geven hoeveel kilo ze naar verwachting op de markt brengen, en de textielbeheerbijdrage te betalen die het bestuur elk jaar vaststelt: € 0,24 per kilo voor 2026. De stichting meldt meer dan 1.000 deelnemers. Omdat de bijdrage per kilo wordt berekend, is het kledinggewicht per model op uw paklijst ook de basis van de factuur.
De regels gaan opnieuw veranderen. Het tweede beleidsprogramma circulair textiel van de overheid, voor 2025 tot 2030, kondigt wijzigingen van het besluit aan, waaronder het onder de regeling brengen van schoenen, die het kabinet in 2027 verwacht in te voeren; volgens Rijkswaterstaat gelden de nieuwe regels, die ook woontextiel en textielgerelateerde accessoires onder de UPV brengen, naar verwachting vanaf begin 2028 in Nederland. De EU-brede UPV voor textiel die elke lidstaat uiterlijk in april 2028 moet hebben draaien (Richtlijn (EU) 2025/1892), staat in onze gids voor EU-merken; voor een Nederlands merk komt die bovenop een regeling die al draait.
- Registreren en ofwel aansluiten bij een producentenorganisatie (Stichting UPV Textiel is de collectieve regeling, met meer dan 1.000 deelnemers) ofwel een eigen inzamel- en recyclingsysteem opzetten
- Een Nederlandse gemachtigde vertegenwoordiger aanwijzen als u geen vestiging in Nederland heeft
- Vóór 1 april de verwachte kilo’s opgeven bij de regeling; de jaarrapportage aan Rijkswaterstaat moet vóór 1 augustus binnen zijn
- Vezelsamenstelling en kledinggewicht per model bijhouden: de doelen en de bijdrage worden allebei in kilo’s gemeten
De rapportagegegevens uit de productie halen
De gegevens die uw UPV-rapportage nodig heeft, komen uit de productie: de exacte vezelsamenstelling per model, het kledinggewicht en de fournituren. Vraag ze bij elke order per model op de paklijst op, zodat u ze niet een jaar later uit etiketten hoeft te reconstrueren. Constructies uit één vezel en afneembare fournituren maken vezel-tot-vezelrecycling ook makkelijker, en dat telt zwaarder naarmate de doelen stijgen.
Verpakkingen: de aangifte bij Verpact en de drempel van 50.000 kg
Nederland regelt de producentenverantwoordelijkheid voor verpakkingen via Verpact, voorheen het Afvalfonds Verpakkingen. Een producent of importeur die meer dan 50.000 kilo verpakkingen per jaar op de Nederlandse markt brengt, moet aangifte doen en de afvalbeheersbijdrage betalen; volgens Verpact geldt dit ook voor een bedrijf zonder Nederlandse vestiging dat online aan Nederlandse consumenten verkoopt. Onder de 50.000 kilo is er geen bijdrage te betalen, maar volgens Verpact doet een bedrijf dat goederen uit het buitenland in Nederland invoert toch aangifte, en moet u kunnen laten zien hoe u hebt berekend dat u onder de drempel blijft, omdat Verpact dat kan controleren. De drempel geldt niet voor drankblikjes, plastic drankflessen en plastic verpakkingen voor eenmalig gebruik; daarvoor is registratie vanaf het eerste stuk verplicht. Op de lijst van Verpact voor eenmalig gebruik staan ook draagtassen dunner dan 50 micron.
De tarieven van Verpact voor 2026, exclusief btw, zijn € 1,320 per kilo voor flexibel of niet-gespecificeerd plastic (daaronder valt een polybag), € 1,220 voor hard plastic, € 0,017 voor papier en karton en € 0,015 voor hout, voor deze materialen ongewijzigd ten opzichte van 2025; de tariefdifferentiatie voor plastic geeft kortingen tot € 0,60 per kilo voor goed recyclebare plastic verpakkingen. Een rekenvoorbeeld: 1.000 polybags van elk 10 g wegen 10 kg en zouden tegen het tarief voor flexibel plastic € 13,20 kosten, tegenover € 0,17 voor 10 kg dozen; de keuze van de polybag weegt dus zwaarder dan de doos. Zet gewicht en materiaal van elk verpakkingsonderdeel in de verpakkingsspecificatie die bij de sampling wordt afgesproken, zodat de aangifte uit de administratie komt en niet uit schattingen. De EU-verpakkingsverordening die sinds 12 augustus 2026 van toepassing is, komt daar bovenop en staat in onze EU-gids.
Kledingetiketten voor Nederland: vezelsamenstelling in het Nederlands
De EU-textieletiketteringsverordening eist de vezelsamenstelling in de officiële taal van het land waar het kledingstuk wordt verkocht, en Nederland heeft niets anders bepaald: het Warenwetbesluit textielproducten stelt alleen overtredingen van de etiketteringsartikelen van de verordening strafbaar, en het ondernemersportaal van de overheid vermeldt dat het etiket in de taal van het land van verkoop is, voor Nederland dus het Nederlands. Gebruik de Nederlandse vezelnamen uit de EU-lijst (katoen, polyester, elastaan), vermeld de percentages, en gebruik 100% of ‘zuiver’ alleen als er één vezel is gebruikt. Andere talen mogen worden toegevoegd; zo dient één meertalig etiket de Benelux, Duitsland en Frankrijk.
Wasvoorschriften zijn in Nederland niet verplicht, al verwachten retailers de symbolen. Bevat een kledingstuk niet-textiele delen van dierlijke oorsprong, zoals een leren patch op een spijkerbroek of een hoornen knoop, dan moet het etiket de woorden ‘Bevat niet uit textiel bestaande delen van dierlijke oorsprong’ dragen. Het etiket moet duurzaam, leesbaar en zichtbaar zijn, en de NVWA houdt toezicht. De naam en contactgegevens van de importeur die de productveiligheidsregels van de EU eisen, staan in onze EU-gids. Omdat de NVWA op het etiket toeziet, gaat de Nederlandse tekst op de pre-productiesample ter goedkeuring naar u, en de test van de bulkstof tegen uw goedgekeurde stofstaal onderbouwt de samenstelling die erop staat.
- Vezelsamenstelling in het Nederlands, met de EU-vezelnamen en percentages
- ‘Bevat niet uit textiel bestaande delen van dierlijke oorsprong’ als er leer, hoorn of andere dierlijke delen zijn gebruikt
- Een duurzaam, leesbaar en zichtbaar etiket, goedgekeurd op de pre-productiesample
- Wassymbolen zijn volgens de Nederlandse regels optioneel; de importeursgegevens volgen de EU-regels in onze EU-gids
De doelen waaraan uw Nederlandse rapportage wordt gemeten
De Nederlandse doelen zijn getallen, geen voornemens. De handreiking van Rijkswaterstaat legt ze per kalenderjaar vast, gemeten aan het gewicht dat u het jaar ervoor op de markt hebt gebracht.
- 2025: ten minste 50% van het gewicht voorbereid voor hergebruik of recycling, oplopend met 5 procentpunt per jaar tot 75% in 2030
- 2025: ten minste 20% voorbereid voor hergebruik, oplopend met 1 procentpunt per jaar tot 25% in 2030
- 2025: ten minste 10% daadwerkelijk hergebruikt in textielproducten voor de Nederlandse markt, oplopend tot 15% in 2030
- 2025: ten minste 25% van de vezels uit afgedankt textiel gebruikt als materiaal voor nieuwe producten, oplopend tot 33% in 2030
- Jaarrapportage aan Rijkswaterstaat vóór 1 augustus, over het vorige kalenderjaar
Wat de EU toevoegt: ecodesignregels en het digitale productpaspoort
Voor een Nederlands merk komen de ecodesignregels bovenop UPV textiel in plaats van die te vervangen: textiel is de eerste productgroep onder de Verordening ecologisch ontwerp voor duurzame producten (ESPR), en het digitale productpaspoort dat volgt, zal veel van de gegevens vragen die de Nederlandse regeling al verzamelt. Het tijdpad, en het verbod op het vernietigen van onverkochte kleding, staan in onze gids voor EU-merken.
Voor een merk dat in Bangladesh inkoopt, is het praktische gevolg dat vezelsamenstelling, gewicht, constructie en de fabriek van herkomst gegevens worden die u per product moet kunnen overleggen. Vraag alle vier vandaag al per model bij elke order op, zodat een Nederlands merk nu aan zijn UPV-rapportage voldoet en dezelfde gegevens klaar heeft als het paspoort er komt.
Vanuit Nederland met ons werken
Bangladesh loopt in de zomer vier uur en in de winter vijf uur voor op Nederland, dus een vraag die u vóór de lunch in Amsterdam verstuurt, komt dezelfde middag in Narayanganj aan; wij antwoorden binnen één werkdag.
- Fabriek vóór de productie bij naam genoemd, met adres, auditrapport en Accord-status
- Vezelsamenstelling, kledinggewicht en materialen van de fournituren per model voor uw UPV-rapportage: vraag ze op de paklijst op
- Nederlands etiket met vezelsamenstelling en importeursgegevens goedgekeurd op de pre-productiesample
- De Nederlandse gemachtigde vertegenwoordiger, die u zelf aanwijst als u vanuit het buitenland aan consumenten verkoopt
- Kwaliteitscontroles op de productielijn en het rapport van de AQL-eindinspectie, daarna factuur, paklijst, vervoersdocument en attest van oorsprong
Voor start-ups en kleine merken in Nederland: minimumaantallen en de eerste order
Onze eigen orders beginnen bij 500 stuks per model en kleur; dat is ook het minimum voor T-shirts en hoodies. Denim, jassen, geweven overhemden, werkkleding en uniformen beginnen bij 2.000, ondergoed bij 5.000 stuks en sokken bij 5.000 paar; voor elke andere categorie wordt het exacte minimum in uw offerte bevestigd. Orders onder 500 stuks lopen via de route voor kleine series op onze pagina over kleine minimumaantallen (low MOQ), gemaakt door een genoemde partnerfabriek voor kleine series en apart geprijsd door die partner.
De Nederlandse regels op deze pagina schalen mee met gewicht, niet met bedrijfsgrootte, en dat past bij een eerste order. UPV textiel geldt vanaf de eerste kilo, maar via Stichting UPV Textiel is de bijdrage € 0,24 per kilo in 2026, dus kosten 1.000 T-shirts van elk 180 g ongeveer € 43. De Verpact-bijdrage begint pas boven 50.000 kg verpakkingen per jaar, en dat haalt een klein merk waarschijnlijk niet, tenzij het plastic artikelen voor eenmalig gebruik van de lijst van Verpact gebruikt; een importeur doet wel aangifte en bewaart de berekening. De invoer-btw van 21% wordt door een voor de btw geregistreerd bedrijf afgetrokken, of met een artikel 23-vergunning nooit aan de grens betaald. Voor een eerste order zijn een techpack of een referentiekledingstuk nodig, een beoogd aantal per model en kleur, en de Nederlandse etikettekst. De offerte vermeldt de leveringsconditie (FOB, CIF of DDP) en het minimum van uw categorie; de controles vóór en tijdens de productie staan hierboven onder ‘Vanuit Nederland met ons werken’.
- Minimum: 500 stuks per model en kleur, in sommige categorieën hoger
- UPV textiel: vanaf de eerste kilo; € 0,24 per kg via Stichting UPV Textiel in 2026
- Verpact: bijdrage pas boven 50.000 kg verpakkingen per jaar; een importeur doet toch aangifte en bewaart de berekening
- Invoer-btw: 21%, afgetrokken door een voor de btw geregistreerde importeur of verlegd met artikel 23
- Onder 500 stuks: de route voor kleine series op onze pagina over kleine minimumaantallen
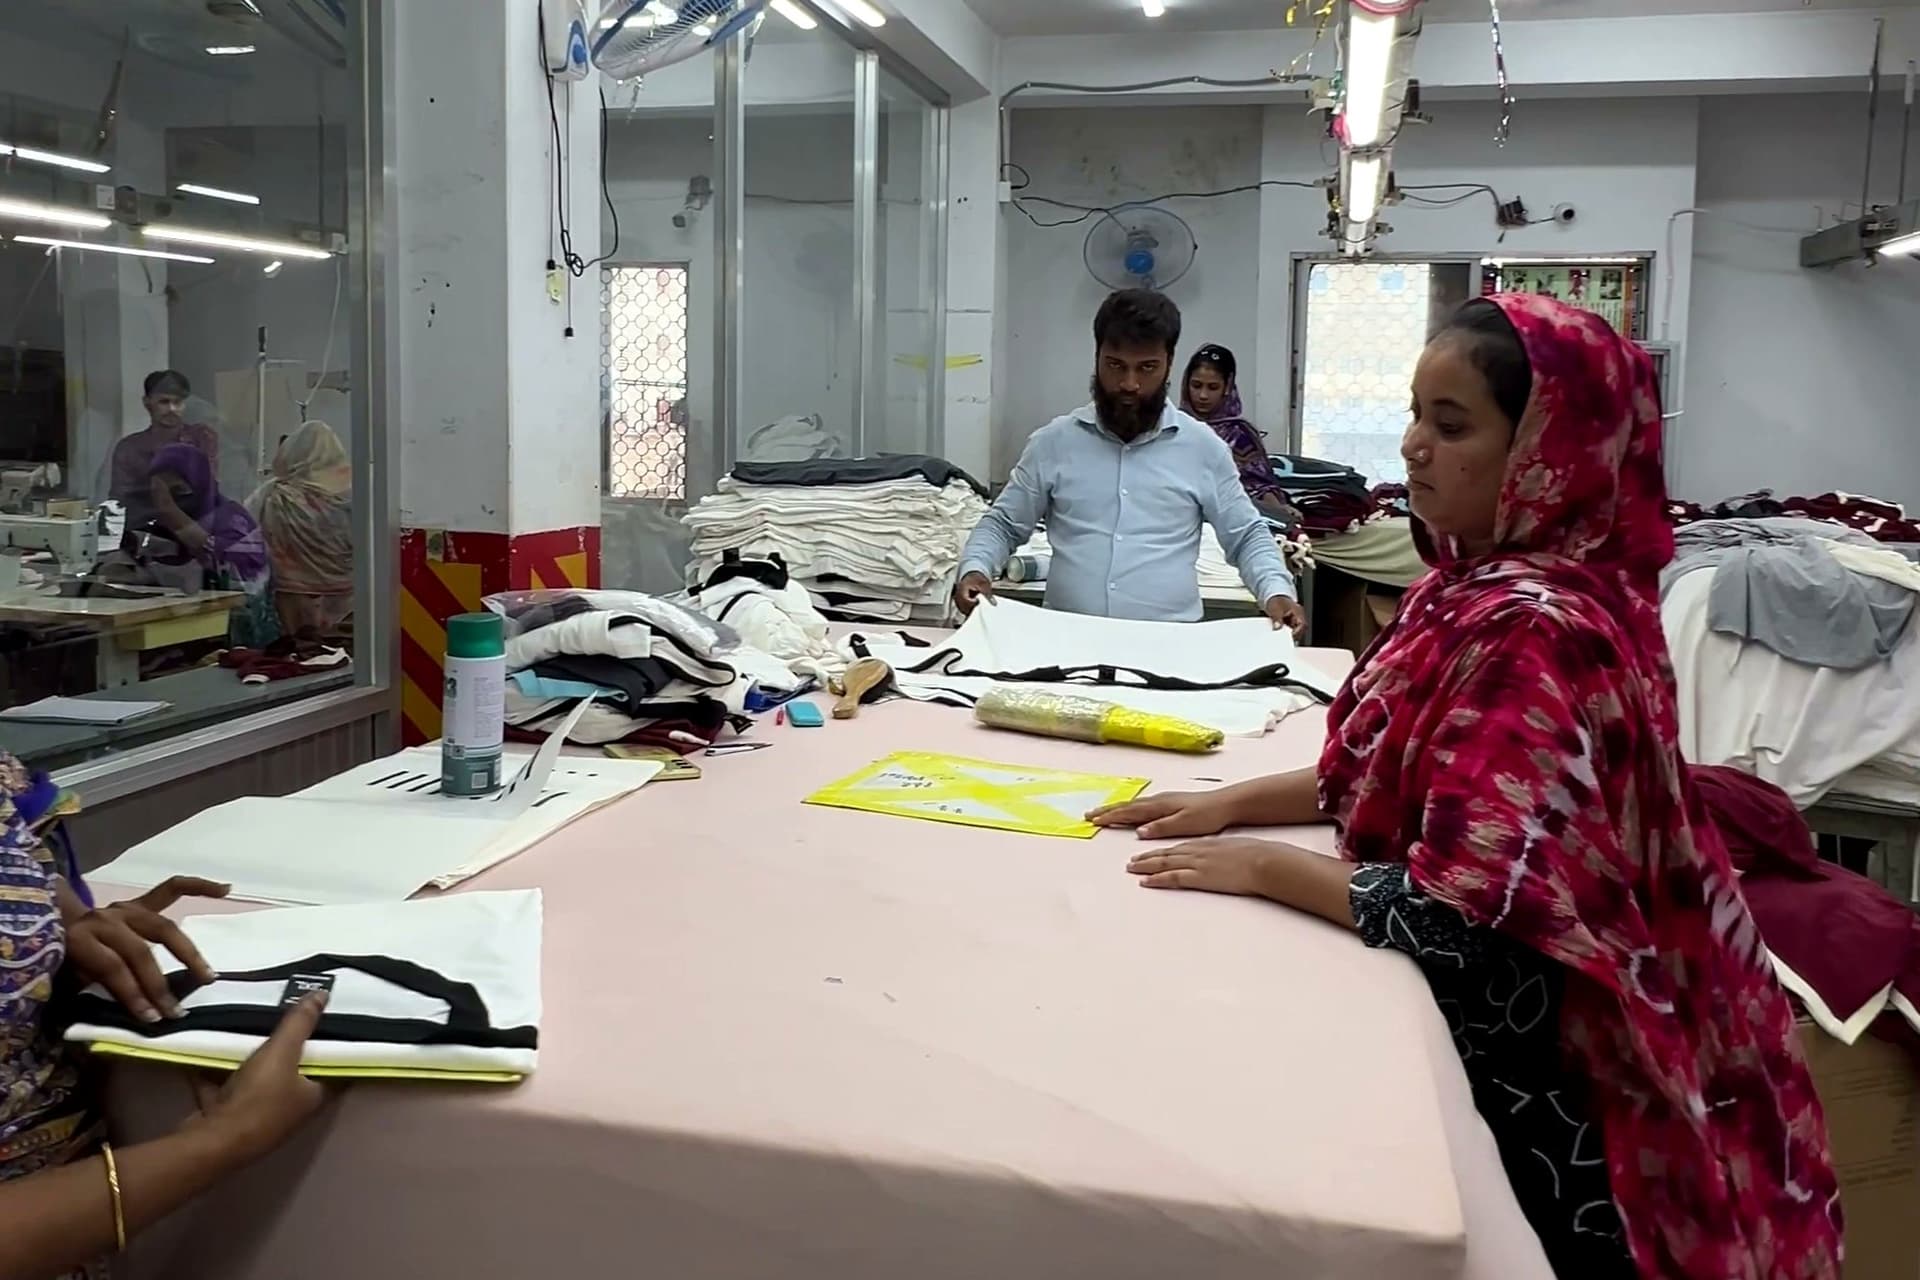
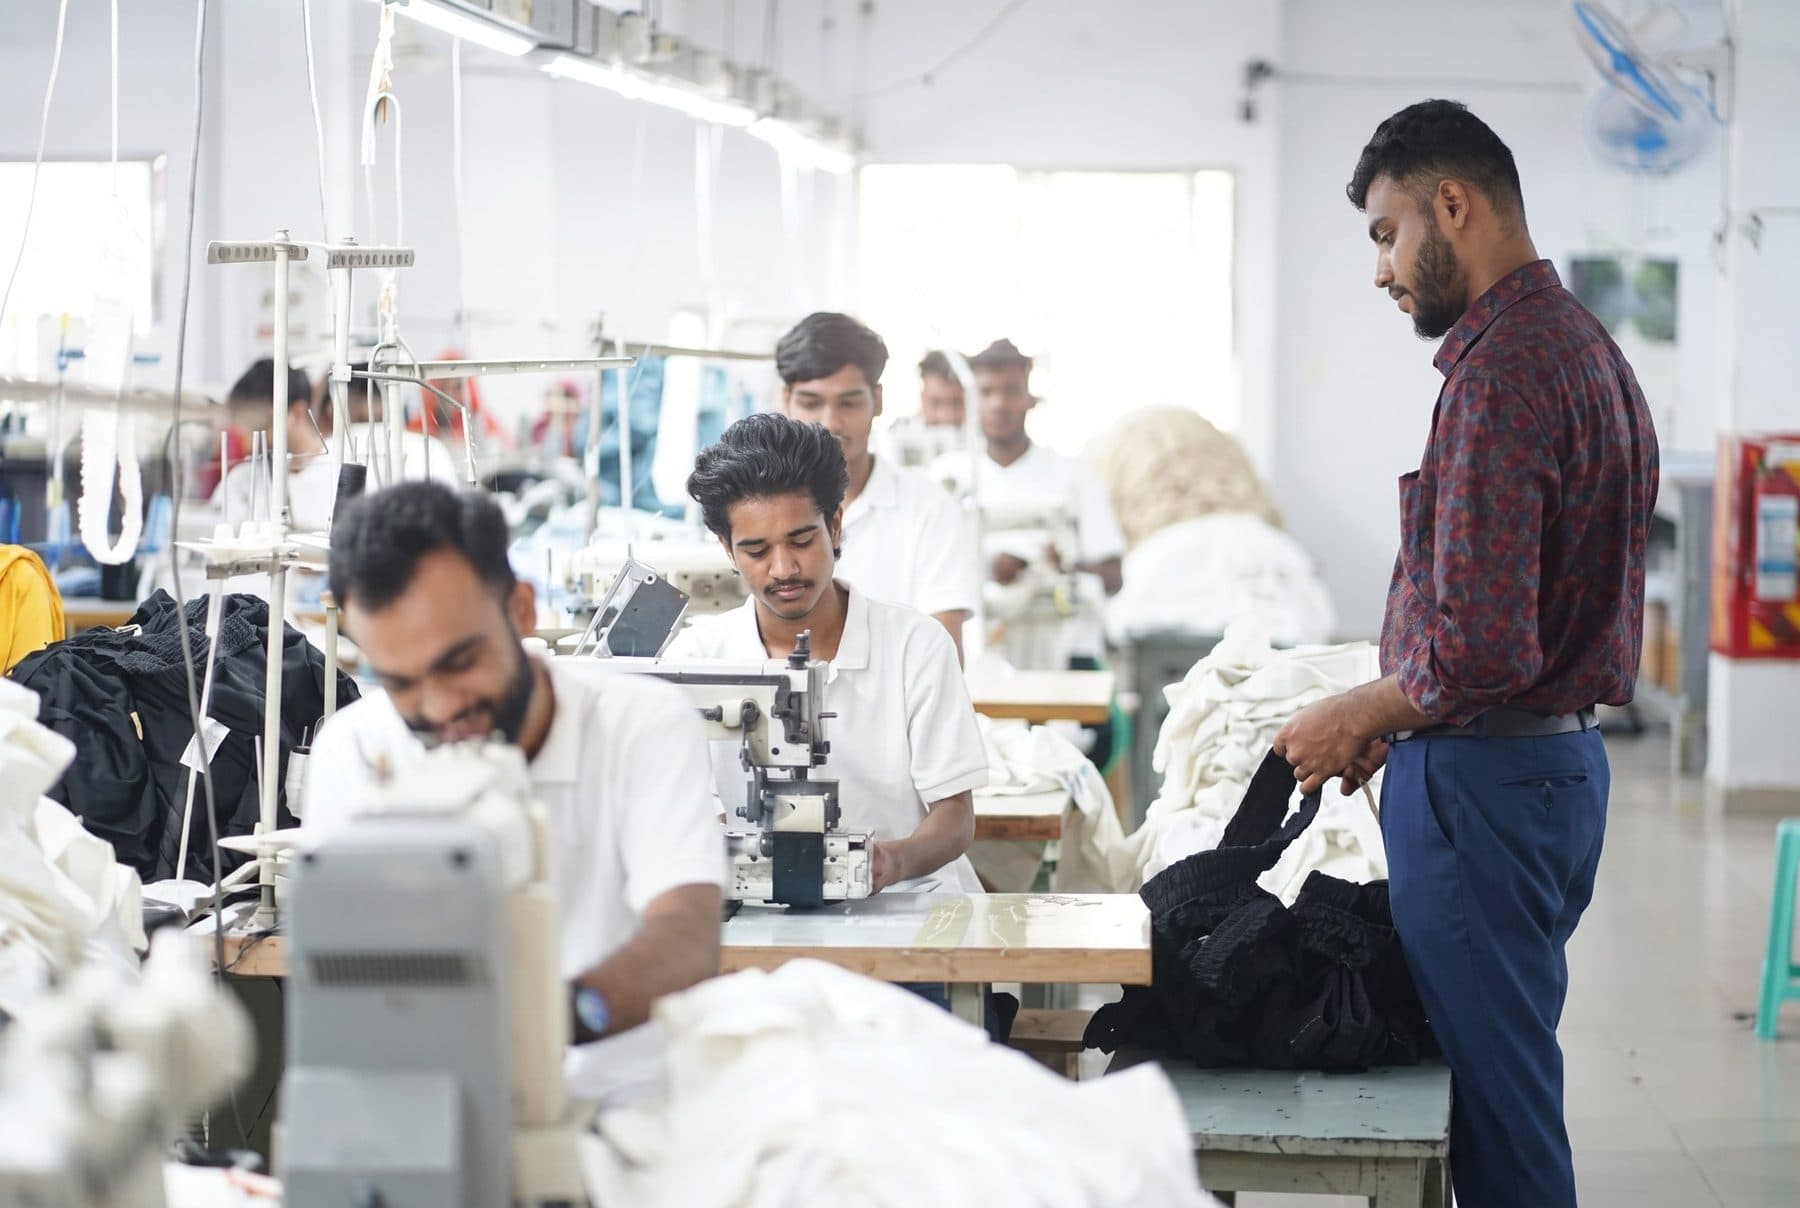
Uit de partnerfabriek.
Echte foto’s en een echte video, geen AI-beelden: de partnerfabriek in Narayanganj waar wij orders laten produceren en controleren.
Vragen die inkopers in Nederland stellen
Is kleding uit Bangladesh in Nederland vrij van invoerrecht, en verandert dat als Bangladesh de LDC-status verliest?
Ja: in Bangladesh gemaakte kleding komt onder Alles behalve wapens met 0% invoerrecht Nederland binnen als de zending een geldig REX-attest van oorsprong heeft, en dat blijft 0% tijdens de overgangsperiode. Volgens de planning verlaat Bangladesh op 24 november 2026 de groep van minst ontwikkelde landen (LDC); bij de Algemene Vergadering van de VN ligt een verzoek om drie jaar uitstel, waarover op 17 oktober 2026 nog niet was beslist. De EU houdt Alles behalve wapens aan tot drie jaar na het daadwerkelijke vertrek uit die groep, volgens de Europese Commissie in elk geval tot eind 2029. Komt er daarna geen nieuwe preferentie, dan geeft TARIC, gecontroleerd op 25 september 2026, een denim herenbroek (6203 42 31 00) een derdelandenrecht van 12%: op 1.000 broeken van US$ 12,00 per stuk in het rekenvoorbeeld € 1.326,83 meer aan de kade voor een voor de btw geregistreerde importeur. Vrij van invoerrecht is niet vrij van btw: de invoer-btw van 21% blijft gelden, afgetrokken als voorbelasting of verlegd met een artikel 23-vergunning. Reken beide tarieven nu al door in uw prijzen.
Heb ik een Nederlandse gemachtigde vertegenwoordiger nodig als ik vanuit het buitenland aan Nederland verkoop?
Ja, als u geen vestiging in Nederland heeft en textielproducten rechtstreeks aan Nederlandse consumenten verkoopt. UPV textiel geldt sinds 1 juli 2023 voor elke producent, ongeacht de omvang, en een producent zonder Nederlandse vestiging moet een in Nederland gevestigde gemachtigde vertegenwoordiger aanwijzen, die de verplichtingen voor registratie, rapportage en inzameling overneemt. Verkoopt u via een Nederlandse importeur of retailer die de goederen als eerste op de Nederlandse markt brengt, dan is dat bedrijf de producent en ligt de verplichting daar. De collectieve route is Stichting UPV Textiel, die voor 2026 € 0,24 per kilo rekent en deelnemers vraagt vóór 1 april hun verwachte kilo’s op te geven; de jaarrapportage aan Rijkswaterstaat moet vóór 1 augustus binnen zijn. Een fabriek in Bangladesh kan hiervan niets dragen, maar wel de gegevens leveren: vraag bij elke zending per model om vezelsamenstelling, kledinggewicht en de materialen van de fournituren op de paklijst.
Kan de fabriek mij de gegevens geven die ik nodig heb voor mijn UPV-rapportage textiel?
Ja, en die horen met de zending mee te komen, niet een jaar later. Uw jaarlijkse UPV-rapportage aan Rijkswaterstaat is gebaseerd op het gewicht van de textielproducten die u in het vorige kalenderjaar op de Nederlandse markt hebt gebracht, per categorie, en de doelen vanaf 2025 worden aan dat gewicht gemeten: 50% voorbereid voor hergebruik of recycling, 20% voorbereid voor hergebruik, 10% hergebruikt in Nederland en 25% vezel-tot-vezelrecycling, allemaal oplopend tot 2030. De cijfers die u nodig hebt, zijn dus het kledinggewicht per model en maat, de vezelsamenstelling per model en de materialen van de fournituren. Vraag om de gewichten te bepalen aan de hand van de pre-productiesample en de bulkstof, de samenstelling uit het testrapport van de stof en de fournituren uit de goedgekeurde fournituurkaart, en om alles per model op de paklijst te zetten. Dezelfde gegevens voeden het digitale productpaspoort van de EU als de gedelegeerde handeling voor textiel er komt, dus niets hoeft twee keer te worden verzameld.
Hoeveel invoer-btw betaal ik in Nederland op kleding uit Bangladesh, en kan ik voorkomen dat ik die aan de grens betaal?
U betaalt btw tegen het algemene tarief van 21%; kleding heeft in Nederland geen verlaagd tarief, ook kinderkleding niet. De grondslag is de douanewaarde (de prijs van de goederen plus vracht en verzekering tot de EU-haven) plus eventueel invoerrecht en, in de woorden van de Belastingdienst, de bijkomende kosten tot de plaats van bestemming in de EU. Het verschil zit in wie betaalt en wanneer. Een in Nederland voor de btw geregistreerd bedrijf met een artikel 23-vergunning geeft de invoer-btw aan op zijn periodieke aangifte en trekt die op dezelfde aangifte af, zodat er bij invoer niets wordt betaald. Zonder vergunning betaalt het bij invoer aan de Douane en trekt het het bedrag af op zijn aangifte over dat tijdvak, dus het geld is tot dan weg. Een bedrijf dat buiten Nederland is gevestigd, kan de vergunning niet zelf houden: een fiscaal vertegenwoordiger in Nederland vraagt die aan, stelt zekerheid en doet de aangiften, en het bedrijf heeft meestal geen Nederlandse btw-registratie nodig, al blijft het wel aansprakelijk.
Kan ik kleding uit Bangladesh in Rotterdam inklaren en doorverkopen naar Duitsland of België?
Ja, en drie instrumenten maken die route mogelijk: een EU-douaneregeling en twee Nederlandse btw-regelingen. De volgorde: uw expediteur boekt de container naar Rotterdam en een douane-expediteur doet de aangifte. Onverkochte voorraad kan in een douane-entrepot van een vergunninghouder, vaak een logistiek bedrijf, waar invoerrecht en btw pas verschuldigd zijn als de goederen onder een volgende regeling worden gebracht of de EU verlaten; de entrepothouder heeft de vergunning en stelt de zekerheid. Worden de goederen in het vrije verkeer gebracht, dan doet een fiscaal vertegenwoordiger in Nederland aangifte onder zijn artikel 23-vergunning als uw bedrijf buiten Nederland is gevestigd, zodat de invoer-btw op een btw-aangifte komt in plaats van aan de kade te worden betaald, en gaan de goederen als Uniegoederen door naar Duitsland of België. Spreek eerst met uw expediteur de haven en de plaats van inklaring af: de ene bepaalt de douanewaarde, de andere het land dat de handelsstatistiek registreert.
Moet ik me bij Verpact aanmelden voor de polybags en dozen van een kledingorder uit Bangladesh?
De meeste kleine kledingmerken blijven onder de drempel van Verpact van 50.000 kilo verpakkingen per jaar, maar dat moet u kunnen aantonen. Volgens Verpact doet een bedrijf dat goederen uit het buitenland in Nederland invoert en onder de drempel blijft, toch aangifte, zonder de bijdrage te betalen, en kan Verpact het cijfer controleren. Houd daarom per order een verpakkingsadministratie bij: het gewicht en materiaal van elke polybag, hanger, doos, tape en elk etiket, uit de verpakkingsspecificatie die bij de sampling is afgesproken, vermenigvuldigd met de verzonden aantallen. Controleer het totaal opnieuw als het orderboek groeit; als rekenvoorbeeld voegen 1.000 stuks in polybags van 10 g met per stuk 200 g karton ongeveer 210 kg toe. Eén uitzondering geldt vanaf het eerste stuk: plastic verpakkingen voor eenmalig gebruik op de lijst van Verpact, zoals draagtassen dunner dan 50 micron, moeten ongeacht de tonnage worden geregistreerd, dus een plastic draagtas met uw merk in het pakket verandert uw positie.