バングラデシュの衣料品メーカー:日本のブランド向けガイド
日本はバングラデシュにとって非伝統的市場のなかで最大の市場であり、2026年を機に得るものが最も大きい市場です。2026年9月時点で関税面の条件は良好で、2月にEPAが署名されたことで、LDC卒業後も良好なまま続く見通しです。日本のバイヤーは寸法、仕上げ、梱包について世界でも特に厳しく、表示ルールもEUや米国から借りたものではなく日本独自のものです。 CMB Sourcing Ltd.はナラヤンガンジ(ダッカ)のバイイングハウス(buying house)です。監査済みの提携工場がご注文の製品を生産し、当社がサンプル、品質検査、出荷を管理します。
最終更新日
お問い合わせフォーム、その他のページ、当社からの返信は英語です。
要点
バングラデシュ製の衣料品は、日本の後発開発途上国(LDC)向け特恵関税(特別特恵関税)により無税で日本に入り、この特恵はLDC卒業後も最長3年間維持されます。2026年2月6日に署名された日・バングラデシュ経済連携協定(EPA)は、発効すれば、単一工程の原産地規則のもとで衣料品に無税のアクセスを与えます。日本は2025年に約243億米ドルのアパレルを輸入しており、2025年第1四半期にはバングラデシュが第4位の供給国でした。表示には、日本語での繊維の組成とJISの取扱い表示記号が必要です。
英語版ガイドの日本語訳で、数値、日付、出典は英語版と同じです。内容に相違がある場合は英語版が優先します。 英語版からAIの支援を受けて翻訳し、原文と章ごとに照合しています。
バングラデシュ製衣料品の日本市場はどのくらいの規模か
財務省の速報値をFibre2Fashionが報じたところによると、日本の2025年のアパレル・衣類付属品の輸入額は3兆8,543億6,100万円(約243億米ドル)で、前年比4.5%増でした。2025年第1四半期には、バングラデシュは中国、ベトナム、インドネシアに次ぐ第4位の供給国でした。同四半期のバングラデシュの対日衣料品輸出は3億8,800万米ドルに達して17.2%増となり、日本のアパレル輸入に占めるシェアは6.47%になりました。BGMEAがまとめた輸出振興局(Export Promotion Bureau)の統計では、2025/26会計年度(2025年7月〜2026年6月)のバングラデシュの対日衣料品輸出は11.3億米ドルで、前年より4.28%少ないものの、非伝統的市場のなかでは依然として最大です。
日本のバイヤーはこれまで、綿のニット製品や定番品をバングラデシュから大量に調達してきました。業界団体のBGMEAは、2030年までに対日アパレル輸出30億米ドルという目標を掲げています。日本のブランドにとっては、工場、品質管理の仕組み、表示のノウハウがすでに揃っているということです。
関税:現在のLDC特恵と、EPAで変わること
日本は後発開発途上国に対し、関税品目の約98%で無税・無枠のアクセスを認めており、バングラデシュ製のアパレルはこれを広く利用しています。日本はさらに関税に関する法令を改正し、LDCを卒業した国が最長3年間特恵を維持できるようにしました。これは2026年11月24日に予定されているバングラデシュの卒業後の期間をカバーします。特恵がなければ衣料品には日本のWTO協定税率(基本税率または暫定税率の方が低い品目はその税率)がかかり、2026年4月1日時点の実行関税率表では、ニット製品の多くの品目で7.4〜10.9%、布帛製品の多くの品目で9.1%または10%です。
日・バングラデシュ経済連携協定(EPA)は、バングラデシュが初めて署名したEPAで、7回の交渉を経て2026年2月6日に東京で署名されました。協定文に関する報道によると、衣料品は単一工程の原産地規則のもとで即時に無税となり、輸入生地をバングラデシュで裁断・縫製した衣料品は30%の付加価値で原産品と認められます。全体では7,379品目のバングラデシュ製品が無税アクセスを得て、一部は5〜18年かけて段階的に無税になります。協定の発効には両国の議会の承認が必要なため、移行期間をはるかに超える先まで価格を決める前に、貴社の関税品目について通関業者に状況を確認してください。
| 期間 | 衣料品の関税 | 根拠 |
|---|---|---|
| 現在〜2026年11月24日 | ほとんどの品目で0% | 日本のLDC向け特恵関税 |
| 卒業後の移行期間 | 最長3年間、0% | LDC卒業国に関する日本の改正関税法令 |
| EPA発効後 | 単一工程の原産地規則のもとで0% | 日・バングラデシュEPA(2026年2月6日署名、承認待ち) |
| 特恵がない場合 | WTO協定税率。ニット製品の多くの品目で7.4〜10.9% | 日本の実行関税率表(2026年4月1日) |
消費税と輸入原価
関税が無税でも、税金がかからないわけではありません。日本は輸入品に10%の消費税を課し、課税価格に関税額を加えた額を基に計算します。課税事業者は通常どおり仕入税額控除の対象にできます。海上または航空運賃、保険料、通関費用、配送費を加えると、1点あたりの輸入原価(ランデッドコスト)になります。当社のランデッドコスト計算ツールには、関税0%の日本向けプリセットがあります。チョットグラム(チッタゴン)からの海上輸送はシンガポールなどの積み替え拠点を経由して日本に着き、航路は欧州や北米向けより短くなります。
家庭用品品質表示法に基づく表示
日本の家庭用品品質表示法では、ほとんどの衣料品に、繊維の名称と混用率、JIS L 0001の記号による取扱い表示、表示者の氏名または名称と連絡先を示した恒久的な表示が必要です。輸入品の場合、表示者は日本の事業者、つまり日本国内の輸入者、販売者または表示の委託を受けた者となるため、表示には工場ではなく貴社の情報が入ります。2024年8月20日に公示されたJIS L 0001:2024は、2014年版の記号に代わり、現行のISOの取扱い表示記号と整合しています。
表示は恒久的に取り付けられ、読みやすく、消費者が見つけやすい位置になければなりません。そのため表示内容はサンプル段階で決め、量産の印刷前に承認済みサンプルと照合してください。
- 日本語による繊維の名称と混用率
- JIS L 0001:2024の記号による取扱い表示
- 日本国内の表示者の氏名または名称と、住所または電話番号
日本が衣料品に課す有害物質の規制基準
日本は「有害物質を含有する家庭用品の規制に関する法律」(1973年(昭和48年)法律第112号)により衣料品中の有害物質に法的な基準を設けており、数値は同法施行規則(1974年(昭和49年)厚生省令第34号)の別表第1に定められています。第5条は、規制対象の家庭用品を製造、輸入または販売する事業者が、基準に適合しないものを販売し、授与し、または販売・授与の目的で陳列することを禁じています。第3条は、製造事業者と輸入事業者に、製品に含まれる物質が人の健康に与える影響を把握し、健康被害を防ぐよう求めています。第10条により、第5条に違反すると1年以下の拘禁刑または30万円以下の罰金が科されます。
ホルムアルデヒドには2つの基準があります。出生後24か月以内の乳幼児用のおしめ、おしめカバー、よだれ掛け、下着、寝衣、手袋、くつした、中衣、外衣、帽子、寝具は、所定の試験で吸光度差0.05以下、または試料1gあたり16μg以下(16ppm)でなければなりません。それより年長者向けの下着、寝衣、手袋、くつした、およびたびは、1gあたり75μg(75ppm)が上限です。
2016年4月1日からは、特定芳香族アミン24種のいずれかを容易に生成するアゾ化合物(アゾ染料)も規制対象になっています(2015年(平成27年)4月8日政令第175号、2015年(平成27年)7月9日厚生労働省令第124号)。染色された繊維製品のおしめ、おしめカバー、下着、寝衣、手袋、くつした、中衣、外衣、帽子、寝具、床敷物、テーブル掛け、えり飾り、ハンカチーフ、タオル・バスマットおよび関連製品では、各アミンが試料1gあたり30μg以下(30mg/kg)でなければならず、革製品・毛皮製品の下着、手袋、中衣、外衣、帽子、床敷物にも同じ基準が適用されます。厚生労働省の説明では、規制対象は通常の使用で皮膚に接触する部分だけで、コートであれば襟と袖口です。
同じ別表は、おしめ、おしめカバー、よだれ掛け、下着、衛生バンド、衛生パンツ、手袋、くつしたに含まれる有機水銀化合物と有機スズ化合物、さらに寝衣、寝具、カーテン、床敷物に含まれる特定の難燃剤も規制しています。これらの基準は、表示や証明書で満たせるものではありません。決め手は染料と加工剤なので、試験は出荷前に、量産生地と完成品について、規則が定める方法で行う必要があります。
日本への衣料品輸入:手順
税関は、貨物を輸入しようとする者に輸入申告を求めており、通常は通関業者が輸入者に代わって申告します。税関は、必要に応じた検査と、納付すべき関税と消費税の納付の後に輸入を許可します。バングラデシュからの最初の注文は、次の手順で進みます。
- 日本の輸入者を決める:輸入申告を行い、10%の消費税を納付し、多くの場合は衣料品の表示に表示者として記載される事業者です。
- 出荷前に試験する:乳幼児用品、下着、寝衣、くつしたのホルムアルデヒド、皮膚に接触する染色衣料品の24種のアゾ系アミンについて、船積み前に試験報告書を手元にそろえます。
- 家庭用品品質表示法に基づき日本語で表示する:繊維の名称と混用率、JIS L 0001の取扱い表示記号、表示者の氏名または名称と住所または電話番号を、量産前サンプルで承認します。
- 税関が示す書類をそろえて出荷する:インボイス、船荷証券(B/L)または航空運送状(AWB)、パッキングリスト、そして特恵税率の適用を受けるための特恵原産地証明書(Form A)です。
- 貨物が保税地域に搬入されたら通関業者を通じて輸入申告を行い、消費税を納付して輸入許可を受けます。
品質への期待
日本のバイヤーは一般に、EUや米国のバイヤーより厳しい寸法公差と外観基準で仕事をし、より厳しいAQLで検品します。当社はサイズセットの段階からそれを前提に計画します。より厳しい公差を書面で合意し、シールドサンプル(承認見本)を取り交わし、検品水準は既定値ではなく貴社の取引先のマニュアルに合わせます。梱包は後回しにするものではなく、仕様の一部です。たたみ方、ポリ袋、カートンマーク、カートンの状態を書面で合意し、積み込み時に確認して写真を撮るよう求めてください。
日本から当社と取引する
バングラデシュは日本より3時間遅れているため、勤務時間の大半が重なります。東京から朝送った質問は当社の始業時には届いており、すべてのお問い合わせに1営業日以内に返信します。FOBチョットグラム、貴社指定港までのCIF、貴社倉庫までのDDPで見積もり、特恵の申請に必要な原産地書類を書類一式に組み込み、生産前に、ご注文を製造する工場の名前を監査結果と認証とともにお知らせします。やり取りは英語で行います。日本語の表示文言とサイズ表は、サンプル作成前に貴社のチームが確認してください。
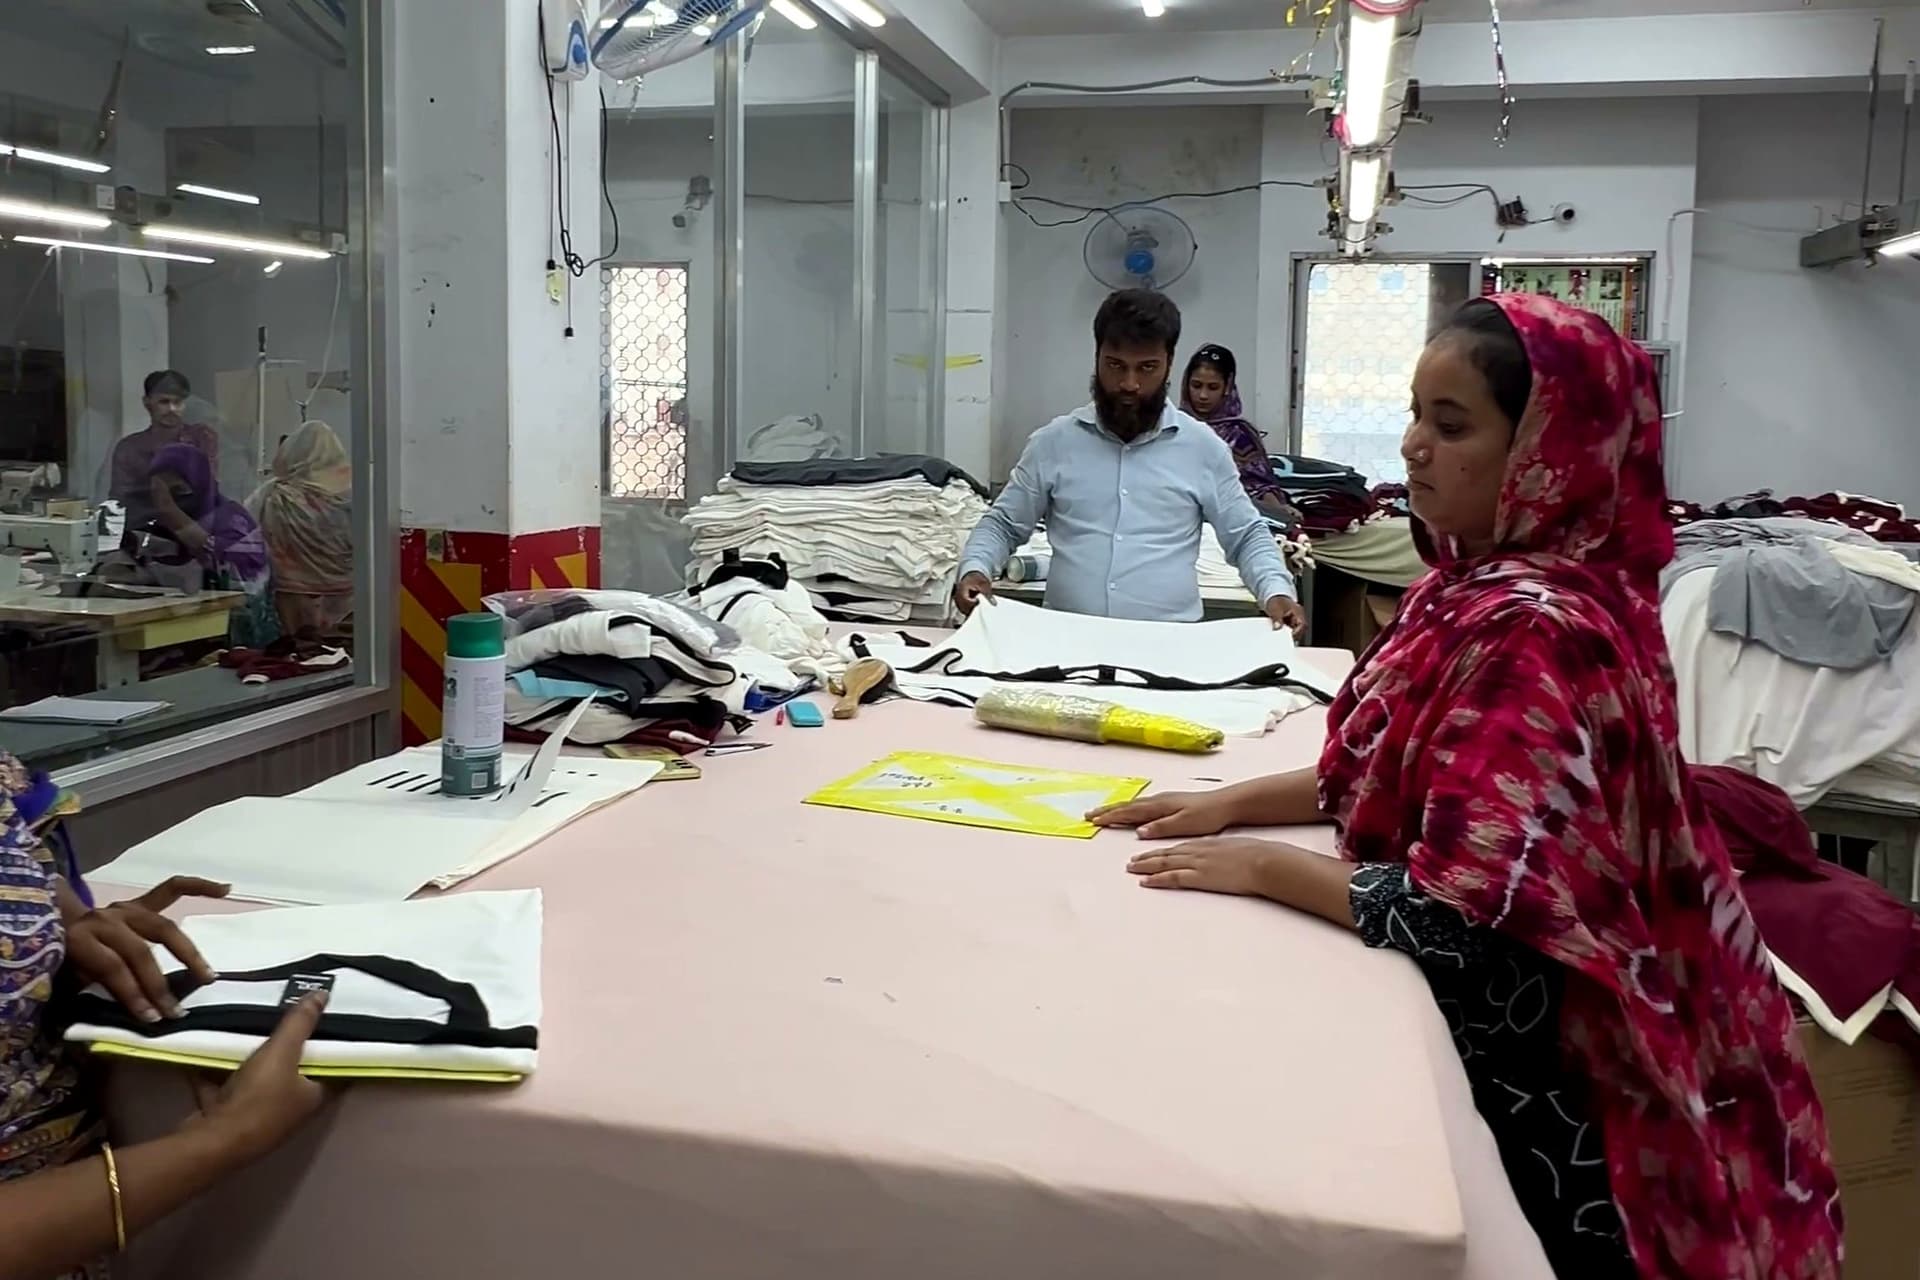
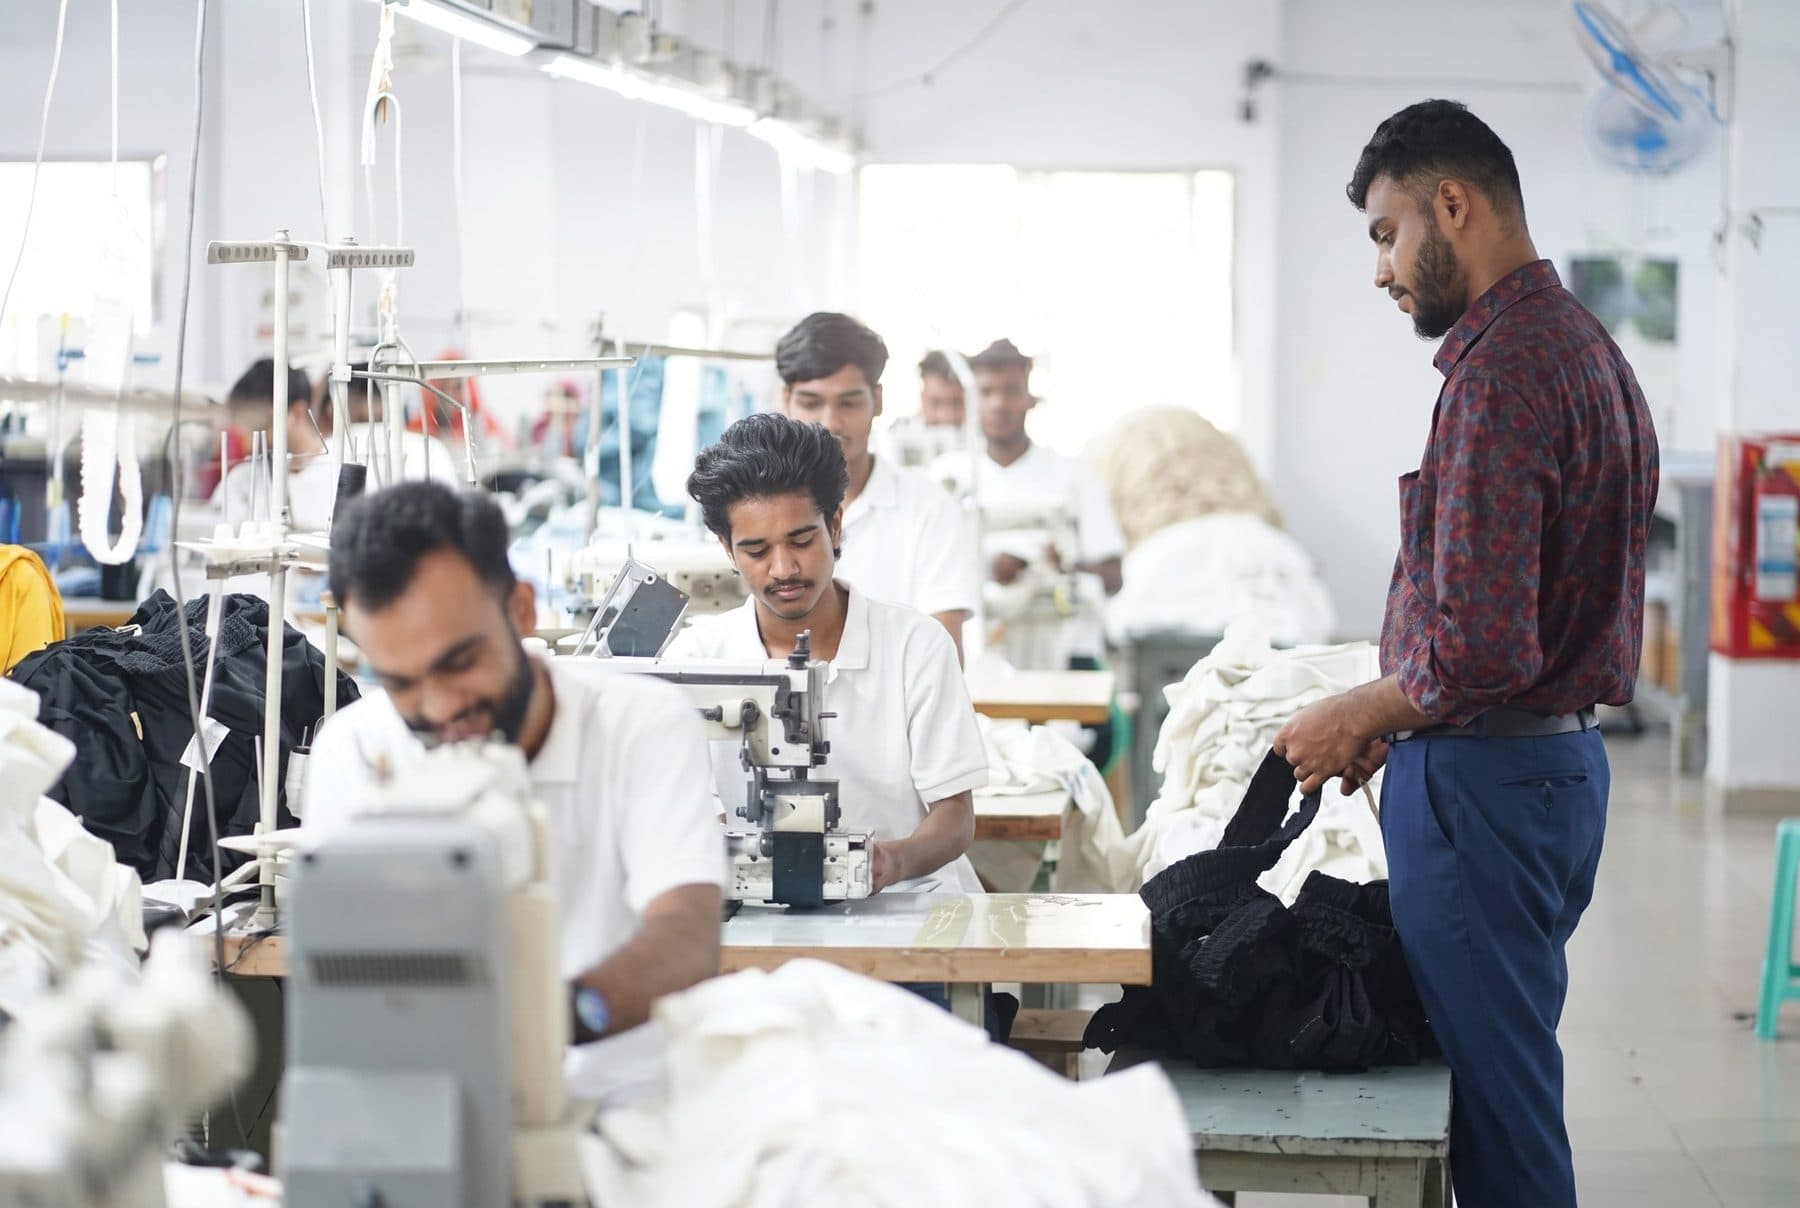
提携工場から。
AIで生成した画像ではなく、実際の写真と動画です。当社が生産を発注し、注文を検品しているナラヤンガンジの提携工場です。
日本のバイヤーからよくある質問
バングラデシュから日本に衣料品を輸入するには、どんな書類が必要ですか?
4つの書類です。インボイス(商業送り状)、船荷証券(B/L)または航空運送状(AWB)、パッキングリスト、そして0%の特恵税率の適用を受けるための特恵原産地証明書(Form A)です。原産地書類がないと、衣料品には日本のWTO協定税率がかかることがあり、ニット製品の多くの品目で7.4〜10.9%です。日本の輸入者は、通常は通関業者を通じて、貨物が保税地域に搬入された後に輸入申告を行い、課税価格に関税額を加えた額の10%の消費税を納付し、輸入許可を受けます。船積み前に決めておくべきことが2つあります。乳幼児用品、下着、寝衣、くつしたのホルムアルデヒドと、皮膚に接触する染色衣料品の24種のアゾ系アミンについて、試験報告書を手元にそろえておくこと。そして日本語の表示に、繊維の組成、JIS L 0001の取扱い表示記号、日本国内の表示者を記載することです。当社はすべての注文で、特恵の申請に必要な原産地書類を書類一式に組み込みます。
輸入衣料品の日本の表示には何が必要ですか?
日本にはEUや米国とは別の独自のルールがあります。家庭用品品質表示法により、ほとんどの衣料品には、日本語による繊維の名称と混用率、JIS L 0001の記号による取扱い表示、日本国内で表示に責任を負う者の氏名または名称と連絡先を示した恒久的な表示が必要です。JIS L 0001は2024年に改正されて現行のISOの取扱い表示記号と整合したため、デザインデータが古いファイルではなく現行の記号を使っているか確認してください。表示は恒久的に取り付けられ、読みやすく、消費者が見つけやすい位置になければなりません。当社は表示の内容と位置をサンプル段階で決めます。日本到着後の付け替えは費用も時間もかかるため、日本語の文言は貴社のチームが確認し、承認前に量産前サンプルで照合してください。日本語の表示文言はテックパックと一緒にお送りください。
日・バングラデシュEPAで、衣料品ブランドにとって何が変わりますか?
主に、日本が認める卒業後の移行期間が終わった後の見通しが立つことです。現在、バングラデシュ製の衣料品は、関税品目の約98%を対象とする日本の後発開発途上国向け特恵により、ほとんどの品目で0%で日本に入ります。日本の改正関税法令は、2026年11月24日に予定されているバングラデシュの卒業後、最長3年間この扱いを維持します。特恵がなければ、ニット製品の多くの品目に7.4〜10.9%のWTO協定税率がかかります。2026年2月6日に東京で署名された経済連携協定は、その移行期間後も衣料品の無税を保つためのものです。協定文に関する報道によると、衣料品は単一工程の原産地規則のもとで即時に無税となり、輸入生地をバングラデシュで裁断・縫製した衣料品は30%の付加価値で原産品と認められます。協定は署名済みですが、両国の議会の承認が必要なため、まだ発効していません。したがって、今はLDC特恵の適用を受け続け、すべての注文で原産地書類を送り、貨物の通関日にどの根拠が適用されるかを通関業者に確認してください。
日本に輸入する衣料品の輸入原価(ランデッドコスト)はどう計算しますか?
まず1点あたりのFOB価格に数量を掛けます。港までの運賃と保険料を加え、次に関税を加えます。原産地書類が整っていれば、バングラデシュ製のほとんどの衣料品はLDC特恵により0%です。日本はさらに、課税価格に関税額を加えた額に10%の消費税を課します。課税事業者は控除できますが、通関時には資金繰りに影響する項目です。通関費用、港湾での取扱費、倉庫までの配送費を加え、点数で割ります。関税がゼロなので、最も大きく変動するのは運賃と為替レートです。実際のカートン数で運賃の見積もりを取り、販売する通貨で価格を設定してください。当社のランデッドコスト計算ツールには関税0%の日本向けプリセットがあり、運賃と通関費用は自社の数値を入力できます。FOBとDDPの見積もりを並べて依頼し、DDP価格の前提となる関税の想定を書面で受け取ってください。
日本向けの衣料品は、出荷前に化学物質の試験が必要ですか?
はい。日本が定めているのは指針ではなく、法的な化学物質の基準だからです。「有害物質を含有する家庭用品の規制に関する法律」(1973年(昭和48年)法律第112号)は、基準に適合しない規制対象の家庭用品を販売し、授与し、または陳列することを禁じており、これは製造者だけでなく輸入者にも適用されます。衣料品で特に重要な基準は2つです。出生後24か月以内の乳幼児用の衣類、よだれ掛け、寝具は、より厳しいホルムアルデヒドの試験に合格しなければなりません。吸光度差0.05以下、または1gあたり16μg以下です。それより年長者向けの下着、寝衣、手袋、くつしたは、1gあたり75μgが上限です。2016年4月1日からは、染色衣料品の皮膚に接触する部分で、アゾ染料に由来する特定芳香族アミン24種のそれぞれが1gあたり30μg以下でなければなりません。試験を発注書に記載し、日本の試験方法で量産生地と完成品について実施し、報告書を出荷ごとに保管してください。