Fabricante de ropa en Bangladesh para marcas españolas
Sí, la ropa fabricada en Bangladesh entra en España con un arancel del 0 % gracias al régimen «Todo menos armas» de la UE, con una comunicación sobre el origen (sistema REX), y España aplica después el IVA a la importación al 21 % sobre el valor en aduana más los derechos que correspondan, que un importador identificado a efectos del IVA normalmente recupera. CMB Sourcing Ltd. es una oficina de compras (buying house) en Narayanganj, Daca: fábricas asociadas auditadas producen su pedido y nosotros preparamos los documentos de exportación y de origen.
Última actualización:
El formulario de solicitud, las demás páginas y nuestra respuesta están en inglés.
En resumen
La ropa de Bangladesh entra en España con un arancel del 0 % gracias al régimen «Todo menos armas» (Everything But Arms, EBA), que se mantiene al menos hasta finales de 2029, y paga un 21 % de IVA a la importación sobre el valor en aduana más los derechos que correspondan; un importador identificado a efectos del IVA normalmente lo recupera. Las etiquetas deben llevar el texto en castellano, el nombre y el domicilio del fabricante, comerciante o importador y, en los productos importados de fuera de la UE, el número de identificación fiscal (NIF) del importador. Bangladesh suministró el 14,2 % de las importaciones españolas de ropa en 2025, solo por detrás de China.
Versión en español de nuestra guía en inglés, con las mismas cifras, fechas y fuentes. Si hay diferencias, prevalece la versión en inglés. Traducida del inglés con ayuda de inteligencia artificial y cotejada con el original sección por sección.
IVA a la importación de ropa de Bangladesh en España: 21 % sobre el valor en aduana
El arancel sobre la ropa de Bangladesh es del 0 % con «Todo menos armas», con una comunicación sobre el origen (sistema REX); las normas comunes de la UE en que se basa, incluido lo que puede cambiar cuando termine el periodo transitorio, están en nuestra guía para la UE. Lo que España añade en frontera es el IVA a la importación, el impuesto sobre el valor añadido.
El IVA parte del valor en aduana, que las normas de la UE forman con el precio pagado más el flete, el seguro y la manipulación hasta el primer puerto de la UE; nuestra guía para la UE explica cómo se calcula. La ley española del IVA, la Ley 37/1992, determina después la base imponible en su artículo 83: el valor en aduana, más los derechos y demás gravámenes devengados con motivo de la importación, salvo el propio IVA, más los gastos accesorios, como comisiones, embalaje, transporte y seguro, hasta el primer lugar de destino en la UE, que es el que figura en el documento de transporte. El tipo es el general del 21 % del artículo 90. Los tipos reducidos del artículo 91 no incluyen la ropa, de modo que la ropa infantil también paga el 21 %, a diferencia de lo que ocurre en el Reino Unido.
Una empresa identificada a efectos del IVA en España normalmente deduce el IVA a la importación en su declaración con las reglas habituales. La que presenta declaraciones mensuales puede ir más lejos: si opta en noviembre para el año siguiente, incluye en su declaración el IVA liquidado por la aduana en lugar de pagarlo en el despacho, un régimen que la AEAT llama diferimiento. Si su empresa no es el importador que figura en la declaración, como ocurre en algunas operaciones DDP, es posible que no pueda deducir ese IVA; confirme el esquema con su asesor fiscal antes de elegir la condición de entrega.
Coste puesto en España de una camiseta de Bangladesh, por pieza: arancel del 0 % o del 12 %
Tomemos una camiseta de punto de algodón, clasificada en el código 6109 10 00 10 y descargada en Valencia. El valor de la mercancía es una cifra redonda de ejemplo, 5,00 dólares por pieza, que no es una oferta ni nuestro precio, convertida al tipo de referencia del euro del Banco Central Europeo de 1,1463 dólares del 22 de septiembre de 2026, lo que da 4,36 €. El flete marítimo y el seguro hasta Valencia son una hipótesis de 0,40 € por pieza, no una oferta. La base de datos TARIC de la UE, consultada el 23 de septiembre de 2026, asigna a este código un 0 % para Bangladesh con «Todo menos armas» y un derecho de terceros países del 12 %, que es lo que pagaría la misma camiseta si Bangladesh no tuviera preferencia cuando termine el periodo transitorio, como pronto a finales de 2029.
En 1.000 piezas, la preferencia ahorra 571,20 € de arancel. Para un importador que no puede recuperar el IVA, la base más alta añade otros 119,95 € de IVA, de modo que la diferencia en puerto es de 691,15 €. Un importador identificado a efectos del IVA lo recupera, así que su coste en puerto es de 4,76 € por pieza con arancel del 0 % y de 5,33 € con el 12 %.
La tabla termina en el muelle en España. Los honorarios del agente de aduanas, la manipulación portuaria y la entrega van aparte, y según el artículo 83 de la Ley 37/1992 los gastos de transporte y manipulación hasta el primer destino en España también se suman a la base del IVA. La aduana convierte una factura en dólares con su propio tipo de cambio mensual, no con el diario usado aquí, por lo que la cifra declarada variará ligeramente. Nuestra página de logística y envíos recoge los tiempos de tránsito publicados por los transitarios desde Chattogram hasta Europa. Nuestra calculadora de coste puesto en destino suma flete, seguro, arancel y despacho a su propio precio por pieza, sin incluir el IVA; confirme las cifras finales con su agente de aduanas.
| Por pieza | Hoy: «Todo menos armas», arancel del 0 % | Sin preferencia: derecho de terceros países del 12 % |
|---|---|---|
| Valor de la mercancía (ejemplo: 5,00 dólares) | 4,36 € | 4,36 € |
| Flete marítimo y seguro hasta Valencia (hipótesis) | 0,40 € | 0,40 € |
| Valor en aduana | 4,76 € | 4,76 € |
| Arancel de importación | 0,00 € | 0,57 € |
| IVA al 21 % del valor en aduana más el arancel | 1,00 € | 1,12 € |
| Coste en el puerto español, sin recuperar el IVA | 5,76 € | 6,45 € |
| Coste en el puerto español, recuperando el IVA | 4,76 € | 5,33 € |
| Coste en puerto de 1.000 piezas, sin recuperar el IVA | 5.759,60 € | 6.450,75 € |
Envíos a Canarias, Ceuta o Melilla: sin IVA, con otros impuestos a la importación
El IVA español solo se aplica en la Península y Baleares, como indica el manual de IVA de la AEAT. El artículo 3 de la Ley 37/1992 excluye a Canarias de la armonización del IVA en la UE, y excluye a Ceuta y Melilla del territorio del IVA porque están fuera de la unión aduanera. Por eso la tabla de coste anterior no sirve para una entrega en ninguno de los tres territorios.
Canarias sigue dentro de la unión aduanera, de modo que el arancel y las normas de origen son los mismos que en la Península, pero las importaciones pagan el IGIC, el Impuesto General Indirecto Canario, en lugar del IVA. Su tipo general es del 7 %, y el texto consolidado del Decreto Legislativo 1/2025, en su redacción vigente desde el 1 de julio de 2026, incluye la ropa (división 14 de la NACE, salvo los artículos de peletería) en el tipo superreducido del 3 %. Un segundo gravamen canario, el AIEM, se aplica al 5 % a unos pocos códigos de prendas, entre ellos los chándales de fibras sintéticas (6112 12) y los bañadores de punto de fibras sintéticas (6112 31 y 6112 41).
Ceuta y Melilla están fuera tanto de la unión aduanera de la UE como del territorio del IVA, por lo que allí no se aplican ni las normas arancelarias de la UE ni el IVA. Las importaciones pagan el IPSI, un impuesto indirecto local regulado por la Ley 8/1991, a tipos que cada ciudad fija en sus propias ordenanzas entre el 0,5 % y el 10 %. Para cualquiera de los tres destinos, pida a un agente de aduanas local el coste puesto en destino antes de pactar un precio entregado en destino.
Etiquetas de ropa para España: texto en castellano, nombre y domicilio, y el NIF del importador
Las denominaciones de las fibras y los porcentajes siguen el reglamento textil de la UE, que tratamos en nuestra guía para la UE. España añade sus propios datos en el artículo 6 del Real Decreto 928/1987, modificado en 1990 y todavía vigente en el texto consolidado que publica el Boletín Oficial del Estado (BOE).
Todo producto textil debe llevar el nombre o la razón social y el domicilio del fabricante, comerciante o importador. En los textiles importados de fuera de la UE y vendidos en España, la etiqueta lleva además el número de identificación fiscal (NIF) del importador. Un comerciante que etiqueta con su propia marca registrada añade su nombre, domicilio y NIF, y asume la responsabilidad del producto. Todo lo que exige el decreto debe figurar al menos en castellano.
En las prendas de confección y de punto, salvo la calcetería y las medias, la etiqueta debe ser de un material resistente, preferentemente textil, ir cosida o fijada de forma permanente y durar tanto como la prenda. Si la prenda se vende envuelta, los datos van también en el envoltorio, salvo que la etiqueta se vea a través de él. Los símbolos de conservación son información voluntaria según el decreto y deben quedar claramente separados de los datos obligatorios. El contacto del importador en la UE y el identificador del producto que exigen las normas europeas de seguridad de los productos están en la guía para la UE. Confirme el arte final con su asesor en España; la etiqueta se define en el muestreo y se comprueba en la muestra de preproducción.
- Composición de fibras en castellano, con las denominaciones y los porcentajes de la UE
- Nombre o razón social y domicilio del fabricante, comerciante o importador
- El NIF del importador, en las prendas fabricadas fuera de la UE
- Una etiqueta resistente, cosida o fijada de forma permanente a la prenda
- Símbolos de conservación, voluntarios según el decreto, claramente separados de los datos obligatorios
Normas de envases en España: el registro de productores y el impuesto sobre envases de plástico
Según el Real Decreto 1055/2022, la empresa que importa productos envasados para ponerlos en el mercado español es el productor de los envases en que llegan, bolsas de plástico y cajas incluidas; cuando en un producto de marca propia no se identifica al envasador, ese papel corresponde al titular de la marca establecido en España. El productor se inscribe en la sección de envases del Registro de Productores de Productos, con un certificado de pertenencia a un sistema individual o colectivo de responsabilidad ampliada del productor. El número de registro figura en las facturas y en los demás documentos que acompañan a la mercancía, y los envases puestos en el mercado se declaran cada año al Ministerio para la Transición Ecológica (MITECO) antes del 31 de marzo, en un formato simplificado por debajo de 15 toneladas. Los envases comerciales e industriales, como las cajas de transporte, también están incluidos: los productores debían constituir sistemas para ellos antes del 31 de diciembre de 2024. Un productor establecido fuera de España designa un representante autorizado en España; si no lo hace, pasa a ser responsable el primer distribuidor establecido en España.
España grava además los envases de plástico. Desde el 1 de enero de 2023, la Ley 7/2022 aplica 0,45 € por kilogramo de plástico no reciclado contenido en envases no reutilizables, lleguen vacíos o conteniendo mercancía, de modo que las bolsas de un pedido importado están sujetas. En la importación, el impuesto se liquida con la deuda aduanera en la declaración de importación. Las importaciones están exentas cuando los envases que traen no contienen más de 5 kg de plástico no reciclado en un mes, y el plástico reciclado solo se descuenta del peso gravado cuando lo certifica una entidad acreditada conforme a la norma UNE-EN 15343:2008. El artículo 69 aplica el impuesto en todo el territorio español. Como ejemplo, 1.000 bolsas de 10 g cada una, sin contenido reciclado certificado, soportan 4,50 € de impuesto.
El reglamento europeo de envases, aplicable desde el 12 de agosto de 2026, se superpone a estas normas nacionales; lo tratamos en nuestra guía para la UE. Anote el peso de cada componente del envase, y cualquier certificado de contenido reciclado, en la especificación de embalaje acordada en el muestreo, porque el registro, las tarifas del sistema y el impuesto necesitan esas cifras.
El decreto español de RAP textil: situación a 17 de octubre de 2026
La ley española de residuos, la Ley 7/2022, comprometió al país a implantar la responsabilidad ampliada del productor para los textiles, y la Directiva (UE) 2025/1892 la exige ahora en todos los Estados miembros. España notificó su proyecto de real decreto sobre productos textiles y de calzado a la Comisión Europea por el procedimiento TRIS el 27 de mayo de 2026, con la notificación 2026/0266/ES. El 28 de agosto de 2026 la Comisión emitió un dictamen circunstanciado con observaciones, que prorrogó hasta el 28 de septiembre de 2026 el periodo de statu quo, durante el cual España no puede aprobar el texto. España envió su respuesta el 11 de septiembre de 2026.
En su informe sobre el proyecto, anunciado el 27 de mayo de 2026, la autoridad de competencia, la CNMC, señaló que las obligaciones de financiación se aplicarían desde el 1 de enero de 2029 y pidió al Gobierno que valorase si esa fecha es razonable. Hasta que el decreto se publique en el BOE, considere provisionales todas sus fechas y objetivos.
Una norma ya está en vigor. Desde abril de 2022, el artículo 18.2 de la Ley 7/2022 prohíbe destruir o depositar en vertedero los excedentes no vendidos de productos no perecederos, como los textiles, salvo que otra norma lo exija; el excedente debe destinarse primero a la reutilización, incluida la donación. Planifique las cantidades y el stock de fin de temporada teniéndolo en cuenta.
Qué dice el proyecto de real decreto
El Ministerio para la Transición Ecológica sometió a información pública su proyecto de real decreto sobre productos textiles y de calzado y sus residuos del 1 de julio al 4 de septiembre de 2025. Tal como está redactado, considera productor a la empresa que pone por primera vez los textiles en el mercado español, incluidos los importadores y los vendedores a distancia, obliga a los productores a inscribirse antes de vender en una sección de textil y calzado del Registro de Productores de Productos, y establece que cumplan sus obligaciones mediante sistemas colectivos. Los vendedores de fuera de España necesitarían un representante autorizado en España, y las plataformas tendrían que comprobar que los vendedores están inscritos. El borrador sometido a información pública fijaba objetivos de recogida separada del 50 % en 2030 y del 70 % en 2035 y de preparación para la reutilización del 20 % y del 35 %; el texto notificado a la Comisión en mayo de 2026 fija una recogida separada de al menos el 30 % en 2030, el 50 % en 2035 y el 70 % en 2040, y una preparación para la reutilización de al menos el 30 % en 2030 y el 35 % en 2040. Los productores facilitan a su sistema colectivo la información que necesita antes del 28 de febrero de cada año y declaran al Registro de Productores de Productos, antes del 31 de marzo, el peso, las unidades y el código aduanero de lo que han puesto en el mercado; pida por tanto el peso y el código aduanero de cada modelo en el packing list (lista de contenido). El decreto no se había aprobado cuando se revisó esta página el 17 de octubre de 2026, como explica la sección anterior, así que considere provisional el detalle, pero dé por definida la orientación general.
Reposición rápida desde Bangladesh
En los programas españoles que reponen durante la temporada, las palancas prácticas son el tejido reservado en la fábrica de tejidos, una muestra aprobada y precintada para que las repeticiones no necesiten nuevas aprobaciones, y el flete aéreo para la primera entrega mientras el envío marítimo llega después. Le presupuestamos ambos, para que usted decida modelo por modelo.
Cuota de Bangladesh en las importaciones españolas de ropa: 14,2 % en 2025, segundo tras China
España importó ropa (capítulos 61 y 62 del SA) por valor de 23.310 millones de euros en 2025, según la base de datos Comext de Eurostat. China suministró 5.030 millones, el 21,6 % del total, y Bangladesh 3.310 millones, el 14,2 %, un 9,0 % más que en 2024. Entre los proveedores de fuera de la UE siguieron Marruecos, Camboya y Turquía, y después Pakistán, India y Vietnam. Contando solo las importaciones de fuera de la UE, que Eurostat registra por país de origen, la cuota de Bangladesh fue del 20,9 %.
Alrededor del 32 % llegó de otros Estados miembros de la UE. Eurostat registra esas importaciones por el país desde el que se enviaron, no por el de fabricación, de modo que esa cifra puede incluir ropa fabricada fuera de la UE y despachada en otro lugar de la Unión.
Visto desde Bangladesh, España compró ropa por 3.600 millones de dólares en el ejercicio 2025/26 (de julio de 2025 a junio de 2026), un 6,00 % más, lo que la convierte en el segundo mercado de Bangladesh en la UE después de Alemania, según las cifras del Export Promotion Bureau publicadas por la BGMEA. Las dos fuentes difieren en periodo, moneda y valoración, así que compare tendencias y no totales.
| Proveedor | Importaciones españolas de ropa, 2025 | Cuota del total | Variación respecto a 2024 |
|---|---|---|---|
| China | 5.028,7 M€ | 21,6 % | +16,2 % |
| Bangladesh | 3.309,1 M€ | 14,2 % | +9,0 % |
| Marruecos | 1.693,1 M€ | 7,3 % | +1,8 % |
| Camboya | 1.546,9 M€ | 6,6 % | +30,8 % |
| Turquía | 1.322,6 M€ | 5,7 % | +1,0 % |
| Pakistán | 924,5 M€ | 4,0 % | +15,0 % |
| India | 636,1 M€ | 2,7 % | +8,1 % |
| Vietnam | 538,7 M€ | 2,3 % | +7,0 % |
| Otros Estados miembros de la UE | 7.464,5 M€ | 32,0 % | -2,0 % |
| Todos los proveedores | 23.311,9 M€ | 100 % | +6,9 % |
Trabajar con nosotros desde España
Bangladesh va cuatro horas por delante de España en verano y cinco en invierno. El flete marítimo desde Chattogram llega a Valencia, Barcelona o Algeciras. Para los programas de temporada presupuestamos en paralelo el aéreo para la primera entrega y el marítimo para el resto; pida que se conserven la muestra precintada y los lab dips, para que una repetición no necesite nuevas aprobaciones.
- Fábrica identificada antes de la producción, con su dirección, informe de auditoría y situación en el Accord
- Etiqueta de composición en castellano y datos del importador aprobados en la muestra de preproducción
- Composición de fibras, peso de la prenda y código aduanero por modelo: pídalos en el packing list para el registro de RAP
- Aéreo y marítimo presupuestados juntos para los programas de reposición
- Controles de calidad en la línea de producción y el informe de la inspección final AQL; después, factura, packing list, documento de transporte y comunicación sobre el origen
Desde la fábrica asociada.
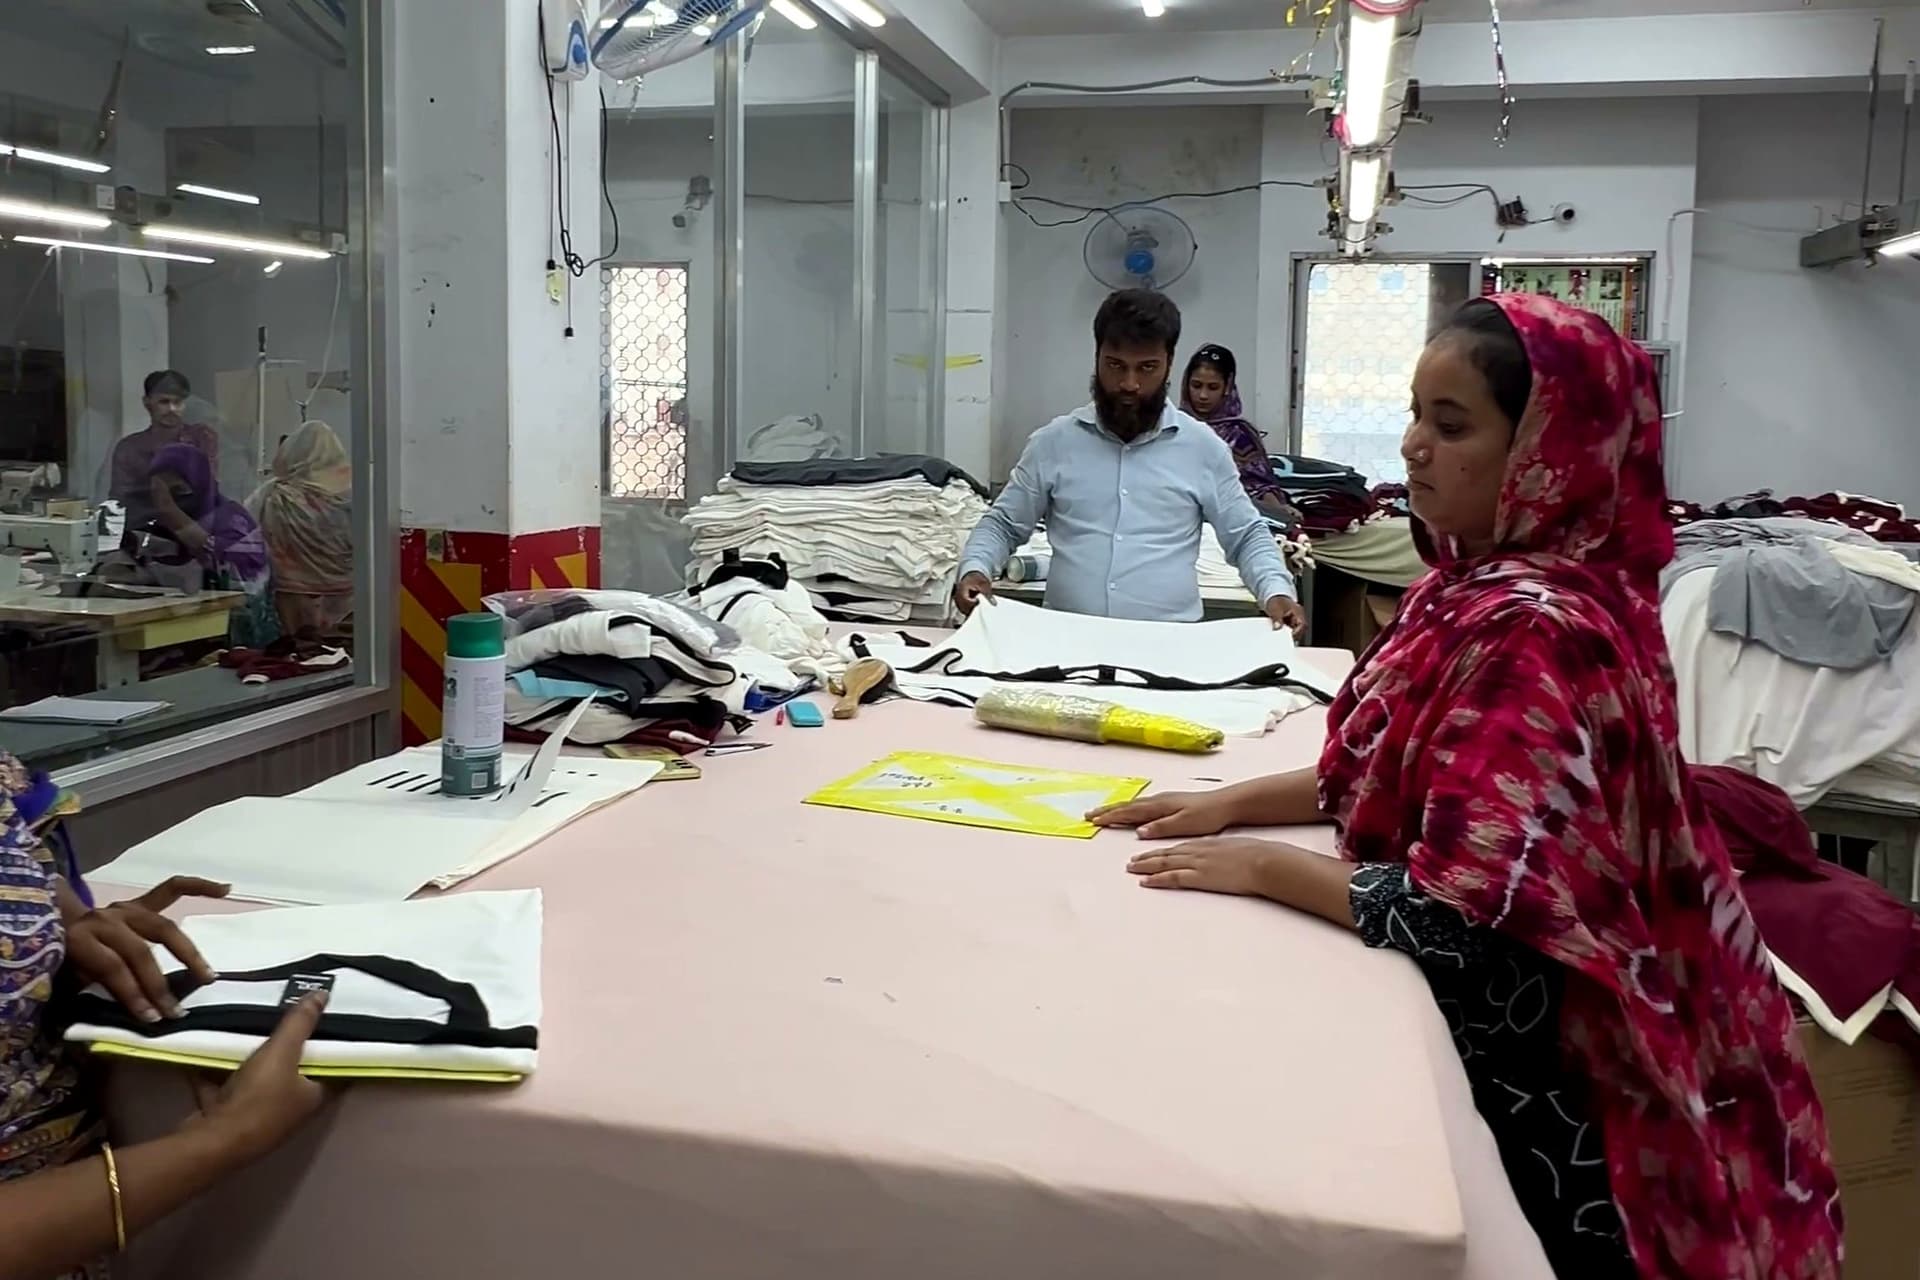
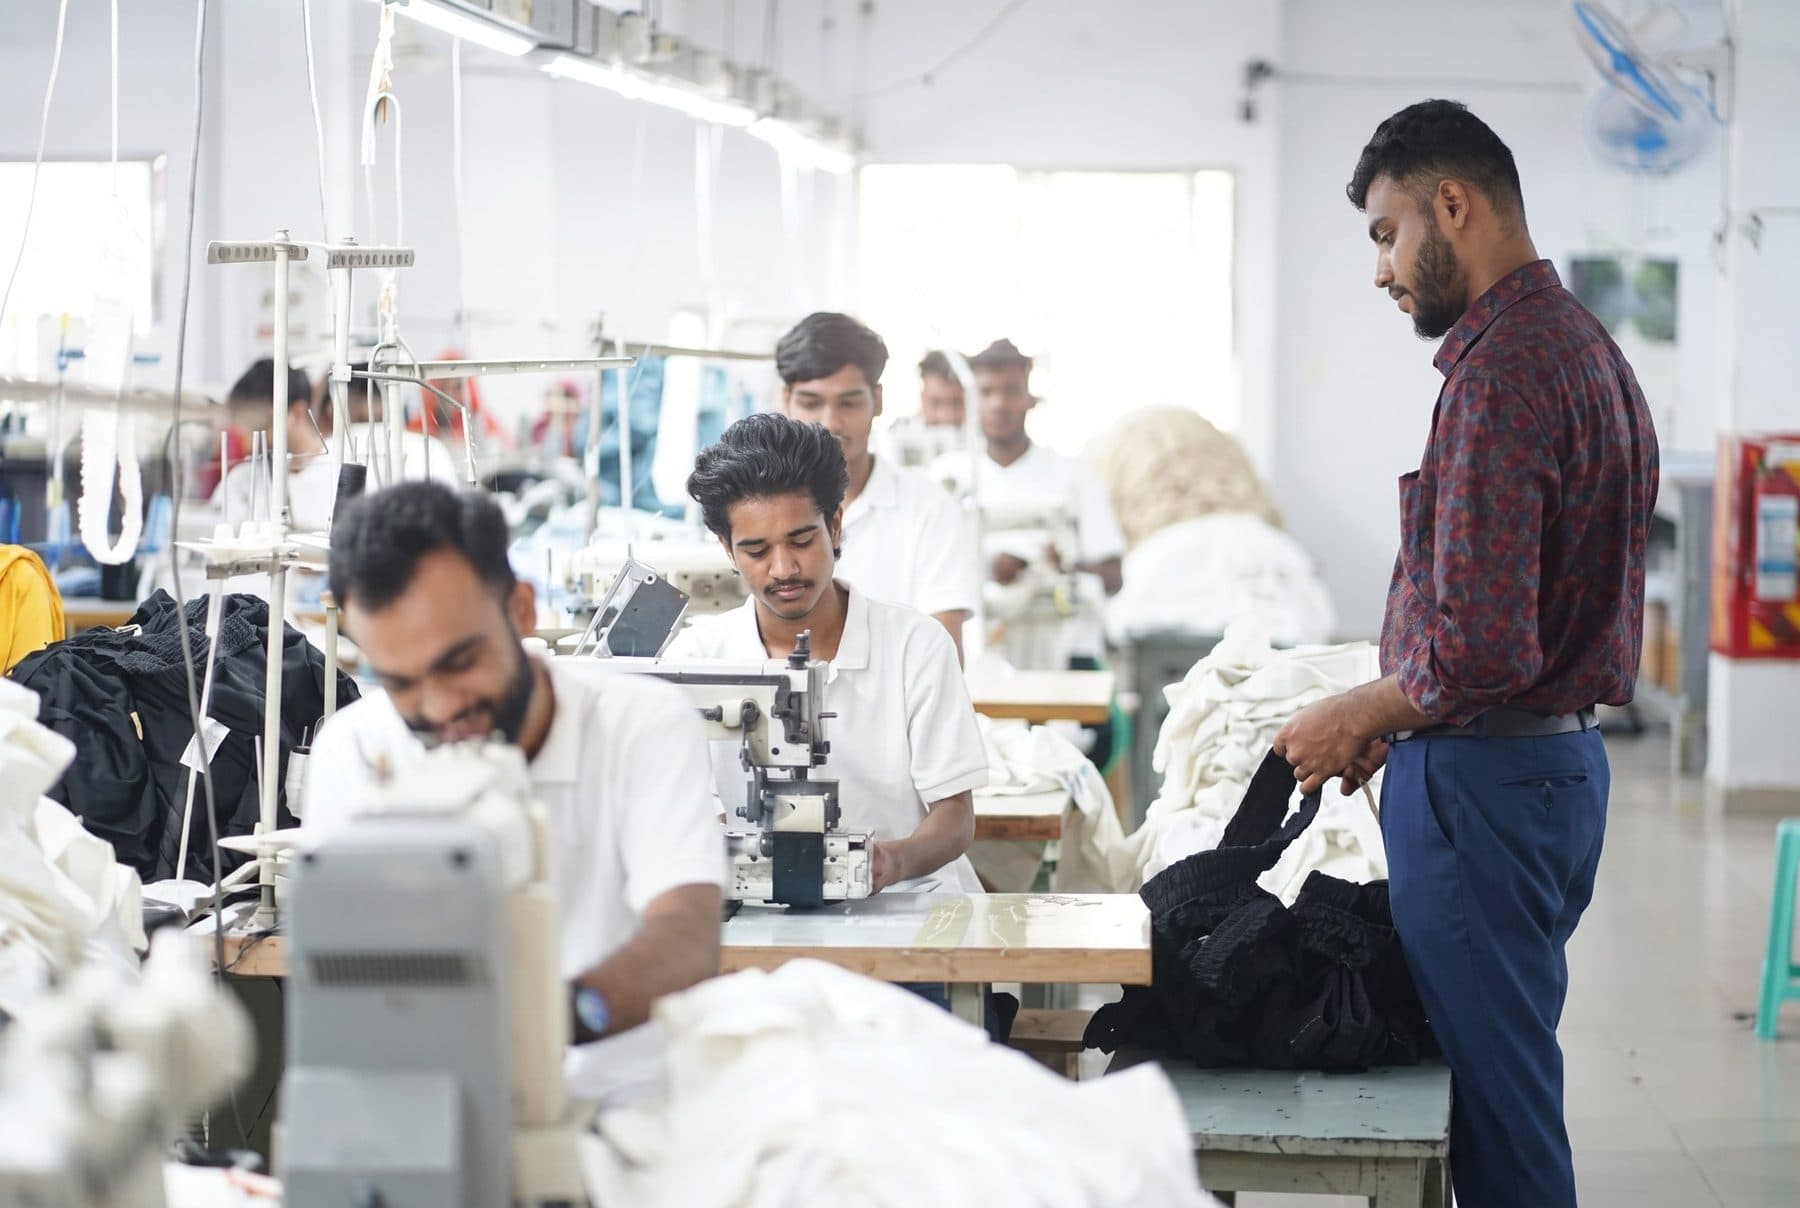
Fotos reales y un vídeo real, no imágenes generadas por IA: la fábrica asociada de Narayanganj donde encargamos e inspeccionamos los pedidos.
Preguntas que hacen los compradores en España
¿Las etiquetas de ropa para España tienen que estar en castellano?
Sí. La composición de fibras debe indicarse en castellano, conforme al reglamento europeo de etiquetado textil y al Real Decreto 928/1987, relativo al etiquetado de composición de los productos textiles. En la práctica, la composición figura con las denominaciones de fibras en castellano y porcentajes exactos, y se contrasta con el informe de ensayo del tejido antes de imprimir las etiquetas de producción. Los minoristas españoles esperan además símbolos de conservación y tallas de la UE, y el Reglamento europeo de seguridad general de los productos exige el nombre y los datos de contacto del importador en el producto o en su envase, además de un identificador como el número de lote o de modelo. Si vende en varios mercados europeos, la solución habitual es una etiqueta multilingüe que recoge la composición en cada idioma exigido, que maquetamos en el muestreo para que una sola etiqueta sirva para toda la gama. En las prendas importadas de fuera de la UE, el Real Decreto 928/1987 exige además el número de identificación fiscal (NIF) del importador en la etiqueta, junto al nombre y el domicilio del fabricante, comerciante o importador.
¿Quién será el productor en la RAP textil española si importo de Bangladesh?
Usted, si su empresa es la que pone por primera vez las prendas en el mercado español. El proyecto de real decreto sometido a información pública del 1 de julio al 4 de septiembre de 2025 define al productor como el fabricante, importador o vendedor a distancia que pone productos textiles o de calzado en el mercado en España, lo obliga a inscribirse antes de vender en la sección de textil y calzado del Registro de Productores de Productos y establece que cumpla las obligaciones de recogida y reciclado mediante un sistema colectivo; una marca de fuera de España designaría un representante español. España notificó el proyecto a la Comisión Europea el 27 de mayo de 2026, y el 17 de octubre de 2026 seguía sin aprobarse; la autoridad de competencia señaló que las obligaciones de financiación del proyecto se aplicarían desde el 1 de enero de 2029. Una fábrica de Bangladesh no puede ser el productor, pero sí puede facilitar los datos que necesitan el registro y la declaración anual: peso, unidades y código aduanero por modelo, en el packing list de cada pedido.
¿La ropa de Bangladesh está libre de aranceles en España, y cambiará tras la graduación como PMA?
Sí: la ropa fabricada en Bangladesh entra en España con un arancel del 0 % gracias a «Todo menos armas», con una comunicación sobre el origen (sistema REX), y eso se mantiene durante el periodo transitorio posterior a la graduación. Bangladesh tiene previsto dejar la categoría de país menos adelantado el 24 de noviembre de 2026, con una solicitud de prórroga de tres años ante la Asamblea General de la ONU y sin decisión a 17 de octubre de 2026; la UE mantiene «Todo menos armas» durante tres años después de la graduación efectiva, al menos hasta finales de 2029 según la Comisión Europea. Sin una nueva preferencia después, TARIC, consultado el 23 de septiembre de 2026, asigna a una camiseta de punto de algodón (6109 10 00 10) un derecho de terceros países del 12 %, 571,20 € más en 1.000 camisetas de ejemplo descargadas en Valencia. Libre de aranceles no significa libre de IVA: el IVA del 21 % se aplica en la Península y Baleares, mientras que Canarias, Ceuta y Melilla tienen sus propios impuestos a la importación. Calcule ya su margen con los dos niveles de arancel.
¿Qué IVA a la importación pago en España por la ropa de Bangladesh, y puedo recuperarlo?
España aplica el IVA a la importación al tipo general del 21 %, y la ropa no tiene tipo reducido, tampoco la infantil. La base es el valor en aduana, que es el precio más el transporte, la carga y el seguro hasta el punto en que la mercancía entra en la UE, más los derechos que correspondan, más los gastos accesorios, como el transporte y el seguro hasta el primer destino que figura en el documento de transporte. Con un arancel del 0 % gracias a «Todo menos armas», un valor en aduana de ejemplo de 4,76 € por pieza soporta 1,00 € de IVA. Una empresa identificada a efectos del IVA en España normalmente deduce ese IVA en su declaración. Si presenta declaraciones mensuales, puede optar cada noviembre, para el año siguiente, por incluir el IVA a la importación en la declaración en lugar de pagarlo en el despacho. Si su empresa no es el importador que figura en la declaración, es posible que no pueda deducir el IVA; acuerde quién importa antes de elegir la condición de entrega.
¿Se aplica el impuesto español sobre los envases de plástico a las bolsas de la ropa importada de Bangladesh?
Sí, salvo que la importación sea pequeña. Desde el 1 de enero de 2023, la ley española de residuos, la Ley 7/2022, grava los envases no reutilizables que contienen plástico, lleguen vacíos o conteniendo mercancía, de modo que las bolsas de un envío de ropa están sujetas. El tipo es de 0,45 € por kilogramo de plástico no reciclado, y en la importación el impuesto se liquida con la deuda aduanera en la declaración de importación. Las importaciones están exentas cuando sus envases no contienen más de 5 kg de plástico no reciclado en un mes. El plástico reciclado solo se descuenta del peso gravado cuando lo certifica una entidad acreditada conforme a la norma UNE-EN 15343:2008, así que pida el certificado junto con las bolsas. Como ejemplo, 1.000 bolsas de 10 g cada una soportan 4,50 € de impuesto. Esos mismos envases cuentan también para el registro español de productores de envases; anote el peso de cada componente cuando apruebe el embalaje y guárdelo con su expediente de importación.
¿Puedo enviar ropa de Bangladesh a Canarias, Ceuta o Melilla en las mismas condiciones que a la Península?
No del todo. El IVA español solo se aplica en la Península y Baleares. Canarias sigue dentro de la unión aduanera de la UE, por lo que una prenda de Bangladesh entra igualmente libre de aranceles con «Todo menos armas» y una comunicación sobre el origen (sistema REX), pero en lugar del 21 % de IVA paga el IGIC, el Impuesto General Indirecto Canario. El tipo general del IGIC es del 7 %, y la ropa figura en el tipo superreducido del 3 %; un gravamen aparte, el AIEM, añade un 5 % a unos pocos códigos, como los chándales de fibras sintéticas y los bañadores de punto de fibras sintéticas. Ceuta y Melilla están fuera tanto de la unión aduanera de la UE como del territorio del IVA, y allí las importaciones pagan el IPSI, un impuesto local cuyos tipos fija cada ciudad entre el 0,5 % y el 10 %. El impuesto español sobre los envases de plástico se aplica en los tres territorios. Pida a un agente de aduanas del destino el coste puesto en destino antes de pactar un precio entregado en destino, porque las cifras de la Península que aparecen en esta página no son trasladables.