Fabricant de vêtements au Bangladesh pour les marques canadiennes
En septembre 2026, le Canada applique 0 % de droits aux vêtements du Bangladesh, et sa politique déclarée est de maintenir ce taux pendant trois ans après la sortie de la catégorie des PMA, avant que les vêtements ne retombent au taux normal : les marques qui planifient plusieurs saisons à l’avance voient donc le changement venir. D’ici là, le travail au Canada tient moins aux droits de douane qu’à l’inscription et à la langue. Tout ce qui s’adresse au consommateur doit fonctionner dans les deux langues officielles, et le Québec va plus loin que le reste du pays. CMB Sourcing Ltd. est un bureau d’achat (buying house) à Narayanganj, Dhaka : des usines partenaires auditées fabriquent votre commande, et nous gérons l’échantillonnage, les contrôles qualité et l’expédition.
Dernière mise à jour :
Le formulaire de demande, les autres pages et notre réponse sont en anglais.
En bref
Les vêtements du Bangladesh entrent au Canada en franchise de droits sous le tarif des pays les moins développés (TPMD), et le Canada entend maintenir cet avantage pendant trois ans après la sortie du Bangladesh de la catégorie des pays les moins avancés (PMA) de l’ONU, prévue le 24 novembre 2026 ; les lignes tarifaires courantes de vêtements paieraient ensuite de 16 % à 18 %. Franchise de droits ne veut pas dire franchise de taxes : la TPS de 5 % est exigible à l’importation. La teneur en fibres doit figurer sur l’étiquette dans les deux langues officielles, et le Québec ajoute ses propres règles sur la langue française.
Version française de notre guide en anglais, avec les mêmes chiffres, dates et sources. En cas de divergence, la version anglaise fait foi. Traduite de l’anglais avec l’aide de l’intelligence artificielle et vérifiée section par section par rapport à l’original.
Droits de douane : 0 % aujourd’hui, et ce qui se passe après la sortie des PMA
Le Bangladesh a accès au marché canadien en franchise de droits et sans contingent depuis 2003 grâce au tarif des pays les moins développés (TPMD), l’un des programmes de préférences tarifaires du Canada pour les pays en développement. L’année 2034 est celle où le programme lui-même expire selon la loi, et non une date promise au Bangladesh. La Loi n° 1 d’exécution du budget de 2023 a renouvelé le TPMD et le tarif de préférence général (TPG) jusqu’au 31 décembre 2034, mais le Canada suit la liste des pays les moins avancés de l’ONU pour déterminer qui y a droit, à la discrétion du gouverneur en conseil. Le Bangladesh doit quitter la liste de l’ONU le 24 novembre 2026 et, au 14 octobre 2026, sa demande de prolongation de la période préparatoire attendait toujours une décision de l’Assemblée générale des Nations Unies. L’intention déclarée du Canada est d’accorder trois années de plus de pleins avantages après ce changement, comme l’explique la section suivante.
La règle d’origine a été simplifiée en même temps. Depuis le 1er janvier 2025, couper et coudre le tissu dans un pays moins développé suffit à conférer l’origine au vêtement fini, peu importe la provenance du fil ou du tissu ; l’Avis des douanes 24-41 de l’Agence des services frontaliers du Canada (ASFC) a aussi élargi les preuves d’expédition directe acceptées et supprimé la limite de six mois d’entreposage dans un pays intermédiaire. Pour le Bangladesh, qui importe une grande partie de ses tissus chaîne et trame, cela règle la question d’origine qui privait autrefois les marques de la préférence sur les chemises, les vestes et le denim. Pour les t-shirts et certains pantalons énumérés séparément dans le règlement, la couture ou l’assemblage au Bangladesh suffit à lui seul, selon le Mémorandum D11-4-4 de l’ASFC, mis à jour le 25 juin 2026.
Pour l’établissement des prix, cela donne deux cas plutôt qu’un : 0 % pour les marchandises déclarées tant que le Bangladesh conserve le TPMD, et le plein taux présenté dans la section suivante pour les collections que vous prévoyez vendre après la transition. Votre courtier en douane demande la préférence sur la déclaration en détail commerciale (DDC), et cette demande repose sur les documents d’origine fournis avec chaque expédition, que l’ASFC peut vérifier après coup.
Après la transition : les droits sans la préférence
Finances Canada indique avoir l’intention de permettre à un pays qui quitte la liste de l’ONU de conserver les pleins avantages du TPMD pendant trois ans après le changement officiel de son statut, conformément à une décision du Conseil général de l’OMC d’octobre 2023. C’est une intention déclarée, non une règle inscrite dans la loi. Selon la date actuelle de l’ONU, ces trois années iraient jusqu’à la fin de 2029 et, comme elles commencent au changement de statut à l’ONU, une prolongation accordée par l’ONU les repousserait. Au 17 octobre 2026, le Tarif des douanes en vigueur depuis le 1er septembre 2026 inscrit toujours le Bangladesh au TPMD, et nous n’avons trouvé aucun décret canadien fixant une date de fin.
Lorsque la préférence prendra fin, le TPG ne couvrira pas les vêtements. Ce programme couvre plus de 80 % des lignes tarifaires, mais exclut la plupart des vêtements et des produits textiles : les lignes de vêtements ci-dessous n’ont donc pas de taux du TPG et paieraient le tarif de la nation la plus favorisée (NPF). Le tarif de préférence général plus (TPGP), créé par la même loi de 2023 pour les pays en développement qui respectent des normes en matière de travail, de droits de la personne et d’environnement, n’a aucun taux dans les chapitres du tarif actuel consacrés aux vêtements.
En argent : sur chaque tranche de 1 000 $ CA de valeur en douane de t-shirts en coton, 18 % représentent 180 $ CA de droits que le TPMD fait économiser aujourd’hui, avant la TPS de 5 %, due à l’importation dans les deux cas. Le document de consultation de 2022 de Finances Canada, maintenant archivé, indiquait que le Bangladesh représentait 43 % des importations faites dans le cadre du programme, surtout des vêtements, et que sans lui, les marchandises couvertes par le programme de 2019 à 2021 auraient été frappées d’un tarif moyen de 17 %. Le classement tarifaire détermine le taux : demandez à votre courtier en douane de confirmer le numéro tarifaire de chaque modèle.
| Vêtement (description tarifaire abrégée) | Numéro tarifaire | Tarif des pays les moins développés | Tarif de la nation la plus favorisée |
|---|---|---|---|
| T-shirts et maillots de corps, en bonneterie, de coton | 6109.10.00 | En franchise | 18 % |
| Chandails, pull-overs, cardigans et articles similaires, en bonneterie, de coton | 6110.20.00 | En franchise | 18 % |
| Chandails, pull-overs, cardigans et articles similaires, en bonneterie, de fibres synthétiques ou artificielles | 6110.30.00 | En franchise | 18 % |
| Slips et caleçons pour hommes ou garçonnets, en bonneterie, de coton | 6107.11.00 | En franchise | 18 % |
| Chemises et chemisettes pour hommes ou garçonnets, autres qu’en bonneterie, de coton | 6205.20.00 | En franchise | 17 % |
| Pantalons, salopettes à bretelles, culottes et shorts pour hommes ou garçonnets, autres qu’en bonneterie, de coton | 6203.42.00 | En franchise | 17 % |
| Pantalons, salopettes à bretelles, culottes et shorts pour femmes ou fillettes, autres qu’en bonneterie, de coton | 6204.62.00 | En franchise | 17 % |
| Anoraks (y compris les blousons de ski), blousons et articles similaires pour hommes ou garçonnets, autres qu’en bonneterie, de fibres synthétiques ou artificielles (autres que les manteaux et imperméables) | 6201.40.90 | En franchise | 17 % |
| Chaussettes et autres articles chaussants, en bonneterie, de coton, autres que les collants (bas-culottes) | 6115.95.00 | En franchise | 16 % |
Obtenir le 0 % : le formulaire BSF255
Pour les marchandises des chapitres 50 à 63 du SH, qui comprennent les vêtements en bonneterie et autres qu’en bonneterie, le TPMD repose sur un certificat précis : le Certificat d’origine – Matières textiles et vêtements originaires des pays les moins développés, formulaire BSF255 (B255 dans les mémorandums de l’ASFC). Le formulaire A ou la Déclaration d’origine de l’exportateur, acceptés pour les autres marchandises des pays les moins développés, ne le remplacent pas. Selon le Mémorandum D11-4-4 de l’ASFC, le formulaire est rempli et signé par l’exportateur dans le pays où les marchandises ont été finies, doit renvoyer aux numéros des factures qu’il vise et n’a pas à être un original. Le critère d’origine inscrit sur le formulaire indique comment les marchandises sont admissibles : par exemple B pour les vêtements coupés, ou tricotés en forme, et cousus au Bangladesh, et C pour les t-shirts et certains pantalons pour lesquels la couture suffit.
Votre courtier en douane déclare sur la DDC que vous détenez le formulaire, et vous devez le produire si l’ASFC le demande. S’il ne peut pas être produit, le mémorandum précise que les marchandises sont assujetties au tarif NPF ou à un autre traitement applicable, et qu’une sanction administrative pécuniaire (C152) peut s’appliquer. Le Mémorandum D11-4-2 de l’ASFC oblige les importateurs à conserver la preuve d’origine avec leurs autres documents d’importation pendant six ans. Nous préparons les documents d’exportation et les certificats d’origine.
Franchise de droits ne veut pas dire franchise de taxes : la TPS à la frontière
La taxe sur les produits et services (TPS) de 5 % est exigible sur la plupart des marchandises au moment de l’importation en vertu de la Loi sur la taxe d’accise, et un taux de droits nul n’y change rien. Pour une entreprise inscrite, la TPS est généralement récupérable sous forme de crédit de taxe sur les intrants, mais c’est une vraie sortie de fonds le jour où le conteneur est dédouané, et c’est l’oubli le plus fréquent dans un premier calcul du coût rendu.
Les taxes de vente provinciales fonctionnent encore autrement selon l’endroit où vous vendez : faites confirmer le traitement applicable dans votre province par votre comptable plutôt que de supposer que le montant payé à la frontière résume toute la fiscalité.
Se préparer à importer : la GCRA
Le Canada a transféré la comptabilité de ses importations dans la Gestion des cotisations et des recettes de l’ASFC (GCRA), devenue le système officiel des droits et taxes le 21 octobre 2024, et l’inscription n’est pas facultative pour un importateur commercial. Il vous faut un numéro d’entreprise de l’Agence du revenu du Canada avec un compte de programme d’importation-exportation (RM), puis un compte au Portail client de la GCRA, où vos droits et taxes sont établis et payés.
Les marchandises importées sont déclarées sur une déclaration en détail commerciale, à partir de laquelle la GCRA calcule les droits et taxes selon ce que vous déclarez. Si vous voulez que vos marchandises obtiennent la mainlevée avant que vous payiez, dans le cadre du programme de mainlevée avant paiement, vous devez déposer votre propre garantie financière dans la GCRA plutôt que de compter sur le cautionnement de votre courtier, comme le faisaient autrefois les importateurs ; la période de transition prévue à cette fin a pris fin le 20 mai 2025, de sorte qu’un nouvel importateur sans garantie paie les droits et taxes à un bureau de l’ASFC avant la mainlevée des marchandises. Réglez cela avant l’expédition de votre première commande, pas pendant qu’elle attend au port.
- Numéro d’entreprise avec un compte de programme d’importation-exportation (RM)
- Inscription au Portail client de la GCRA, avec un accès délégué à votre courtier
- Garantie financière déposée dans la GCRA si vous voulez la mainlevée avant paiement
- Un courtier en douane pour produire la déclaration en détail commerciale
- Documents d’origine conservés avec chaque expédition aux fins de vérification
L’étiquetage bilingue
En vertu de la Loi sur l’étiquetage des textiles et de son règlement d’application, un article textile de consommation doit indiquer le nom générique de chaque fibre présente à raison de 5 % ou plus, en pourcentage de la masse et généralement par ordre de prédominance. Le guide du Bureau de la concurrence est explicite : la teneur en fibres, et tout ce qui s’y rapporte directement, doit être bilingue, sauf dans les régions où une seule langue officielle est utilisée dans les transactions avec les consommateurs.
L’étiquette doit aussi identifier le fournisseur, soit par son nom complet et son adresse postale, soit par un numéro d’identification CA. Un numéro CA se compose de cinq chiffres précédés de « CA » ; le Bureau de la concurrence le délivre aux fabricants, transformateurs, finisseurs, importateurs et vendeurs canadiens, moyennant des frais uniques de 100 $. Il est facultatif, mais la plupart des marques en prennent un pour ne pas avoir à faire tenir une adresse postale complète sur chaque étiquette de col.
Un point surprend souvent : l’étiquetage d’entretien n’est pas obligatoire au Canada. Le guide du Bureau de la concurrence indique que les instructions d’entretien, en mots ou en symboles, ne sont pas exigées ; si vous en fournissez, elles doivent toutefois être exactes et non trompeuses, et les détaillants s’y attendent de toute façon. Le pays d’origine n’est pas non plus exigé par la Loi sur l’étiquetage des textiles elle-même, mais il le devient dès que vous présentez l’article comme importé, et les règles de marquage de l’ASFC s’appliquent séparément.
- Teneur en fibres en français et en anglais, noms génériques, 5 % et plus, en pourcentage de la masse
- Nom et adresse postale du fournisseur, ou numéro d’identification CA
- Instructions d’entretien : facultatives selon la loi, attendues par les détaillants, exactes dans tous les cas
- Pays d’origine si vous présentez les marchandises comme importées, ou si le marquage de l’ASFC s’applique
- Taille et toute mention propre au détaillant, dans les deux langues lorsque des mots sont utilisés
Québec : les règles sur la langue française
Le Québec n’est pas simplement « le Canada bilingue ». En vertu de la Charte de la langue française et du Règlement sur la langue du commerce et des affaires, les inscriptions sur un produit, sur son emballage et sur les documents qui l’accompagnent doivent être en français, et les inscriptions dans une autre langue ne doivent pas l’emporter sur celles rédigées en français.
Depuis le 1er juin 2025, les éléments génériques ou descriptifs compris dans une marque de commerce, c’est-à-dire les mots qui décrivent le produit, sa matière, sa couleur ou une caractéristique, doivent aussi figurer en français sur le produit ou sur un support s’y rattachant de manière permanente, même lorsque la marque elle-même peut demeurer dans une autre langue. En pratique, cela modifie les visuels et les textes d’étiquette, pas seulement l’étiquette de composition : c’est donc une décision à prendre à l’étape de la conception. Si le Québec représente une part réelle de votre marché, envoyez-nous le texte français avec l’anglais à l’échantillonnage, et vérifiez les deux sur l’échantillon de préproduction avant de l’approuver.
Vêtements de nuit pour enfants et sécurité des produits
Les vêtements de nuit pour enfants jusqu’à la taille 14X inclusivement sont réglementés par le Règlement sur les vêtements de nuit pour enfants, pris en vertu de la Loi canadienne sur la sécurité des produits de consommation, qui fixe des exigences d’inflammabilité pour le vêtement fini. La Loi interdit aussi de fabriquer, d’importer, d’annoncer ou de vendre tout produit de consommation qui présente un danger pour la santé ou la sécurité humaines : c’est l’obligation générale qui sous-tend tout ce que vous vendez par ailleurs.
Pour les vêtements de nuit, le tissu et le style du vêtement comptent tous deux, car les coupes amples et certaines fibres ne se comportent pas de la même façon à l’essai d’inflammabilité. Arrêtez la construction avant l’échantillonnage plutôt qu’après, réservez l’essai d’inflammabilité auprès d’un laboratoire accrédité avant la production en série, et conservez le rapport avec vos documents d’importation.
Travail forcé : l’interdiction d’importation et le rapport annuel
Le Canada interdit l’importation de marchandises produites par le travail forcé ou le travail des enfants. Le numéro tarifaire 9897.00.00 du Tarif des douanes vise les marchandises extraites, fabriquées ou produites, en tout ou en partie, par le travail forcé ou le travail des enfants, au sens de la Loi sur la lutte contre le travail forcé et le travail des enfants dans les chaines d’approvisionnement ; cette loi a ajouté le travail des enfants à ce numéro tarifaire lors de son entrée en vigueur, le 1er janvier 2024, et l’article 136 du Tarif des douanes interdit l’importation des marchandises qui en relèvent. Le Mémorandum D9-1-6 de l’ASFC explique le fonctionnement de l’interdiction : le Programme du travail d’Emploi et Développement social Canada (EDSC) étudie les chaînes d’approvisionnement problématiques et transmet ses rapports à l’ASFC, qui peut s’en servir pour repérer et retenir à l’importation les marchandises suspectes. L’importateur dont les marchandises sont classées dans ce numéro tarifaire peut demander un réexamen en vertu de l’article 60 de la Loi sur les douanes, ou exporter ou abandonner les marchandises, et le mémorandum précise qu’il incombe à l’importateur de faire preuve de diligence raisonnable dans sa chaîne d’approvisionnement. Un projet de loi du gouvernement déposé le 12 juin 2026, le projet de loi C-35, Loi sur l’interdiction d’importer des marchandises produites par recours au travail forcé, remplacerait le libellé du numéro tarifaire 9897.00.00 visant le travail forcé et le travail des enfants par une interdiction, inscrite dans une loi distincte, des marchandises produites en tout ou en partie par recours au travail forcé, permettrait au ministre des Affaires étrangères d’établir une liste de marchandises dont il existe des motifs raisonnables de soupçonner qu’elles sont produites par recours au travail forcé, ferait considérer les marchandises inscrites comme interdites d’importation si l’importateur ne fournit pas à l’ASFC les renseignements qu’elle demande, et remplacerait le réexamen et l’appel prévus par la Loi sur les douanes par le contrôle judiciaire devant la Cour fédérale ; au 17 octobre 2026, il n’avait franchi que la première lecture à la Chambre des communes.
La même loi exige un rapport annuel au ministre de la Sécurité publique et de la Protection civile, au plus tard le 31 mai, sur les mesures prises au cours du dernier exercice pour prévenir et atténuer le risque de recours au travail forcé ou au travail des enfants dans la production ou l’importation de marchandises. Elle s’applique aux entités qui produisent, vendent ou distribuent des marchandises au Canada ou ailleurs, qui importent au Canada des marchandises produites à l’étranger, ou qui contrôlent une entité qui le fait. Une entité est une personne morale, une société de personnes, une fiducie ou une autre organisation non constituée en personne morale qui est inscrite à une bourse de valeurs canadienne, ou qui a un établissement au Canada, y exerce des activités ou y possède des actifs et qui, selon ses états financiers consolidés, remplit au moins deux des trois conditions suivantes pour au moins un de ses deux derniers exercices : des actifs d’au moins 20 millions de dollars, des revenus d’au moins 40 millions de dollars et un effectif moyen d’au moins 250 employés. Le rapport est approuvé par le corps dirigeant et doit aussi être publié à un endroit bien en vue du site Web de l’entité ; omettre de faire rapport ou de le publier est une infraction passible d’une amende maximale de 250 000 $.
Sous les seuils, vous n’avez aucune obligation de rapport, mais l’interdiction d’importation vise tous les importateurs, et si vous approvisionnez un détaillant qui produit un rapport, son équipe de conformité vous posera les questions auxquelles son propre rapport doit répondre. Nous nommons l’usine par écrit avant la production, avec son adresse, ses certificats et ses rapports d’audit ; vérifiez chaque numéro de certificat auprès de l’organisme qui l’a délivré, et demandez par écrit la provenance des tissus et des fournitures de votre commande. C’est la différence entre remplir un questionnaire de diligence raisonnable en un après-midi et y passer un mois.
- L’usine nommée avant la production, avec son adresse et son rapport d’audit social
- Un engagement écrit d’absence de sous-traitance non autorisée pour chaque commande
- La déclaration d’origine du coton, et les factures d’achat de fil et de tissu, de la filature à l’usine
- La provenance des tissus et des fournitures de la commande, par écrit
- Les rapports de mesures correctives lorsqu’un audit a relevé des problèmes, et la preuve qu’ils ont été réglés
Expédition et coût rendu
La plupart des commandes canadiennes partent par mer vers Vancouver pour l’Ouest ou Montréal pour l’Est, avec du fret aérien depuis Dhaka pour les lancements urgents et les échantillons. Tant que le TPMD s’applique et que les droits sont nuls, l’écart entre un prix FOB et un prix rendu tient surtout au fret, au dédouanement et à la TPS, ce qui fait du Canada l’un des marchés les plus faciles à modéliser avec précision.
Selon les horaires publiés par les transporteurs, consultés le 17 octobre 2026 pour des départs de Chattogram entre le 18 octobre et le 20 novembre 2026, le Canada est loin, d’un côté comme de l’autre. Vers Vancouver, CMA CGM passait par Shanghai en 34 à 43 jours, et Maersk par Yokohama en 42 jours environ. Vers la côte Est, CMA CGM passait par Colombo jusqu’à Halifax en 36 à 48 jours, puis par train jusqu’à Montréal, soit 38 à 49 jours en tout ; Maersk passait par Colombo et Rotterdam, en 50 à 61 jours environ jusqu’à Montréal et en 56 à 67 jours jusqu’à Halifax. Ce sont des durées prévues, pas des engagements : une correspondance manquée ajoute des jours, et il faut compter en plus le délai jusqu’à l’heure limite de réception à Chattogram et celui du terminal canadien jusqu’à votre entrepôt.
Demandez les prix FOB et DDP côte à côte, puis passez-les tous les deux dans notre calculateur de coût rendu avec votre vraie soumission de fret. Si vous importez pour la première fois et n’avez pas encore de courtier, un prix DDP jusqu’à votre entrepôt retire de votre première commande le travail lié à la GCRA et au dédouanement, et vous pourrez passer au FOB une fois votre propre structure en place.
| Destination | CMA CGM | Maersk | Port de transbordement |
|---|---|---|---|
| Vancouver | 34 à 43 jours | 41 jours 18 heures à 41 jours 23 heures | Shanghai (CMA CGM) ; Yokohama (Maersk) |
| Halifax | 36 à 48 jours | 56 jours 1 heure à 67 jours 2 heures | Colombo (CMA CGM) ; Colombo et Rotterdam (Maersk) |
| Montréal | 38 à 49 jours, par mer jusqu’à Halifax puis par train | 49 jours 18 heures à 60 jours 19 heures | Colombo (CMA CGM) ; Colombo et Rotterdam (Maersk) |
Droits et TPS sur un t-shirt en coton du Bangladesh, calcul détaillé
Prenons un t-shirt en coton, en bonneterie, numéro tarifaire 6109.10.00. Le prix est illustratif, ce n’est ni une soumission ni notre prix : 5,00 $ US FOB Chattogram, convertis en 7,11 $ CA au taux moyen quotidien de la Banque du Canada du 13 octobre 2026 (1,4222 $ CA pour 1 $ US). L’ASFC établit la valeur en douane à partir du prix payé et en exclut les frais de transport depuis le lieu d’expédition directe : le fret maritime vers Vancouver ou Montréal n’y entre donc pas. Une déclaration réelle utilise le taux de la date à laquelle les marchandises entreprennent leur expédition directe vers le Canada, si bien que ses montants différeront légèrement.
Les droits correspondent au taux multiplié par la valeur en douane, et la TPS à 5 % de la valeur en douane majorée des droits, dans l’ordre de l’exemple chiffré de l’ASFC. La colonne à 18 % montre ce que paierait le même t-shirt sans la préférence : après la transition, ou dès aujourd’hui si le formulaire BSF255 ne peut pas être produit. Sur 1 000 pièces, le TPMD fait économiser 1 279,98 $ CA de droits et 64,00 $ CA de TPS, soit 1 343,98 $ CA à la frontière. Un inscrit à la TPS peut généralement récupérer la TPS sous forme de crédit de taxe sur les intrants : pour la plupart des marques, l’économie durable tient donc aux droits. Le fret maritime, l’assurance, les honoraires du courtier et le camionnage jusqu’à votre entrepôt s’ajoutent ; ils dépendent de votre transitaire et de votre courtier, et ne figurent donc pas dans le tableau.
| Par pièce | Tarif des pays les moins développés (0 % de droits) | Tarif de la nation la plus favorisée (18 % de droits) |
|---|---|---|
| Valeur en douane (illustratif : 5,00 $ US FOB Chattogram à 1,4222 $ CA pour 1 $ US) | 7,11 $ CA | 7,11 $ CA |
| Droits de douane | 0,00 $ CA | 1,28 $ CA |
| TPS à 5 % de la valeur en douane majorée des droits | 0,36 $ CA | 0,42 $ CA |
| Droits et TPS payés à la frontière | 0,36 $ CA | 1,70 $ CA |
| Valeur en douane, droits et TPS | 7,47 $ CA | 8,81 $ CA |
| Même calcul pour 1 000 pièces | 7 466,55 $ CA | 8 810,53 $ CA |
Une première commande canadienne, étape par étape
Les étapes d’inscription prennent plus de temps que les étapes de fabrication qui inquiètent souvent, alors commencez-les tôt.
- Obtenir un numéro d’entreprise avec un compte d’importation-exportation (RM) et s’inscrire au Portail client de la GCRA
- Décider de recourir ou non à la mainlevée avant paiement et, le cas échéant, déposer une garantie financière
- Désigner un courtier en douane et convenir du classement tarifaire de chaque modèle
- Demander un numéro d’identification CA si vous préférez ne pas imprimer d’adresse postale sur les étiquettes
- Préparer les textes d’étiquette bilingues, plus le texte français pour le Québec s’il y a lieu
- Pour les vêtements de nuit pour enfants, arrêter la construction et réserver les essais d’inflammabilité avant la production en série
- Calculer le coût rendu en incluant la TPS de 5 %, le fret et le dédouanement, et pas seulement le prix FOB
- Approuver un échantillon de préproduction scellé, avec les étiquettes définitives posées
Pour les jeunes entreprises et les petites marques au Canada : minimums et première commande
Nos propres commandes commencent à 500 pièces par modèle et par couleur, ce qui est aussi le minimum pour les t-shirts et les chandails à capuchon. Le denim, les vestes, les chemises tissées, les vêtements de travail et les uniformes commencent à 2 000 ; les sous-vêtements à 5 000 pièces et les chaussettes à 5 000 paires ; pour toute autre catégorie, le minimum exact est confirmé sur votre soumission. Les commandes de moins de 500 pièces passent par la filière petites séries décrite sur notre page consacrée aux petites quantités : elles sont fabriquées par une usine partenaire nommée, spécialisée dans les petites séries, et tarifées séparément par ce partenaire.
Les vêtements du Bangladesh entrent au Canada à 0 % sous le TPMD, et le gouvernement entend maintenir ce taux pendant trois ans de plus après la sortie du Bangladesh de la catégorie des PMA ; la TPS de 5 % est perçue à l’importation même si les droits sont nuls. Avant votre première expédition, il vous faut un numéro d’entreprise avec un compte d’importation-exportation (RM) et l’inscription à la GCRA, et les étiquettes doivent porter une teneur en fibres bilingue et l’identité du fournisseur ou un numéro CA, auxquelles s’ajoutent les règles du Québec sur la langue française. Une première commande nécessite un dossier technique (tech pack) ou un vêtement de référence, une quantité cible par modèle et par couleur, votre marché et le libellé d’étiquette dont vous avez besoin. La soumission indique par écrit les conditions d’expédition (FOB, CIF ou DDP) et le minimum de votre catégorie, vous approuvez un échantillon avant la production en série, et l’usine qui fabriquera votre commande vous est nommée avant la production, avec son adresse, ses certificats et ses rapports d’audit.
- Minimum : 500 pièces par modèle et par couleur, davantage dans certaines catégories
- La soumission indique par écrit les conditions d’expédition et le minimum de votre catégorie
- Échantillon approuvé avant la production en série ; usine nommée avant la production, avec ses documents
Travailler avec nous depuis le Canada
Le Bangladesh a de huit heures et demie à quatorze heures d’avance sur le Canada selon votre province et la saison : une question envoyée dans votre après-midi nous attend donc déjà au début de notre journée de travail. Le Canada est un marché que les usines bangladaises servent déjà : selon les données UN Comtrade, les importations canadiennes en provenance du Bangladesh ont atteint 1,96 milliard $ US en 2025, dont 1,71 milliard $ US de vêtements en bonneterie et autres qu’en bonneterie, et les chiffres d’exportation du Bangladesh lui-même établissent les expéditions de vêtements vers le Canada à 1,34 milliard $ US pour l’exercice 2025-2026, en hausse de 3,20 % sur un an. Une soumission DDP peut viser un entrepôt à Vancouver, à Toronto ou à Montréal ; demandez que les hypothèses de TPS et de fret soient écrites en toutes lettres pour que votre courtier en douane puisse les vérifier.
- Usine nommée avant la production, avec son adresse, son rapport d’audit et son statut Accord, pour le questionnaire d’un détaillant sur le travail forcé
- Documents d’origine avec chaque expédition, dont le formulaire BSF255 portant le critère d’origine qui montre comment les marchandises sont admissibles, pour que la préférence du TPMD tienne
- Étiquette de composition bilingue, identité du fournisseur ou numéro CA, et texte français pour le Québec approuvés sur l’échantillon de préproduction
- Construction des vêtements de nuit pour enfants arrêtée, et vos essais d’inflammabilité réservés, avant la production en série
- Contrôles de la qualité en cours de production et rapport d’inspection finale AQL, puis facture, liste de colisage, document de transport et documents d’origine
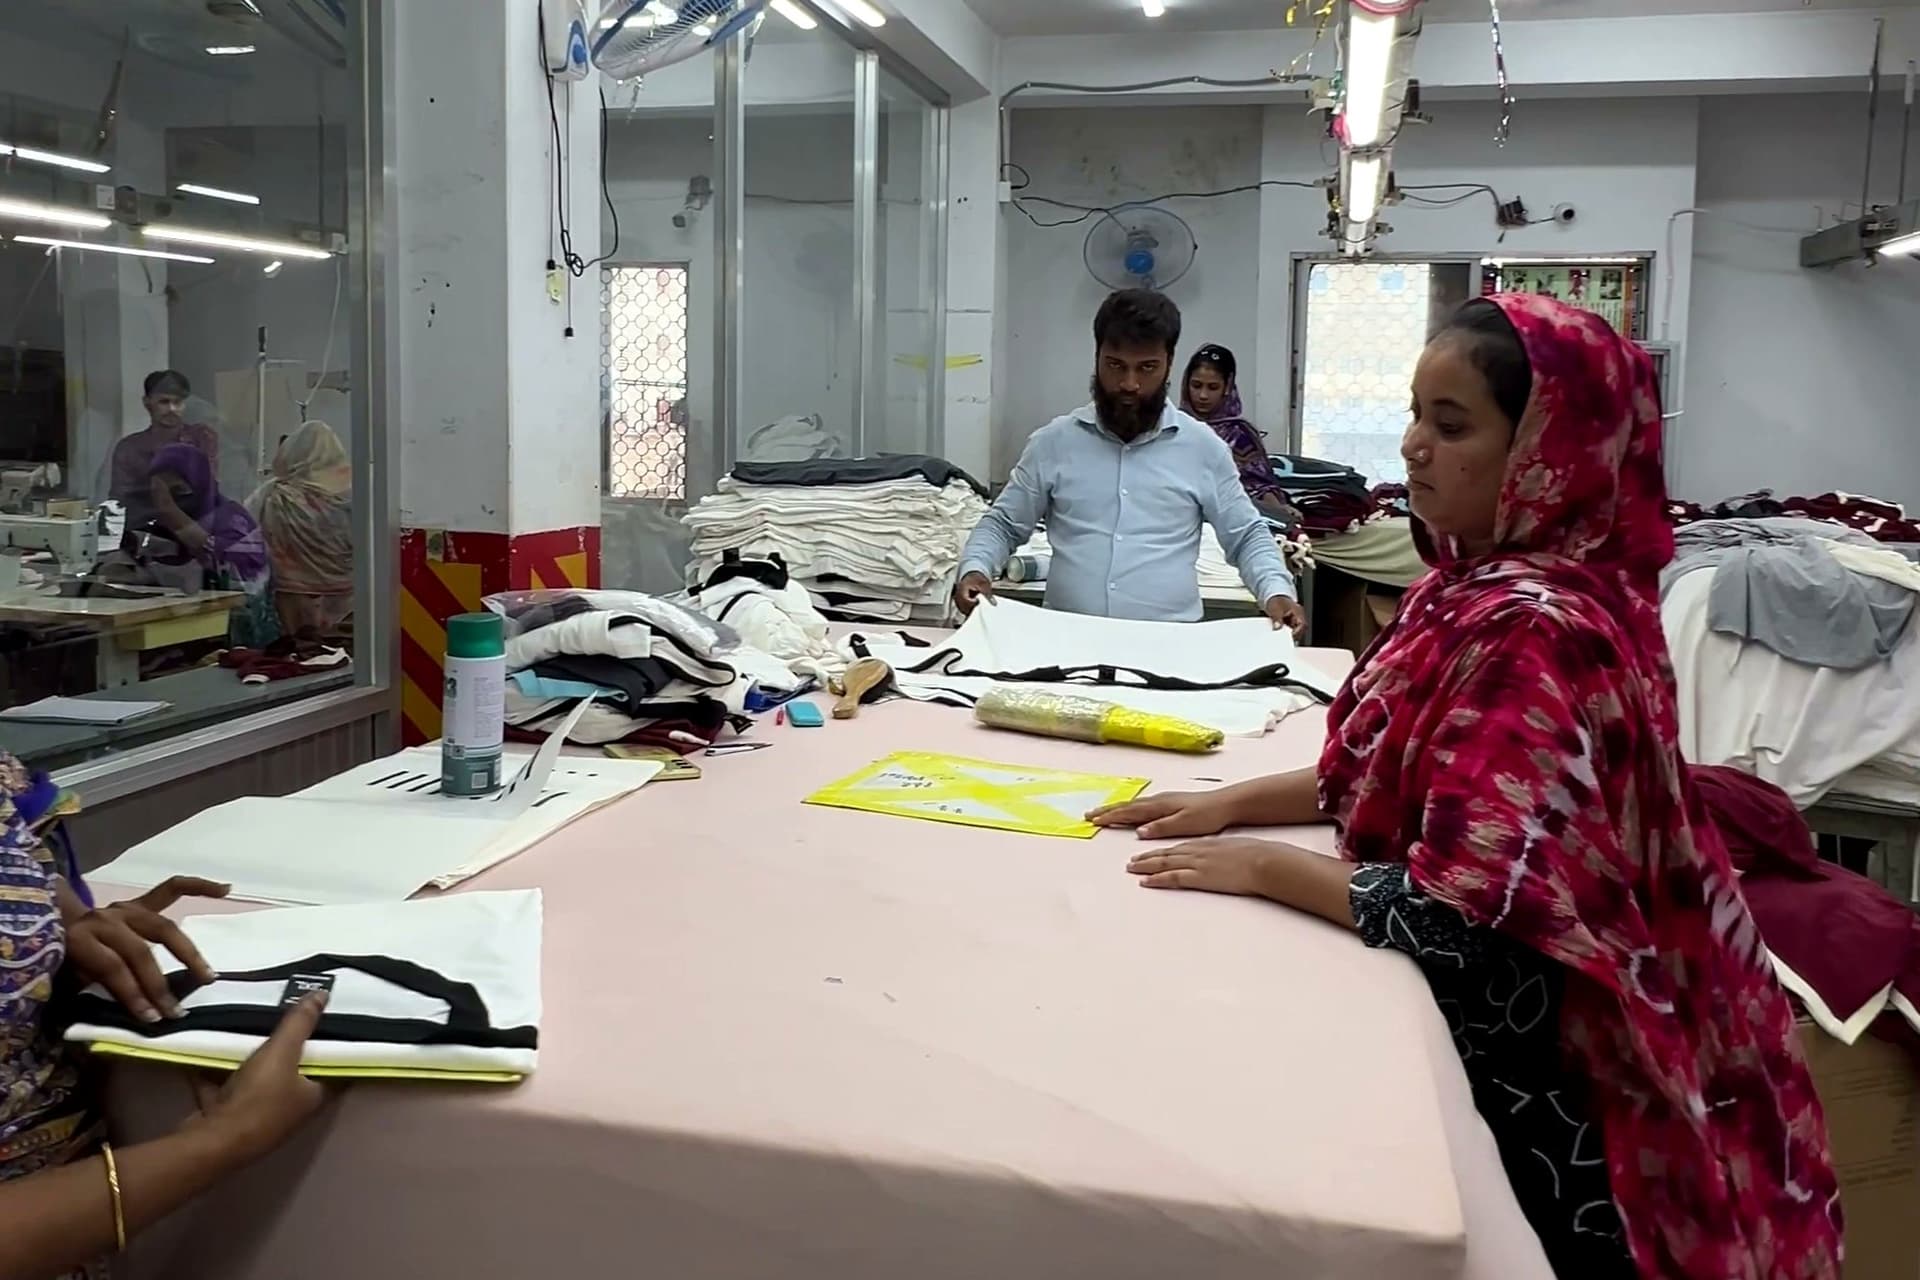
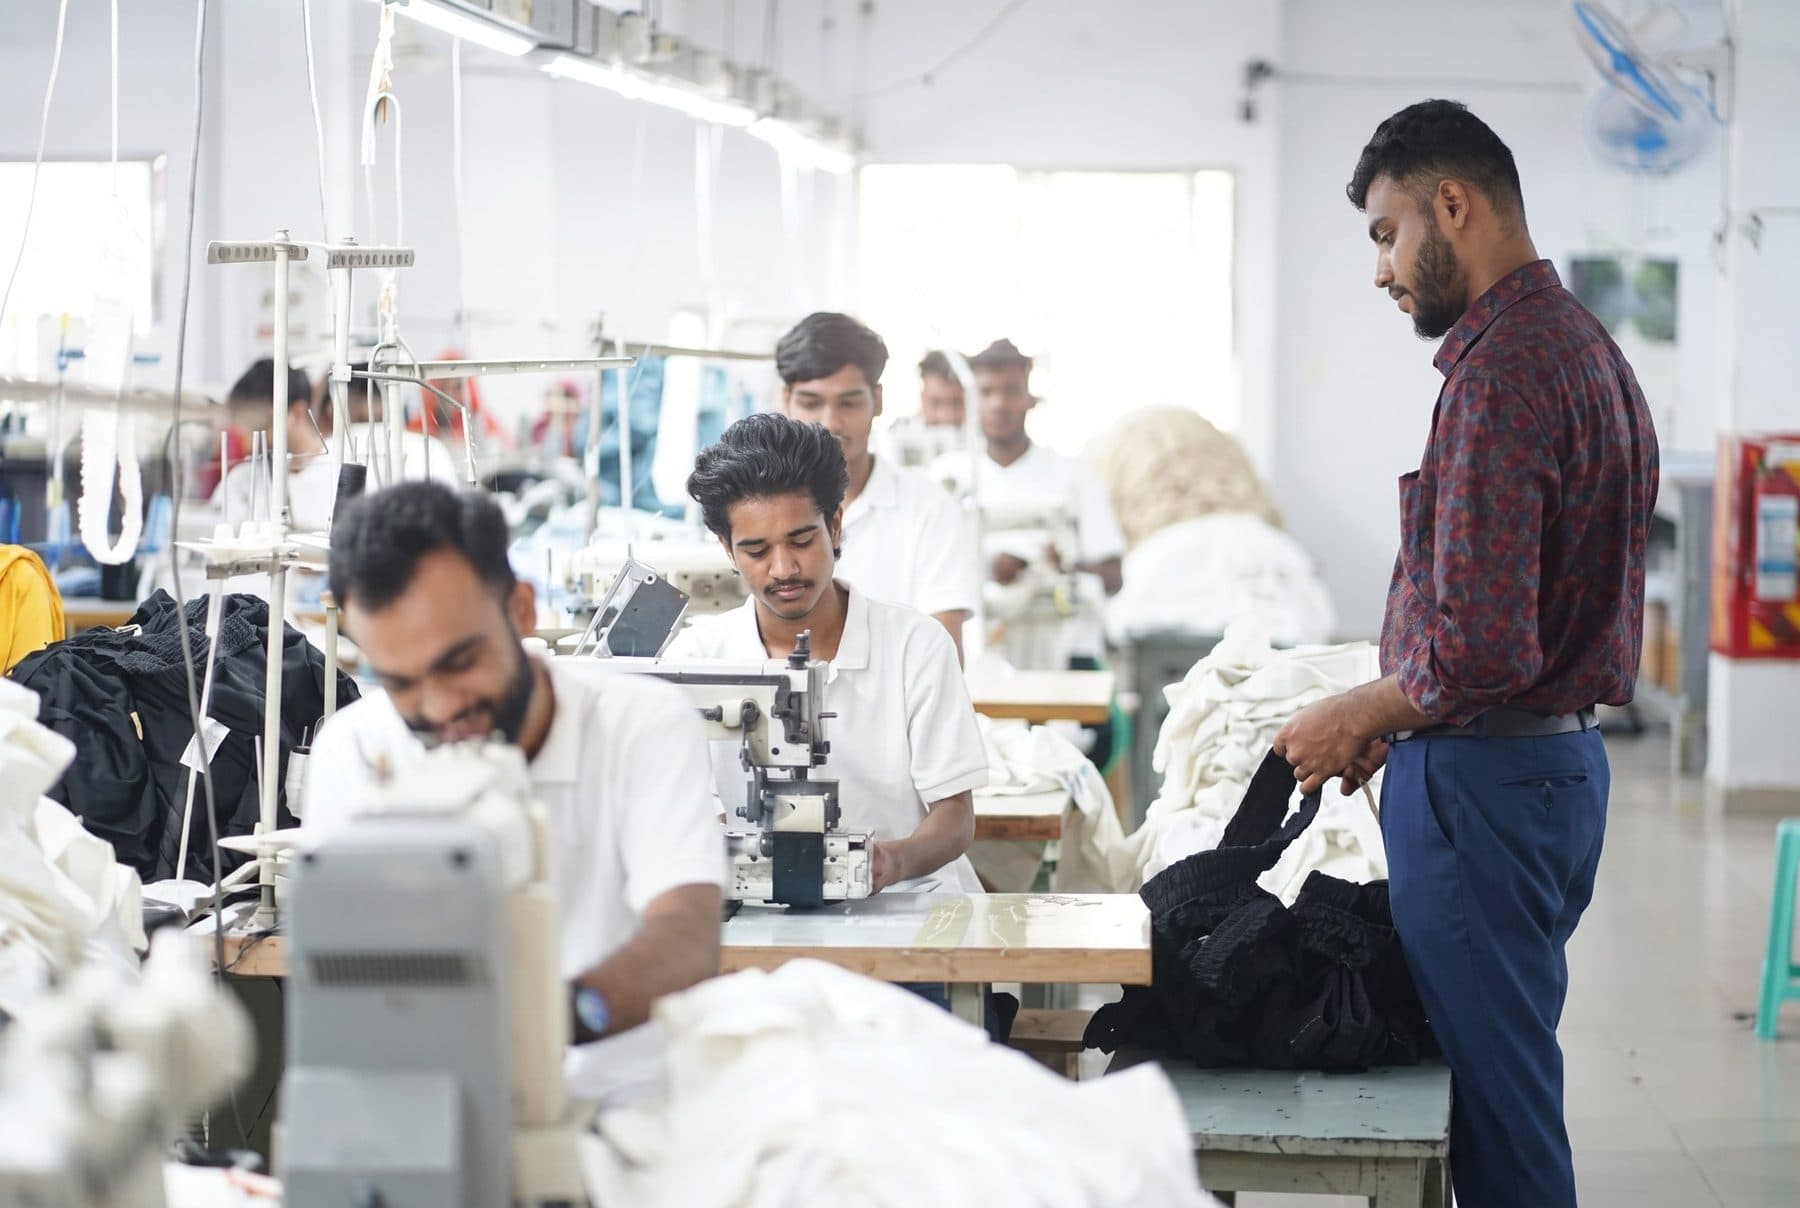
Dans l’usine partenaire.
De vraies photos et une vraie vidéo, pas d’images générées par IA : l’usine partenaire de Narayanganj où nous faisons fabriquer et contrôlons des commandes.
Les questions des acheteurs au Canada
Une petite entreprise au Canada peut-elle faire affaire avec un fabricant de vêtements au Bangladesh ?
Oui, si les quantités conviennent et que votre inscription à l’importation est prête. Nos propres commandes commencent à 500 pièces par modèle et par couleur, t-shirts et chandails à capuchon compris, et à 2 000 pour le denim, les vestes, les chemises tissées, les vêtements de travail et les uniformes : trois modèles en deux couleurs représentent donc 3 000 pièces ou plus. Lancez-vous avec moins de modèles et de couleurs, ou commencez sous les 500 pièces par la filière petites séries décrite sur notre page consacrée aux petites quantités : elles sont fabriquées par une usine partenaire nommée, spécialisée dans les petites séries, et tarifées séparément par ce partenaire. Le travail côté canadien, c’est l’inscription : un numéro d’entreprise avec un compte d’importation-exportation (RM), l’inscription à la GCRA et une garantie financière si vous voulez obtenir la mainlevée des marchandises avant de payer. Si vous n’avez pas encore de courtier, un prix DDP jusqu’à un entrepôt à Vancouver, à Toronto ou à Montréal retire de votre première commande le travail lié à la GCRA et au dédouanement. Prévoyez un budget pour les étiquettes bilingues et, si vous le souhaitez, pour un numéro CA, moyennant des frais uniques de 100 $. Nous nommons l’usine par écrit avant la production.
Quels sont les droits de douane sur les vêtements importés du Bangladesh au Canada ?
Ils sont de 0 % en septembre 2026 sous le tarif des pays les moins développés, mais la TPS de 5 % est quand même perçue à l’importation. Depuis le 1er janvier 2025, la coupe et la couture au Bangladesh confèrent l’origine, quelle que soit la provenance du tissu, et pour les t-shirts et certains pantalons, la couture suffit à elle seule. La demande repose sur le formulaire BSF255, signé par l’exportateur ; s’il ne peut pas être produit, les marchandises paient le tarif de la nation la plus favorisée. Le Bangladesh doit quitter la liste des pays les moins avancés de l’ONU le 24 novembre 2026, et sa demande de prolongation était toujours devant l’Assemblée générale des Nations Unies le 14 octobre 2026. Finances Canada entend accorder trois années de plus de pleins avantages après ce changement, une intention déclarée et non une règle inscrite dans la loi. Ensuite, comme le tarif de préférence général exclut la plupart des vêtements, ceux-ci paieraient le tarif de la nation la plus favorisée : 18 % sur les t-shirts en coton, 17 % sur les pantalons en coton et 16 % sur les chaussettes en coton. Faites confirmer le numéro tarifaire de chaque modèle par votre courtier en douane.
Quelles sont les règles d’étiquetage des vêtements vendus au Canada ?
Au Canada, l’étiquette d’un vêtement doit indiquer la teneur en fibres en français et en anglais et identifier le fournisseur, par son nom et son adresse postale ou par un numéro CA. Selon la Loi sur l’étiquetage des textiles, les fibres présentes à raison de 5 % ou plus sont indiquées par leur nom générique, en pourcentage de la masse, généralement par ordre de prédominance. Le guide du Bureau de la concurrence précise que la teneur en fibres, et tout ce qui s’y rapporte directement, doit être bilingue, sauf là où une seule langue officielle est utilisée dans les transactions avec les consommateurs. Un numéro d’identification CA se compose de cinq chiffres précédés de « CA » ; le Bureau de la concurrence le délivre moyennant des frais uniques de 100 $. L’étiquetage d’entretien n’est pas obligatoire au Canada, mais si vous l’indiquez, il doit être exact, et les détaillants s’y attendent. Le pays d’origine devient obligatoire dès que vous présentez l’article comme importé. Vérifiez l’étiquette sur l’échantillon de préproduction, car un mot français manquant oblige à réétiqueter une fois les marchandises arrivées.
Faut-il s’inscrire à la GCRA avant d’importer ?
Oui, si vous importez à des fins commerciales. Le Canada établit et perçoit les droits et taxes au moyen de la Gestion des cotisations et des recettes de l’ASFC (GCRA), et un importateur commercial a besoin d’un numéro d’entreprise de l’Agence du revenu du Canada avec un compte de programme d’importation-exportation (RM), ainsi que d’un compte au Portail client de la GCRA. Les marchandises sont déclarées sur une déclaration en détail commerciale, à partir de laquelle la GCRA calcule ce que vous devez. Le changement qui surprend les importateurs, c’est la garantie financière : si vous voulez obtenir la mainlevée de vos marchandises avant de payer, dans le cadre du programme de mainlevée avant paiement, vous devez déposer vous-même une garantie dans la GCRA plutôt que de compter sur le cautionnement de votre courtier, comme c’était autrefois la pratique courante. Réglez cela pendant que votre commande est en production, pas à l’arrivée du conteneur, et déléguez l’accès à votre courtier dans le portail pour qu’il puisse produire les déclarations en votre nom.
Quelles règles s’ajoutent si je vends au Québec ?
Le Québec applique la Charte de la langue française et le Règlement sur la langue du commerce et des affaires, qui exigent que les inscriptions sur un produit, sur son emballage et sur les documents qui l’accompagnent soient en français, sans qu’aucune autre langue l’emporte sur le français. Depuis le 1er juin 2025 s’ajoute une exigence : les éléments génériques ou descriptifs compris dans une marque de commerce (les mots qui décrivent le produit, sa matière, sa couleur ou une caractéristique) doivent aussi figurer en français sur le produit ou sur un support s’y rattachant de manière permanente, même lorsque la marque elle-même demeure dans une autre langue. Pour les vêtements, cela touche les étiquettes volantes, les étiquettes d’entretien et de composition imprimées, l’emballage et souvent les visuels eux-mêmes : c’est une décision à prendre à l’étape de la conception plutôt qu’un travail de traduction en fin de parcours. Envoyez-nous le texte français en même temps que l’anglais à l’échantillonnage, et vérifiez les deux sur l’échantillon de préproduction avant de l’approuver.
Les détaillants canadiens vont-ils me poser des questions sur les conditions de travail dans l’usine ?
Oui, s’ils sont assez grands pour produire un rapport en vertu de la Loi sur la lutte contre le travail forcé et le travail des enfants dans les chaines d’approvisionnement. Cette loi est entrée en vigueur le 1er janvier 2024 et oblige les entités qui atteignent ses seuils (en gros, deux des trois critères suivants : au moins 20 millions de dollars d’actifs, 40 millions de dollars de revenus et 250 employés) à publier au plus tard le 31 mai un rapport annuel sur les mesures prises pour réduire le risque de travail forcé et de travail des enfants dans leurs chaînes d’approvisionnement. Leurs questions vous arrivent, et les vôtres arrivent à l’usine. Répondez-y par des documents plutôt que par des assurances : l’usine nommée par écrit avant le début de la production, avec ses certificats et ses rapports d’audit, et la provenance des tissus et des fournitures de votre commande, par écrit. Vérifiez vous-même chaque numéro de certificat dans la base de données de l’organisme qui l’a délivré. Même si vous êtes vous-même sous les seuils, ce sont ces documents qui vous font franchir l’étape de l’intégration des fournisseurs chez un détaillant.
Le Canada peut-il bloquer une expédition de vêtements à la frontière pour cause de travail forcé ?
Oui. L’article 136 du Tarif des douanes interdit l’importation des marchandises du numéro tarifaire 9897.00.00, qui vise les marchandises extraites, fabriquées ou produites, en tout ou en partie, par le travail forcé ou le travail des enfants ; le travail des enfants y a été ajouté par la Loi sur la lutte contre le travail forcé et le travail des enfants dans les chaines d’approvisionnement à compter du 1er janvier 2024. Selon le Mémorandum D9-1-6 de l’ASFC, le Programme du travail d’Emploi et Développement social Canada étudie les chaînes d’approvisionnement problématiques et transmet ses rapports à l’ASFC, qui peut s’en servir pour repérer et retenir à l’importation les marchandises suspectes. L’importateur dont les marchandises sont classées dans ce numéro tarifaire peut demander un réexamen en vertu de l’article 60 de la Loi sur les douanes, ou exporter ou abandonner les marchandises, et le mémorandum fait de la diligence raisonnable dans la chaîne d’approvisionnement une responsabilité de l’importateur. L’interdiction vise tous les importateurs, quelle que soit leur taille ; le rapport annuel du 31 mai ne vise que les entités au-delà des seuils de la Loi. Pour des vêtements, les preuves utiles sont des documents : le nom, l’adresse et le rapport d’audit social de l’usine, un engagement d’absence de sous-traitance non autorisée, la déclaration d’origine du coton et les factures de fil et de tissu, de la filature à l’usine. Demandez-les avec chaque commande, avant l’expédition des marchandises.