Fabricant de vêtements au Bangladesh pour les marques françaises
Oui, vous pouvez importer en France des vêtements du Bangladesh en franchise de droits grâce au régime européen « Tout sauf les armes », si l’envoi est accompagné d’une attestation d’origine valable ; sans elle, la plupart des codes douaniers d’habillement que nous avons vérifiés supportent 12 %. La TVA à l’importation de 20 % est calculée sur la valeur en douane majorée des droits éventuels, et un importateur titulaire d’un numéro de TVA français la déclare et la déduit sur la même déclaration de TVA : rien n’est payé au port. La France ajoute ensuite ses propres règles : le logo de tri Triman avec l’Info-tri sur chaque vêtement ou sur son emballage, l’éco-contribution Refashion, un étiquetage en français et, depuis juillet 2026, la loi sur la mode ultra-express. Depuis Narayanganj, CMB Sourcing Ltd., bureau d’achat (buying house), place les commandes françaises dans des usines partenaires auditées, vous communique par écrit le nom de l’usine avant la production et prépare les documents d’export et les justificatifs d’origine que votre commissionnaire en douane demandera au Havre ou à Marseille-Fos.
Dernière mise à jour :
Le formulaire de demande, les autres pages et notre réponse sont en anglais.
En bref
Les vêtements fabriqués au Bangladesh entrent en France à 0 % de droits de douane grâce au régime européen « Tout sauf les armes » (Everything But Arms, TSA), avec une attestation d’origine valable ; sans elle, la plupart des codes douaniers d’habillement que nous avons vérifiés supportent 12 %. La TVA à l’importation de 20 % est calculée sur la valeur en douane majorée des droits, et les importateurs identifiés à la TVA l’autoliquident sur leur déclaration de TVA. La France ajoute le marquage Triman et l’Info-tri, l’éco-contribution Refashion et un étiquetage en français. En 2025, le Bangladesh a fourni 18,9 % des vêtements importés en France depuis des pays hors UE.
Version française de notre guide en anglais, avec les mêmes chiffres, dates et sources. En cas de divergence, la version anglaise fait foi. Traduite de l’anglais avec l’aide de l’intelligence artificielle et vérifiée section par section par rapport à l’original.
Droits de douane et TVA de 20 % sur les vêtements du Bangladesh importés en France
La France applique la réglementation douanière de l’UE : un vêtement fabriqué au Bangladesh entre donc à 0 % de droits sous le régime « Tout sauf les armes » lorsque l’attestation d’origine de l’exportateur est valable. TARIC, la base tarifaire de l’UE, consultée le 25 septembre 2026, indique 0 % pour le Bangladesh et un droit pays tiers de 12 % pour un pull-over en maille de coton pour femme (6110 20 99 00). Les droits sont calculés sur la valeur en douane, que la douane française établit à partir du prix payé, majoré des frais de transport, d’assurance, de manutention et de chargement jusqu’au lieu d’entrée des marchandises sur le territoire douanier de l’UE, par exemple Le Havre ou Fos. Le fonctionnement de l’attestation d’origine, ce qui pourrait changer à la fin de la période de transition et le taux de change mensuel que la douane applique à une facture en dollars US sont expliqués dans notre guide pour les marques de l’UE.
Ce que la France fixe elle-même, c’est la TVA à l’importation. L’article 278 du Code général des impôts fixe le taux normal à 20 %, et les vêtements ne bénéficient d’aucun taux réduit, vêtements pour enfants compris. L’article 292 définit la base d’imposition : la valeur en douane, majorée des droits et autres taxes dus à l’importation, ainsi que des frais accessoires tels que commissions, emballage, transport et assurance jusqu’au premier lieu de destination indiqué sur le document de transport, et jusqu’à un autre lieu de destination dans l’UE si celui-ci est connu au moment où la taxe devient exigible.
Depuis le 1er janvier 2022, un importateur titulaire d’un numéro de TVA français ne paie plus la TVA à la douane. Il déclare la TVA à l’importation sur sa propre déclaration de TVA, la CA3, où elle est collectée et déduite sur le même formulaire ; l’autoliquidation est automatique et obligatoire, sans autorisation à demander, et c’est l’administration fiscale (DGFiP), et non plus la douane, qui la gère. La déclaration est préremplie le 14 du mois avec les bases déclarées en douane et doit être déposée le 24. Deux conditions : le numéro de TVA français doit figurer sur la déclaration d’importation, et votre entreprise doit être l’importateur en titre ; décidez donc qui importe avant de choisir FOB, CIF ou DDP. Une entreprise sans numéro de TVA français ne peut pas payer au port à la place : elle doit obtenir un numéro de TVA intracommunautaire français auprès de l’administration fiscale avant d’importer, puis déclarer la TVA sur sa propre déclaration. Une jeune entreprise en franchise en base s’immatricule de la même façon, puis déclare et paie la TVA sur sa déclaration sans la déduire. Seuls les particuliers et les organismes publics non identifiés à la TVA paient encore la TVA à la douane lors du dédouanement.
Coût de revient rendu d’un pull du Bangladesh en France, par pièce : 0 % ou 12 % de droits
Prenons un pull-over en maille de coton pour femme, code 6110 20 99 00, débarqué au Havre. La valeur de la marchandise est un chiffre rond donné à titre d’illustration, 12,00 USD la pièce, qui n’est ni un devis ni notre prix, converti en 10,56 € au taux de référence de l’euro publié par la Banque centrale européenne le 24 septembre 2026, soit 1,1367 USD pour 1 euro. Le fret maritime et l’assurance jusqu’au Havre sont une hypothèse de 0,45 € par pièce. TARIC, consulté le 25 septembre 2026, donne pour ce code 0 % pour le Bangladesh sous le régime « Tout sauf les armes » et un droit pays tiers de 12 %, celui que paierait ce même pull si le Bangladesh n’avait plus de préférence à la fin de la transition, au plus tôt fin 2029.
Sur 1 000 pièces, une attestation d’origine valable économise 1 320,83 € de droits. Un importateur titulaire d’un numéro de TVA français autoliquide la TVA sur sa déclaration CA3 : son coût à quai est donc la valeur en douane plus les droits, soit 11,01 € la pièce à 0 % et 12,33 € à 12 %. Une entreprise qui ne peut pas déduire la TVA, par exemple en franchise en base, paie 13,21 € et 14,79 €, et pour elle l’écart après 2029 atteint 1 584,99 € sur la commande.
Le tableau s’arrête à quai au Havre. Les honoraires du commissionnaire en douane, les frais de terminal et le camion jusqu’à votre entrepôt s’y ajoutent et, en vertu de l’article 292, le transport jusqu’au premier lieu de destination en France entre lui aussi dans la base de la TVA. La douane convertit une facture en dollars US à son propre taux mensuel, et non au taux du jour utilisé ici : une déclaration réelle différera donc légèrement. Notre calculateur de coût de revient rendu ajoute le fret, l’assurance, les droits et le dédouanement à votre propre prix par pièce, sans la TVA ; demandez à votre commissionnaire en douane de confirmer les chiffres définitifs.
| Par pièce | Avec une attestation d’origine valable (« Tout sauf les armes », 0 % de droits) | Repli après 2029 sans nouvelle préférence (12 % de droits) |
|---|---|---|
| Valeur de la marchandise (illustration : 12,00 USD à 1,1367 USD pour 1 euro) | 10,56 € | 10,56 € |
| Fret maritime et assurance jusqu’au Havre (hypothèse) | 0,45 € | 0,45 € |
| Valeur en douane | 11,01 € | 11,01 € |
| Droits de douane | 0,00 € | 1,32 € |
| TVA de 20 % sur la valeur en douane majorée des droits | 2,20 € | 2,47 € |
| Coût au port français, TVA autoliquidée et déduite | 11,01 € | 12,33 € |
| Coût au port français, TVA non déductible | 13,21 € | 14,79 € |
| Coût au port pour 1 000 pièces, TVA déduite | 11 006,88 € | 12 327,70 € |
| Coût au port pour 1 000 pièces, TVA non déductible | 13 208,25 € | 14 793,24 € |
Expédier des vêtements du Bangladesh vers Le Havre ou Marseille-Fos
HAROPA PORT, qui regroupe Le Havre, Rouen et Paris, a traité 84,7 millions de tonnes en 2025 et un record de 3,2 millions d’EVP de conteneurs, en hausse de 4 %, selon ses résultats publiés le 21 janvier 2026 ; Le Havre est le port en eau profonde des trois. Le port de Marseille Fos, dont les terminaux à conteneurs se trouvent à Fos-sur-Mer, a traité 74 millions de tonnes en 2025, en hausse de 5 %, et 1,45 million d’EVP, au même niveau qu’en 2024, selon ses résultats publiés le 20 janvier 2026. Pour un navire venant de Chattogram par le canal de Suez, Fos est le premier port français sur la route et Le Havre le dernier : le bon choix dépend donc de l’emplacement de votre entrepôt et du trajet routier ou ferroviaire depuis le quai. Les temps de traversée vers l’Europe par Suez et les causes de retard avant le chargement et après le déchargement figurent sur notre page consacrée à l’expédition.
Des marchandises destinées à la France arrivent aussi à Anvers ou à Rotterdam et continuent par la route. La valeur en douane s’arrête alors à ce port belge ou néerlandais, comme l’explique le guide UE, et si les marchandises y sont dédouanées, Eurostat les enregistre comme une arrivée en provenance de Belgique ou des Pays-Bas et non comme une importation française en provenance du Bangladesh ; c’est pourquoi les parts ci-dessous ne comptent que les marchandises dédouanées en France. Convenez du port et du lieu de dédouanement avec votre transitaire avant la première réservation.
La part du Bangladesh dans les importations françaises de vêtements : les chiffres d’Eurostat
La France a importé pour 24,35 milliards d’euros de vêtements (chapitres SH 61 et 62) en 2025, selon la base Comext d’Eurostat, publiée le 15 septembre 2026. La Chine en a fourni pour 3,85 milliards d’euros, soit 15,8 % du total, et le Bangladesh pour 2,14 milliards d’euros, soit 8,8 %, en hausse de 3,3 % sur 2024. Suivaient la Tunisie, l’Inde, la Turquie, le Vietnam et le Maroc, chacun entre 2 % et 3 %. Si l’on ne compte que les importations en provenance de pays hors UE, qu’Eurostat enregistre par pays d’origine, la part du Bangladesh était de 18,9 %, deuxième derrière la Chine avec 33,9 %.
Le Bangladesh domine sur les basiques : en 2025, il a fourni 46,5 % des importations françaises hors UE de T-shirts en coton (6109 10), 37,9 % des pulls et sweat-shirts en coton (6110 20), 37,4 % des pantalons et shorts en coton pour homme (6203 42), la position qui comprend les jeans, et 28,7 % des vêtements pour bébés en maille de coton (6111 20), où la Chine le devance de peu avec 29,8 %. Plus de la moitié des importations françaises de vêtements, 12,99 milliards d’euros, provenaient d’autres États membres de l’UE ; Eurostat les enregistre selon le pays d’expédition, si bien que ce chiffre inclut des vêtements fabriqués en Asie et dédouanés ailleurs dans l’Union.
La tendance 2026 est à la baisse. Les chiffres mensuels provisoires de janvier à juin 2026 montrent des importations françaises de vêtements hors UE inférieures de 9,9 % à celles de l’année précédente et des importations en provenance du Bangladesh inférieures de 19,1 %, en euros ; les importations de Chine ont reculé de 3,8 %. Vu du Bangladesh, la France a acheté pour 1,97 milliard USD de vêtements sur l’exercice 2025-2026 (juillet 2025 à juin 2026), 8,74 % de moins que l’année précédente, selon les chiffres de l’Export Promotion Bureau publiés par la BGMEA. Eurostat compte des euros par année civile à la frontière française et l’EPB des dollars par exercice au départ de Chattogram : lisez la direction de chaque série plutôt que l’écart entre elles.
| Fournisseur | Importations françaises de vêtements, 2025 | Part du total | Évolution sur 2024 |
|---|---|---|---|
| Chine | 3 850,5 M€ | 15,8 % | +7,5 % |
| Bangladesh | 2 141,9 M€ | 8,8 % | +3,3 % |
| Tunisie | 729,7 M€ | 3,0 % | -6,9 % |
| Inde | 719,5 M€ | 3,0 % | +3,4 % |
| Turquie | 708,4 M€ | 2,9 % | -11,0 % |
| Vietnam | 583,3 M€ | 2,4 % | +5,3 % |
| Maroc | 501,7 M€ | 2,1 % | -7,5 % |
| Cambodge | 342,3 M€ | 1,4 % | +19,3 % |
| Pakistan | 281,2 M€ | 1,2 % | +7,6 % |
| Ensemble des fournisseurs hors UE | 11 362,2 M€ | 46,7 % | -0,3 % |
| Autres États membres de l’UE | 12 991,6 M€ | 53,3 % | +4,3 % |
| Ensemble des fournisseurs | 24 353,7 M€ | 100 % | +2,1 % |
La loi AGEC : Triman et Info-tri
En application de la loi anti-gaspillage pour une économie circulaire (loi AGEC), les textiles vendus en France doivent porter le logo Triman accompagné de l’Info-tri, qui indique au consommateur que faire du vêtement en fin de vie. Ce marquage est obligatoire pour les textiles depuis le 1er février 2023 et s’applique à la plupart des vêtements, des chaussures et du linge de maison.
Le marquage peut figurer sur l’étiquette du produit, sur l’emballage ou, dans certains cas, sur la fiche produit dématérialisée. Décidez-le dès l’échantillonnage : ajouter une deuxième étiquette plus tard implique de nouvelles validations d’étiquettes et un délai supplémentaire.
La même loi interdit les mentions « biodégradable » et « respectueux de l’environnement », ainsi que toute mention équivalente, sur un produit ou un emballage mis sur le marché français ; selon les explications du ministère de la Transition écologique, cette interdiction est en vigueur depuis le 1er janvier 2023.
Refashion : l’éco-contribution par vêtement en 2026
L’entreprise qui met pour la première fois des vêtements sur le marché français, qu’elle soit importateur, marque ou vendeur à distance, est le metteur en marché : elle adhère à Refashion, l’éco-organisme des textiles d’habillement, du linge de maison et des chaussures, déclare les quantités qu’elle met sur le marché et verse une éco-contribution par article.
Le barème détaillé 2026 de Refashion fixe le montant de chaque article selon la gamme de produit et le porteur, fonds réparation et réemploi compris. Un T-shirt coûte 0,0214 € pour un enfant, 0,0323 € pour une femme et 0,0396 € pour un homme ; un pull 0,0614 € pour une femme et 0,0844 € pour un homme ; un jean 0,0831 € pour une femme et 0,1098 € pour un homme ; les petites pièces de layette 0,0239 € ; les bas de sous-vêtements pour femme 0,0190 € et la lingerie 0,0202 € ; les chaussettes et la bonneterie 0,0214 €. Les éco-modulations ajoutent des primes pour les produits qui remplissent les critères d’écoconception et des pénalités pour les composants qui gênent le recyclage et, à partir du 1er septembre 2026, la pénalité mode ultra-express décrite plus bas s’y ajoute.
Un metteur en marché qui place moins de 5 000 pièces par an sur le marché, sans produit éco-modulé, peut opter pour la déclaration simplifiée : les quantités par famille de produits, à un tarif forfaitaire plus élevé, 0,5799 € par article d’habillement en 2026, qui selon Refashion compense l’absence de traçabilité. Sur 1 000 T-shirts femme, cela représente 579,90 € contre 32,30 € au barème détaillé : la déclaration détaillée est rentable dès que vous disposez des données produit. Demandez la composition en fibres, le poids du vêtement et le nombre d’unités par modèle sur la liste de colisage de chaque commande, afin que la déclaration repose sur les données de production.
Invendus et information environnementale des produits au titre de la loi AGEC
Depuis le 1er janvier 2022, l’article L541-15-8 du Code de l’environnement impose aux producteurs, importateurs et distributeurs de produits non alimentaires neufs de réemployer, de réutiliser ou de recycler leurs invendus au lieu de les détruire, le don des produits de première nécessité à des associations agréées étant cité en premier ; les textiles figuraient dans le premier groupe concerné, parce qu’ils relevaient déjà de la responsabilité élargie du producteur. L’amende administrative peut atteindre 3 000 € pour une personne physique et 15 000 € pour une personne morale. Les stocks de fin de saison doivent donc avoir une seconde vie prévue avant même d’exister : fixez les quantités par modèle et par coloris en conséquence, et conservez la preuve du don ou du recyclage dans le dossier de la saison.
Le décret n° 2022-748 du 29 avril 2022 précise ce qu’une entreprise doit indiquer aux consommateurs sur les qualités environnementales des textiles : l’incorporation de matière recyclée, la recyclabilité, la présence de substances dangereuses, la mention « rejette des microfibres plastiques dans l’environnement lors du lavage » lorsque les fibres synthétiques dépassent 50 % de la masse du vêtement, et la traçabilité, c’est-à-dire le pays où sont principalement réalisés le tissage, la teinture et l’impression, et la confection. L’information est fournie sous forme dématérialisée, gratuitement et de façon accessible au moment de l’achat, en pratique sur la fiche produit. Depuis le 1er janvier 2025, elle s’applique aux producteurs et importateurs dont le chiffre d’affaires dépasse 10 millions d’euros et qui mettent au moins 10 000 unités par an sur le marché français, après des seuils de 50 millions d’euros et 25 000 unités en 2023 et de 20 millions d’euros et 10 000 unités en 2024.
Une petite marque est sous le seuil, mais un distributeur français qui le dépasse vous demandera les mêmes données. L’usine que nous nommons avant la production vous donne le pays de confection ; demandez sur le devis le pays du fabricant de tissu et celui de la teinturerie, et conservez-les dans le dossier de commande, pour que la réponse à une question sur la fiche produit soit un document et non une supposition.
Étiquetage pour le marché français : le français obligatoire selon la loi Toubon
Les dénominations des fibres et leurs pourcentages suivent le règlement européen sur l’étiquetage des produits textiles, présenté dans notre guide UE. La France les exige en français en vertu de la loi Toubon, la loi n° 94-665 du 4 août 1994 : son article 2 rend le français obligatoire dans la désignation, la présentation, le mode d’emploi et les conditions de garantie de tout produit, factures comprises. L’article 4 autorise des traductions à côté du français, à condition que la version française soit aussi claire et aussi lisible, ce qui permet à une seule étiquette multilingue de servir plusieurs marchés de l’UE.
Le logo Triman et l’Info-tri accompagnent l’étiquette de composition ou figurent sur l’emballage, comme l’explique la section sur la loi AGEC plus haut, et les coordonnées de l’importateur dans l’UE ainsi que l’identifiant du produit exigés par le règlement relatif à la sécurité générale des produits (RSGP) sont détaillés dans notre guide UE. Arrêtez la formulation française dès l’échantillonnage : vous la validez sur l’échantillon de présérie, et l’essai du tissu de production comparé à votre échantillon de tissu confirme la composition annoncée avant le début de la coupe.
- Composition en fibres en français, avec les dénominations et les pourcentages de fibres de l’UE
- D’autres langues à côté du français, jamais à sa place
- Logo Triman et Info-tri
- Symboles d’entretien et taille UE
- Nom et coordonnées de l’importateur
L’affichage du coût environnemental : volontaire depuis le 1er octobre 2025
La loi Climat et résilience de 2021 a créé un affichage environnemental des produits. Pour les vêtements, le décret n° 2025-957 et un arrêté du 6 septembre 2025 fixent la méthode et la signalétique, toutes deux en vigueur depuis le 1er octobre 2025. L’affichage est volontaire : une entreprise qui choisit d’afficher le coût environnemental d’un vêtement neuf doit le calculer avec la méthode officielle sur le portail public Ecobalyse, y déclarer les données du produit avant toute communication, et afficher la mention « Coût environnemental » avec un score en points d’impact et le nombre de points pour 100 g, accessible au moment de l’achat et, en magasin, dans une taille de caractères au moins égale à celle du prix. La méthode est une analyse du cycle de vie fondée sur l’empreinte environnementale de produit (PEF) de l’UE, complétée d’un coefficient de durabilité et des émissions de microfibres, et elle couvre la plupart des types de vêtements, parmi lesquels les T-shirts et polos, les pulls, les chemises, les jeans, les pantalons, les shorts, les jupes, les robes, les vestes, les manteaux, les maillots de bain, les chaussettes et les boxers.
La loi du 8 juillet 2026 sur la mode ultra-express n’a pas rendu l’affichage obligatoire, et la page du ministère, mise à jour en mars 2026, le présente toujours comme volontaire. Rien ne change pour un importateur qui ne s’y engage pas. Si vous le faites, le score dépend de la composition du vêtement, de son poids et de ses étapes de production : la composition en fibres, le poids du vêtement et les pays des principales étapes doivent donc figurer sur le devis et sur la liste de colisage dès la première commande.
La loi de 2026 sur la mode ultra-express
La France a adopté une loi contre la mode ultra-éphémère le 29 juin 2026, promulguée le 8 juillet 2026 sous le n° 2026-602. Elle définit la mode ultra-express comme un modèle économique qui réduit la durée de vie des produits par un nombre très élevé de nouvelles références, combiné à de faibles incitations à la réparation, les seuils étant fixés par décret. Les entreprises qui entrent dans cette définition paient une pénalité par l’intermédiaire de l’éco-contribution textile, fixée par décret dans une fourchette de 0,25 € à 12 € par article en 2026, qui augmente chaque année jusqu’à 2 € à 20 € par article à partir de 2030, plafonnée à la moitié du prix hors taxes du produit ; le système de pénalités s’applique à partir du 1er septembre 2026. La publicité pour la mode ultra-express, y compris par des influenceurs, est interdite à partir du 1er janvier 2027, et les vendeurs en ligne doivent afficher le lieu de fabrication d’un produit à côté de son prix.
Une marque à la gamme stable et au nombre de références réduit n’est pas la cible de la loi. Deux volets vous concernent malgré tout : l’éco-contribution peut être modulée à la hausse ou à la baisse sur tout produit selon son profil environnemental, ce qui récompense une construction durable, et le pays de production sera visible en ligne pour les acheteurs français, ce qui est une raison de pouvoir dire clairement qui a fabriqué votre vêtement et sous quel audit.
Pour les jeunes marques et les petites marques en France : minimums et première commande
Nos propres commandes commencent à 500 pièces par modèle et par coloris, ce qui est aussi le minimum pour les T-shirts et les sweats à capuche. Le denim, les vestes, les chemises en chaîne et trame, les vêtements de travail et les uniformes commencent à 2 000 ; les sous-vêtements à 5 000 pièces et les chaussettes à 5 000 paires ; pour toute autre catégorie, le minimum exact est confirmé sur votre devis. Les commandes de moins de 500 pièces passent par la filière petites séries décrite sur notre page consacrée aux petites quantités : elles sont fabriquées par une usine partenaire nommée, spécialisée dans les petites séries, et tarifées séparément par ce partenaire.
Trois règles françaises concernent une petite marque dès le premier vêtement. La TVA : une jeune entreprise en franchise en base, l’exonération de TVA des entreprises qui vendent moins de 85 000 € de biens par an, doit quand même la TVA à l’importation et doit obtenir un numéro de TVA pour la déclarer et la payer, mais ne peut pas la déduire : les 20 % sont donc un coût réel tant que l’entreprise reste en franchise ; le tableau de coût de revient rendu ci-dessus montre les deux cas. Refashion : l’éco-contribution est due dès le premier article mis sur le marché et, sous 5 000 pièces par an, la déclaration simplifiée coûte 0,5799 € par vêtement en 2026. Les invendus : l’interdiction de les détruire s’applique à tous les producteurs, quelle que soit leur taille. Une première commande nécessite un tech pack ou un vêtement de référence, une quantité cible par modèle et par coloris, votre marché et le libellé d’étiquette dont vous avez besoin. Le devis indique par écrit l’incoterm (FOB, CIF ou DDP) et le minimum de votre catégorie, vous validez un échantillon avant la production en série, et l’usine qui fabriquera votre commande vous est nommée avant la production, avec son adresse, ses certificats et ses rapports d’audit.
- Minimum : 500 pièces par modèle et par coloris, davantage dans certaines catégories
- Le devis indique par écrit l’incoterm et le minimum de votre catégorie
- Échantillon validé avant la série ; usine nommée avant la production, avec ses documents
- Numéro de TVA français, adhésion à Refashion et plan pour les invendus avant la première saison
Travailler avec nous depuis la France
Le Bangladesh a quatre heures d’avance sur la France en été et cinq en hiver. Sur l’exercice 2025-2026, la France était, au sein de l’UE, le quatrième client du Bangladesh pour les vêtements, avec 1,97 milliard USD, et les usines bangladaises produisent pour des distributeurs français : l’étiquette de composition en français, le marquage Triman et Info-tri et les tailles européennes sont donc courants sur l’échantillon de présérie.
- Usine nommée avant la production, avec son adresse, son rapport d’audit et son statut Accord
- Emplacement du logo Triman et de l’Info-tri convenu à l’échantillonnage, sur l’étiquette ou sur l’emballage
- Étiquette de composition en français et coordonnées de l’importateur validées sur l’échantillon de présérie
- La déclaration Refashion, qui incombe à l’importateur français et non à l’usine
- Contrôles qualité en cours de production et rapport d’inspection finale AQL, puis facture, liste de colisage, document de transport et attestation d’origine
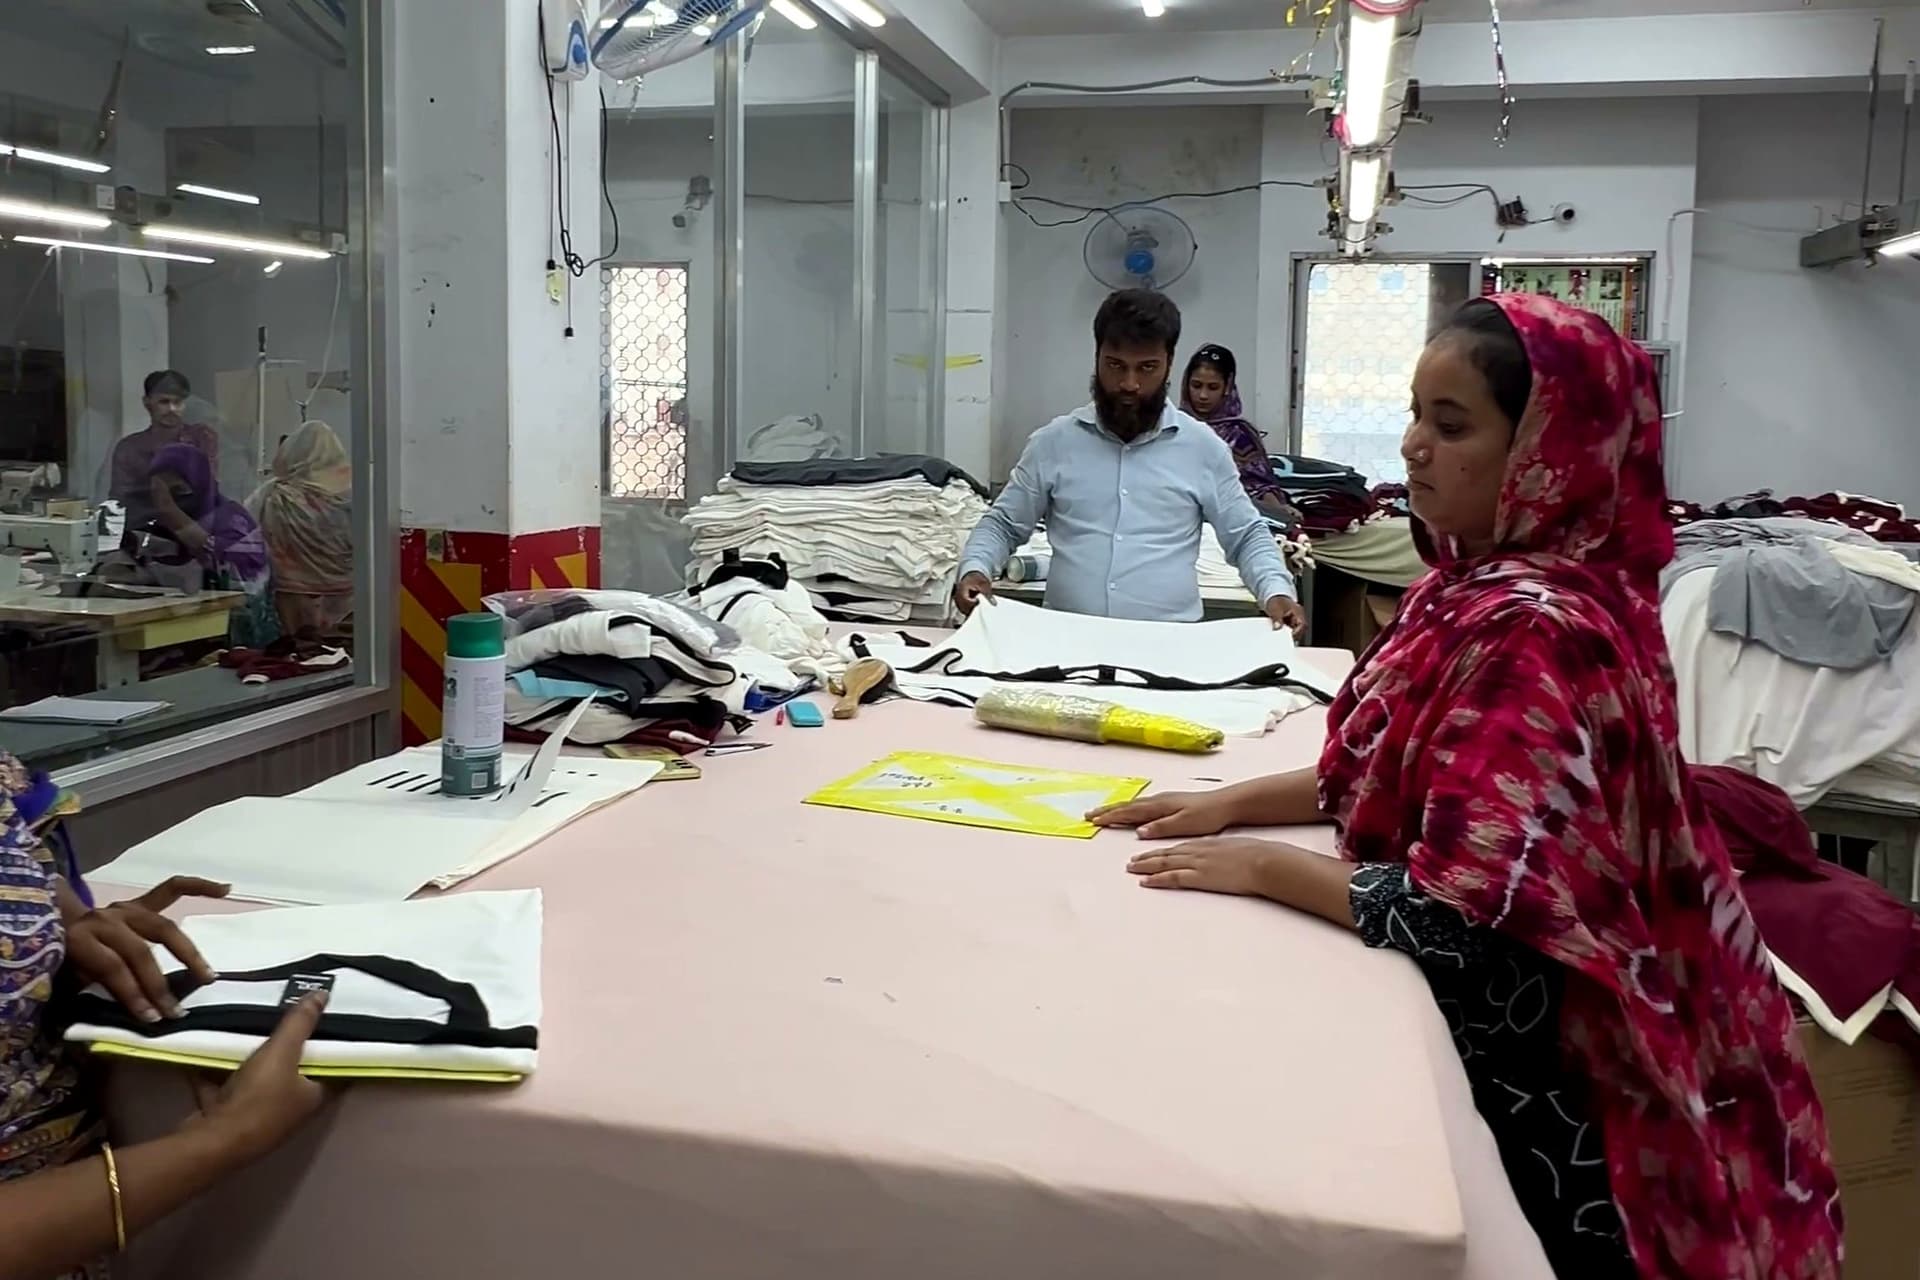
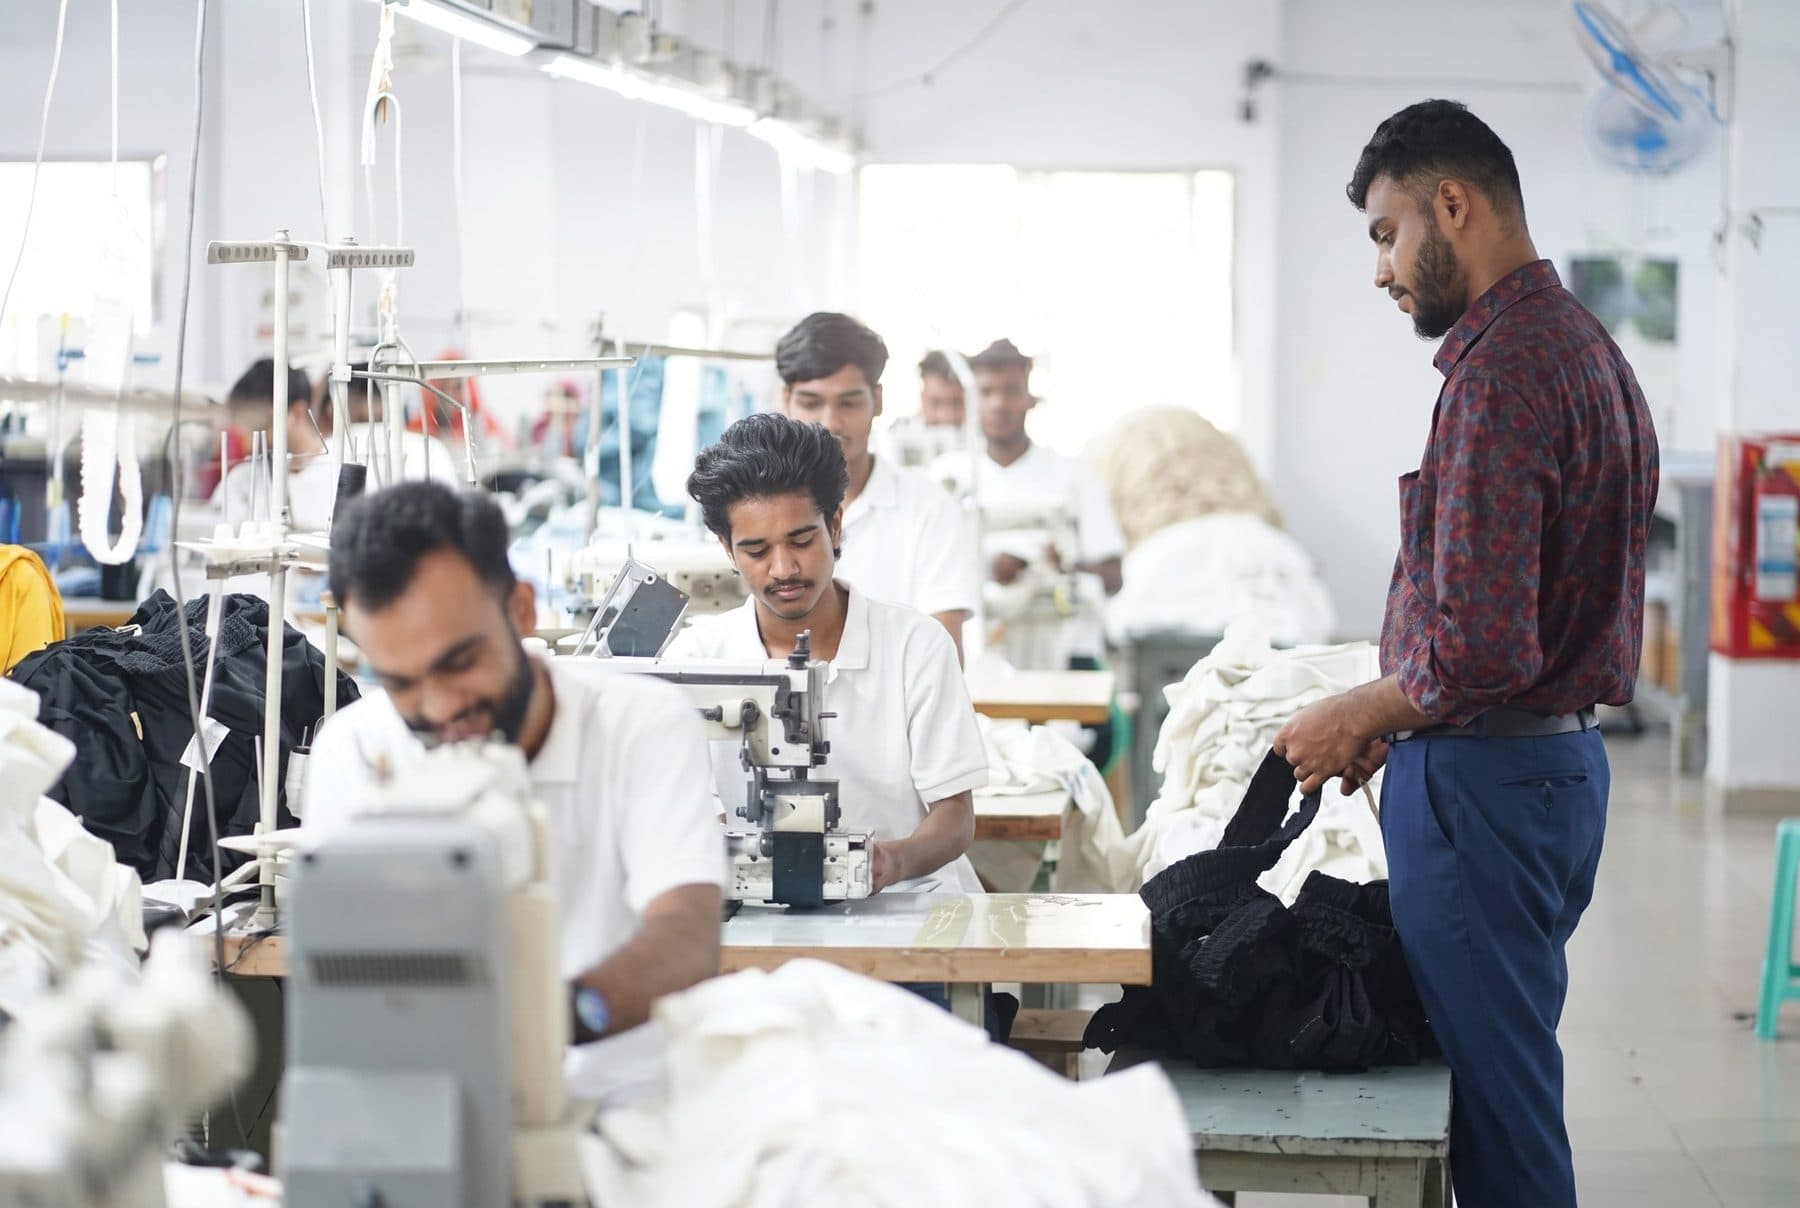
Dans l’usine partenaire.
De vraies photos et une vraie vidéo, pas d’images générées par IA : l’usine partenaire de Narayanganj où nous faisons fabriquer et contrôlons des commandes.
Les questions des acheteurs en France
Logo Triman : qu’est-ce que c’est et mes vêtements doivent-ils le porter ?
Le logo Triman, accompagné de l’Info-tri, indique au consommateur français comment se défaire d’un produit en fin de vie. En application de la loi anti-gaspillage AGEC, il est obligatoire sur les textiles vendus en France depuis le 1er février 2023 et s’applique à la plupart des vêtements, des chaussures et du linge de maison. Le marquage peut figurer sur l’étiquette du produit, sur l’emballage ou, dans certains cas, sur la fiche produit dématérialisée : la vraie question est donc de savoir où vous voulez le placer, et non s’il vous le faut. Décidez-le à l’échantillonnage : ajouter une deuxième étiquette après l’impression des étiquettes de production implique de nouvelles validations et du temps perdu. Nous définissons avec vous la mise en page de l’étiquette ; vérifiez la formulation au regard de la spécification en vigueur et validez-la sur l’échantillon de présérie, afin que ce qui arrive en France soit conforme dès le premier jour.
La loi anti-fast fashion de 2026 concerne-t-elle une petite marque qui produit au Bangladesh ?
Pas directement, sauf si votre modèle correspond à la définition. La loi n° 2026-602 du 8 juillet 2026 vise la mode ultra-express, définie par un nombre très élevé de nouvelles références combiné à de faibles incitations à la réparation, les seuils exacts étant fixés par décret ; une marque qui lance quelques dizaines de modèles par saison ne correspond pas à ce que décrit la loi. Elle vous touche en revanche par l’éco-contribution que vous versez déjà à Refashion, qui peut désormais être modulée plus fortement selon le profil environnemental du produit, et par l’obligation faite aux vendeurs en ligne d’afficher le pays de production à côté du prix : « Made in Bangladesh » sera donc visible pour vos clients français. Les deux récompensent les mêmes choses : une construction durable, un tissu et une usine que vous pouvez nommer, et un audit que vous pouvez montrer. Nous nommons l’usine avant la production, avec ses rapports d’audit ; demandez aussi l’origine du tissu, pour que la réponse à la question d’un client soit un document et non une affirmation.
Quels documents un importateur français doit-il obtenir d’un fournisseur au Bangladesh ?
Pour la douane, une facture commerciale portant l’attestation d’origine REX de l’exportateur, qui permet l’entrée en franchise de droits sous le régime « Tout sauf les armes », ainsi que la liste de colisage et le document de transport. Pour le produit, le contenu d’étiquette validé : la composition en fibres en français avec les dénominations de fibres de l’UE, les symboles d’entretien, les tailles UE, le nom et les coordonnées de l’importateur exigés par le règlement relatif à la sécurité générale des produits, et le logo Triman avec l’Info-tri sur l’étiquette ou sur l’emballage. Pour votre propre dossier de conformité, le nom et l’adresse de l’usine, son rapport d’audit social et son statut en matière de sécurité des bâtiments, ainsi que tout rapport d’essai exigé par le cahier des charges de votre distributeur, par exemple des essais de substances réglementées sur les tissus teints. Ce que vous ne recevez pas d’un fournisseur, c’est la déclaration Refashion : elle est faite par l’entreprise qui met les marchandises sur le marché français, c’est-à-dire vous. Nous envoyons les documents d’export avec chaque expédition et nommons l’usine, avec ses certificats et ses rapports d’audit, avant le début de la production.
Les vêtements du Bangladesh sont-ils exonérés de droits de douane en France, et quelle TVA s’applique ?
Oui : les droits sont de 0 % sous le régime « Tout sauf les armes » lorsque l’envoi est accompagné d’une attestation d’origine valable, et la TVA à l’importation est de 20 % sur la valeur en douane majorée des droits éventuels. Sans la préférence, TARIC, consulté le 25 septembre 2026, indique 12 % pour un pull-over en maille de coton pour femme ; selon la Commission européenne, le Bangladesh conserve le régime « Tout sauf les armes » au moins jusqu’à fin 2029. Les vêtements n’ont pas de taux réduit de TVA, et la base comprend le transport jusqu’au premier lieu de destination en France : sur une valeur en douane de 11,01 € par pull, donnée à titre d’illustration, la TVA est de 2,20 €. Depuis le 1er janvier 2022, un importateur titulaire d’un numéro de TVA français déclare et déduit la TVA sur sa propre déclaration CA3 : rien n’est payé au port. Une jeune entreprise en franchise en base doit quand même obtenir un numéro de TVA et paie la TVA sans la déduire. En DDP, c’est le vendeur qui importe : convenez d’abord de qui est l’importateur en titre.
Combien coûte l’éco-contribution Refashion par vêtement, et qui la paie ?
L’entreprise qui met le vêtement pour la première fois sur le marché français paie quelques centimes par article. Cette entreprise, qu’elle soit importateur, marque ou vendeur à distance, adhère à Refashion, déclare les quantités qu’elle met sur le marché et paie par article ; un fournisseur au Bangladesh ne peut pas s’inscrire à votre place. Le barème détaillé 2026 de Refashion fixe le montant de chaque article selon la gamme de produit et le porteur, et non selon le prix de vente : un T-shirt coûte 0,0214 € pour un enfant, 0,0323 € pour une femme et 0,0396 € pour un homme ; un pull 0,0614 € pour une femme et 0,0844 € pour un homme ; un jean homme 0,1098 €. Les éco-modulations ajoutent des primes et des pénalités. Un metteur en marché qui place moins de 5 000 pièces par an, sans produit éco-modulé, peut déclarer par famille de produits à 0,5799 € par article d’habillement en 2026 : 1 000 T-shirts femme coûtent alors 579,90 € au lieu de 32,30 €. Le barème change chaque année, vérifiez donc le barème en vigueur, et demandez le poids et le nombre d’unités par modèle sur chaque liste de colisage.
L’affichage du coût environnemental est-il obligatoire sur les vêtements vendus en France ?
Non. L’affichage du coût environnemental des vêtements est volontaire depuis son entrée en vigueur le 1er octobre 2025, la page du ministère mise à jour en mars 2026 le présente toujours ainsi, et la loi du 8 juillet 2026 sur la mode ultra-express ne l’a pas rendu obligatoire. Rien ne change pour un importateur qui ne s’y engage pas : vos étiquettes, votre déclaration Refashion et vos documents douaniers sont les mêmes avec ou sans. Il existe pour les marques qui veulent montrer à un acheteur français un score comparable pour un vêtement, calculé avec la méthode officielle de l’État plutôt qu’avec une méthode maison. Si vous choisissez de l’afficher, les règles décrites dans la section ci-dessus s’appliquent dès ce moment : les données du produit sont déclarées sur le portail public avant toute communication, et le score dépend de la composition, du poids et des étapes de production du vêtement ; demandez-les donc sur le devis et conservez-les avec chaque commande.